

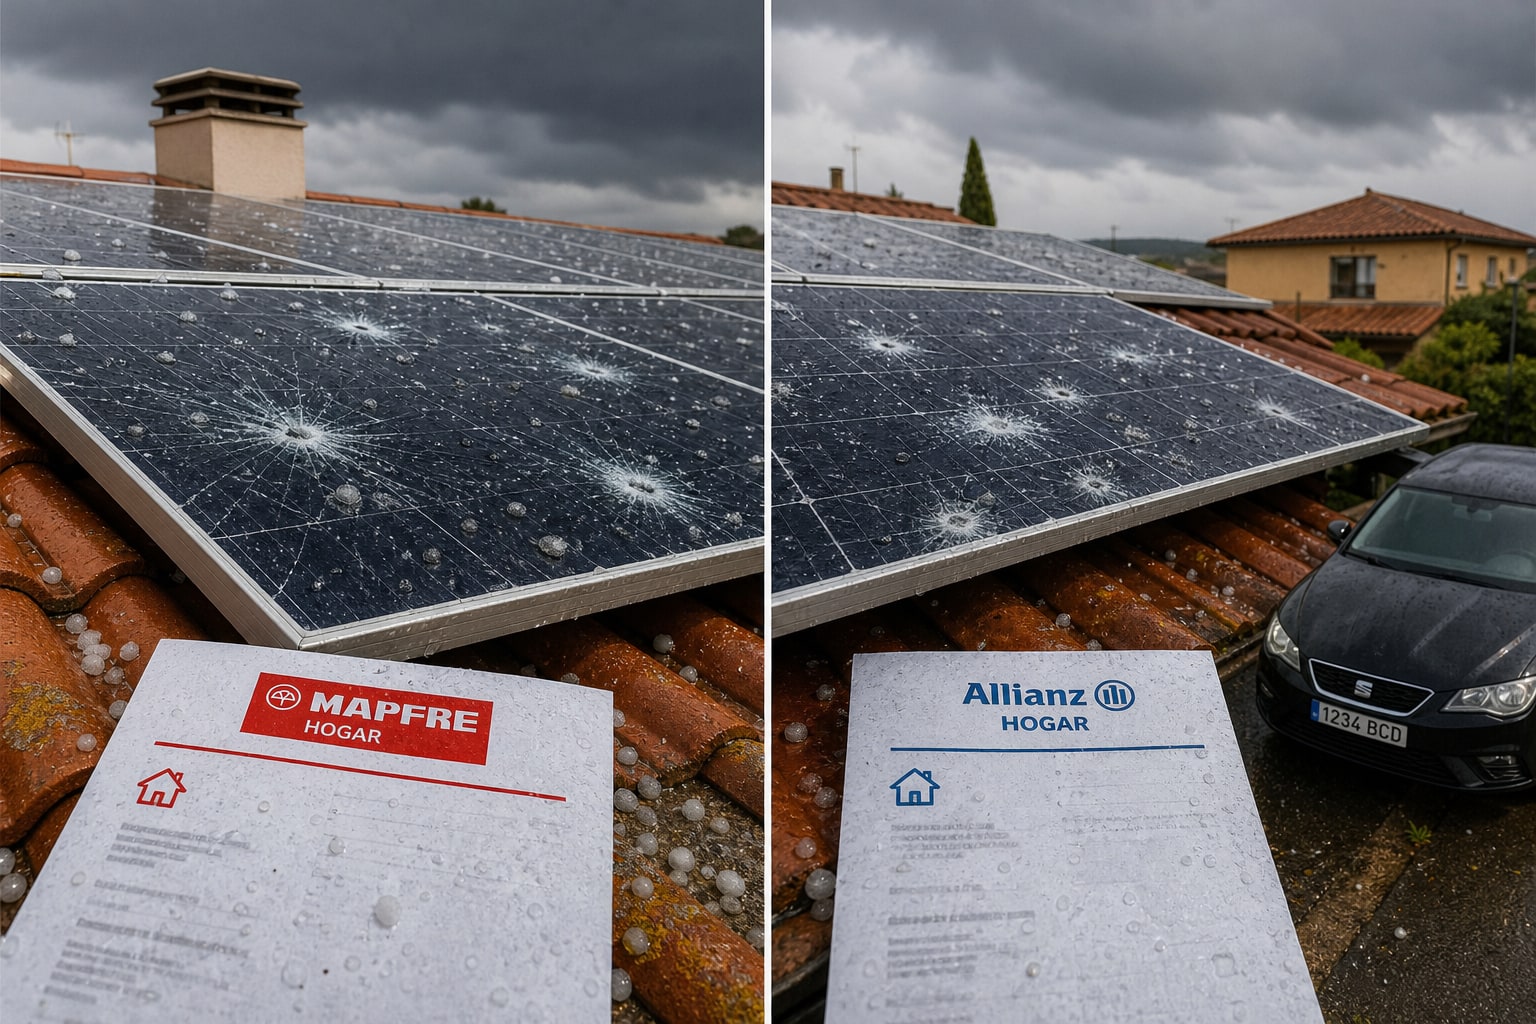
Instalar placas solares en el tejado cambia la ecuación del seguro de hogar. Lo que antes era una cubierta pasiva ahora es un activo que produce euros al mes, y que un pedrisco serio puede dejar fuera de combate en diez minutos. La pregunta no es solo si el seguro paga el panel roto. Es si paga también lo que ese panel iba a generar hasta que llegue el repuesto. Ahí es donde Mapfre Hogar y Allianz Hogar — las dos grandes del ramo con producto masivo en España — se separan.
Por qué el granizo es el gran enemigo de la fotovoltaica residencial
Un panel estándar aguanta impactos de granizo de 25 mm a unos 80 km/h según la norma IEC 61215. El problema es que las tormentas severas que vemos cada vez más en el interior peninsular descargan piedras de 30-40 mm, y a esos tamaños la microfisura en la célula es casi inevitable. Lo visualmente leve engaña: el panel sigue en pie, pero su curva de producción cae un 10-25% y sigue degradándose.
Y aquí entra el matiz contractual que casi nadie mira al firmar: ¿el seguro cubre solo el daño físico o también la merma energética hasta la sustitución?
Qué dice Mapfre Hogar sobre las placas solares
Mapfre encuadra las placas dentro del continente siempre que estén fijadas a la estructura del inmueble, lo cual incluye tejado, cubierta y, con matices, pérgolas ancladas. El granizo entra como riesgo cubierto de forma estándar en sus modalidades medias y altas (Hogar Plus y Hogar Óptimo según denominación comercial vigente). La indemnización se calcula a valor de reposición a nuevo si la antigüedad es inferior a determinados años — habitual en el sector — con depreciación aplicable a partir de ahí.
El punto débil, a nuestro juicio: la pérdida de rendimiento posterior al siniestro no se trata como lucro cesante energético autónomo en el condicionado general. Hay que negociarlo como extensión o justificarlo dentro del daño directo si el perito acepta que la caída de producción es consecuencia directa del impacto.
Qué dice Allianz Hogar sobre las placas solares
Allianz tiene una aproximación algo más fina para instalaciones fotovoltaicas en su gama media-alta. Cubre granizo con sublímite específico declarable y, lo más interesante, admite incorporar una cláusula de "pérdida de beneficios" adaptada a autoconsumo doméstico cuando se contrata con asesoramiento mediado. No viene de serie en todas las modalidades — eso hay que decirlo claro — pero existe la vía contractual.
Eso sí, Allianz pide con más insistencia la declaración exacta del capital de la instalación (potencia pico, número de paneles, inversor) y penaliza con infraseguro si el asegurado se queda corto. Mapfre es algo más flexible en la declaración inicial, pero luego aplica criterios de depreciación más estrictos.
Comparativa directa: coberturas, franquicias y sublímites
| Característica | Mapfre Hogar | Allianz Hogar |
|---|---|---|
| Placas en continente | Sí, si están ancladas al inmueble | Sí, con declaración expresa de capital |
| Granizo sobre paneles | Cubierto en gama media/alta | Cubierto con sublímite declarable |
| Franquicia típica | Desde 0 € en daños por fenómenos atmosféricos (según modalidad) | Desde 0 € – 150 € según modalidad |
| Pérdida de rendimiento post-siniestro | No autónoma; negociable vía peritación | Posible como extensión contractual mediada |
| Prueba pericial por datos de monitorización | Admitida si el perito lo valida | Admitida y mejor encajada contractualmente |
| RC por caída de panel a vía pública | Incluida en RC familiar | Incluida en RC familiar |
| Red de peritos propia | Muy extensa, respuesta rápida | Buena, con derivación a especialistas FV |
| Precio orientativo vivienda unifamiliar con 5 kWp | 330-480 €/año | 350-520 €/año |
El problema real: cómo se prueba la caída de producción
Aquí está la frontera que separa un siniestro bien cerrado de uno mal cerrado. Si tienes monitorización del inversor (Fronius, Huawei, SMA, Enphase…), dispones de un histórico que compara producción pre y post granizo con la misma irradiancia. Ese dato, bien presentado, es prueba pericial casi irrebatible.
Allianz, por experiencia reciente de mediadores, suele aceptar mejor el informe de rendimiento como base indemnizatoria cuando se ha declarado la cláusula adecuada. Mapfre lo acepta, pero tiende a limitar la cuantificación al coste de sustituir el panel afectado, no a compensar la energía perdida mientras llega el repuesto — que en pleno pico de siniestralidad por granizada masiva puede ser de 2 a 4 meses.
Dónde gana cada una, sin medias tintas
Mapfre gana en: rapidez de peritación tras granizadas masivas (su red propia descarga trabajo rápido), menor fricción burocrática en la declaración inicial y precio algo más contenido en modalidades medias.
Allianz gana en: encaje contractual del lucro cesante energético cuando se contrata mediado y en el tratamiento más técnico del sublímite específico para fotovoltaica. Si el inversor registra la caída de producción, Allianz te lo paga con menos pelea.
Ninguna de las dos ha modificado sustancialmente su tratamiento de la fotovoltaica residencial en los últimos meses hasta donde podemos verificar, pero sí han ajustado tarifas al alza por el aumento de siniestralidad por fenómenos atmosféricos. Confirma con tu mediador el condicionado concreto del año de contratación.
Exclusiones típicas a vigilar en ambos: daños por mantenimiento deficiente, instalaciones sin boletín eléctrico, autoconsumo con vertido a red no declarado, y cualquier panel instalado sobre estructura no fijada al inmueble (seguidores solares aislados en parcela, por ejemplo). También conviene revisar cómo tratan la cobertura sobre dispositivos conectados del hogar si tu inversor forma parte del ecosistema smart.
Veredicto por perfil
- Para propietario con 3-5 kWp sin monitorización avanzada y presupuesto ajustado: Mapfre Hogar. Precio más contenido, peritación rápida y granizo cubierto en modalidad media. El lucro cesante energético, en instalaciones pequeñas, no mueve la aguja lo suficiente para justificar la prima extra.
- Para familia con 6-10 kWp, monitorización activa e inversor que registra producción minuto a minuto: Allianz Hogar contratado con mediador que incorpore la extensión de pérdida de rendimiento. Aquí sí compensa — una granizada en junio con dos meses de espera para repuesto puede costar 400-700 € de energía no producida.
- Para autónomo con vivienda-estudio y autoconsumo compartido con actividad profesional: Allianz Hogar por su tratamiento más técnico del capital declarado, siempre que se declare correctamente el uso mixto. Mapfre puede objetar la actividad profesional si no está notificada.
Un último recordatorio: la Ley de Contrato de Seguro (Ley 50/1980) obliga a declarar correctamente el riesgo, y la DGSFP es clara en que omitir la fotovoltaica puede derivar en reducción proporcional de la indemnización. Si tienes dudas sobre tu caso concreto, consulta con un mediador colegiado.
Tabla resumen con puntuación
| Criterio (1-10) | Mapfre Hogar | Allianz Hogar |
|---|---|---|
| Cobertura granizo sobre paneles | 8 | 8,5 |
| Tratamiento pérdida de rendimiento | 5,5 | 8 |
| Admisión prueba por monitorización | 7 | 8,5 |
| Rapidez peritación post-granizada | 9 | 7,5 |
| Flexibilidad declaración inicial | 8 | 6,5 |
| Precio orientativo | 8 | 7 |
| Puntuación global | 7,6 | 7,7 |
Preguntas frecuentes
¿Las placas solares están cubiertas automáticamente por mi seguro de hogar?
No siempre. Deben estar declaradas en la póliza, especialmente si se instalaron después de la contratación. Tanto Mapfre como Allianz exigen comunicar la instalación para incluirla en el capital de continente. Omitirlo puede activar la regla proporcional del artículo 10 de la Ley de Contrato de Seguro.
¿El seguro paga la energía que dejo de producir mientras esperan el repuesto?
Depende del condicionado. Mapfre no la trata como partida autónoma de serie; Allianz permite incorporarla como extensión contractual cuando se contrata mediado. Sin esa cláusula, lo normal es que solo se indemnice el daño físico al panel.
¿Qué pasa si no tengo monitorización del inversor y hay granizo?
Se peritará el daño físico (microfisuras mediante termografía o electroluminiscencia). La indemnización por merma de producción es casi imposible de cuantificar sin histórico, así que probablemente te quedes solo con el valor de sustitución del panel.
¿Cubre el seguro de hogar la responsabilidad civil si un panel sale volando y daña al vecino?
Sí, está incluida en la RC familiar tanto en Mapfre como en Allianz, con los límites del capital contratado. Es una de las coberturas más valiosas y menos conocidas de la fotovoltaica residencial, sobre todo en zonas de viento fuerte.

2 comentarios
Pingback: AXA Hogar vs Zurich Hogar para chalet unifamiliar con jardín y piscina: cuál cubre mejor el continente exterior – Comparativa de Seguros
Pingback: Mapfre Hogar vs Caser Hogar: cuál indemniza mejor la cocina reformada tras incendio – Comparativa de Seguros