

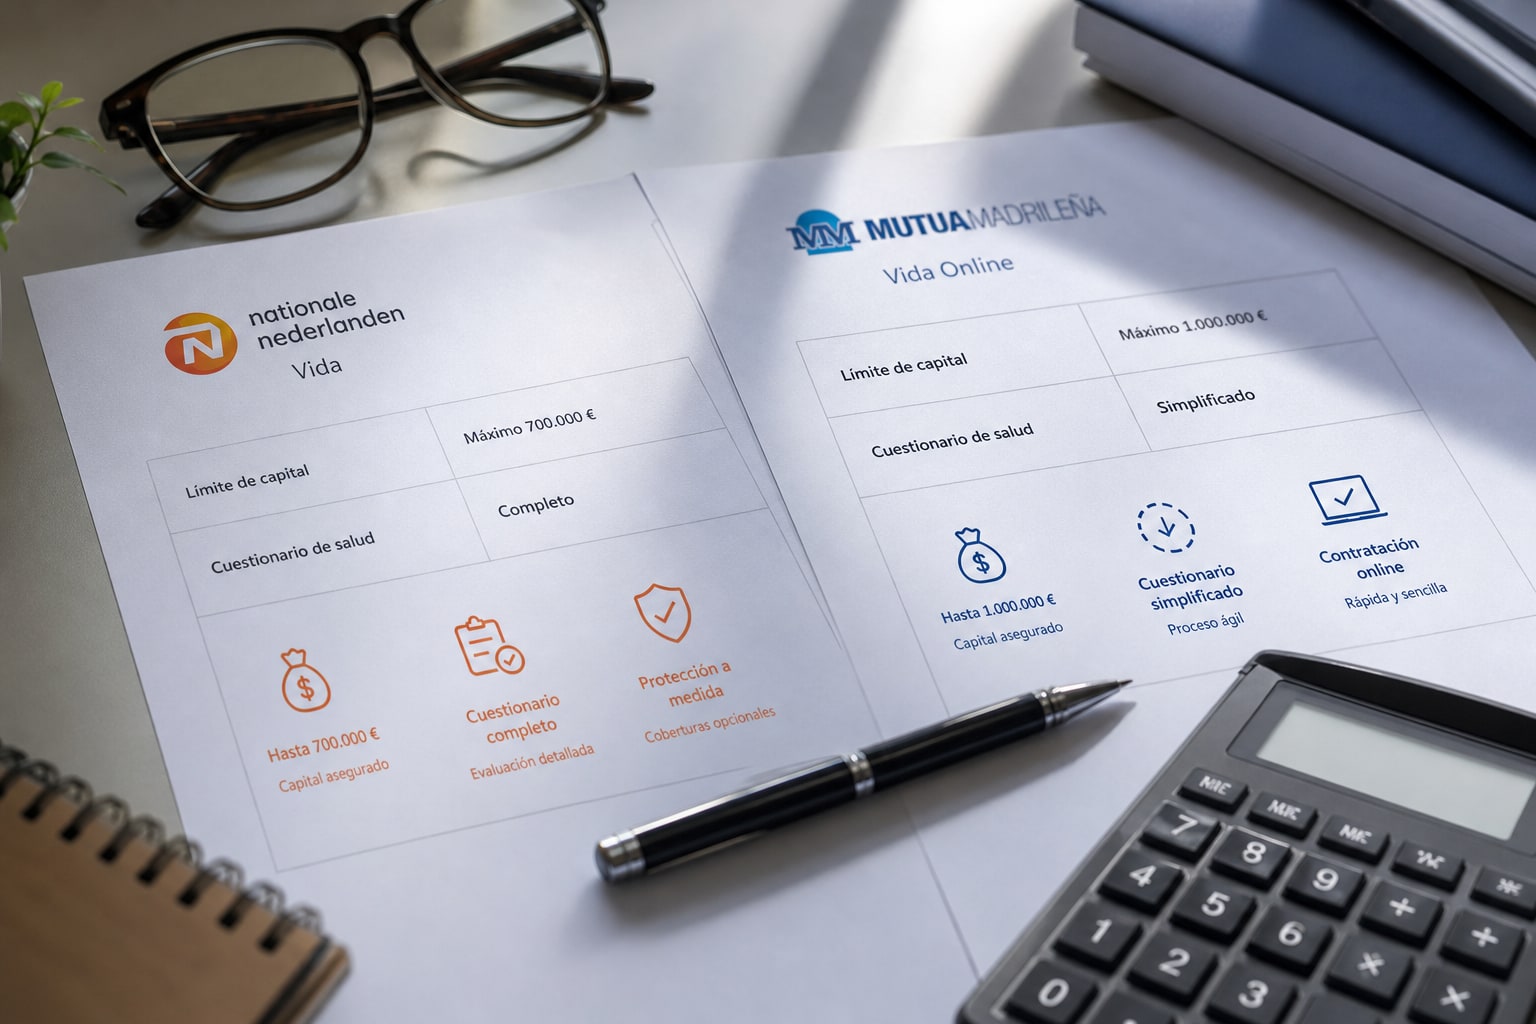
Contratar un seguro de vida online sin reconocimiento médico se ha convertido en el estándar del canal digital en España. Rellenas una declaración de salud, firmas y listo. El problema aparece cuando el capital que necesitas —pongamos 250.000 € para cubrir una hipoteca— roza el techo que cada aseguradora acepta sin mandarte al analista. Y ahí Nationale-Nederlanden y Mutua Madrileña no juegan la misma liga.
Vamos a lo concreto: qué capital máximo admite cada una solo con cuestionario, cómo cambia por edad y qué perfil sale ganando en cada caso.
El contexto: por qué el límite sin pruebas médicas importa tanto
La declaración de salud del seguro de vida es un cuestionario legalmente vinculante (artículo 10 de la Ley de Contrato de Seguro). Si mientes u omites algo relevante, la aseguradora puede reducir o anular la prestación. Hasta ahí, nada nuevo.
Lo que sí cambia entre compañías es el umbral de capital a partir del cual la declaración ya no basta y toca pasar por analítica, electro o incluso reconocimiento presencial. Ese umbral depende de dos variables: la edad del tomador y el capital solicitado. Y es justo donde se decide si tu contratación es cuestión de 10 minutos o se eterniza tres semanas.
Nationale-Nederlanden Mi Vida: el especialista digital
Nationale-Nederlanden lleva años posicionada como la aseguradora digital pura de vida en España. Su producto estrella, Mi Vida, se contrata íntegramente online con cuestionario de salud. En la práctica, admite capitales relativamente altos sin pruebas médicas para tramos jóvenes, aunque el umbral exacto se recalcula caso a caso según el algoritmo de suscripción (edad, profesión, hábitos y respuestas al cuestionario).
Para mayores de 50 o capitales por encima de los 200.000 €, lo habitual es que el sistema solicite al menos una analítica. No acaba de convencerme la opacidad del límite publicado —no lo encuentras en la web—, pero sí es cierto que el proceso digital funciona bien y el ratio de "sí sin pruebas" es alto en perfiles sanos menores de 45.
| Característica | Nationale-Nederlanden Mi Vida |
|---|---|
| Modalidad | Temporal anual renovable |
| Capital asegurado | Desde 30.000 € hasta 600.000 € |
| Coberturas | Fallecimiento (base); invalidez absoluta y permanente (opcional) |
| Edad máx. contratación | 65 años |
| Contratación 100% online | Sí, con declaración de salud |
| Exclusiones típicas | Deportes de riesgo, uso profesional vehículos, actos dolosos |
| Precio orientativo (hombre 35, no fumador, 150.000 €) | Desde ~11-14 €/mes |
Mutua Madrileña Vida: músculo tradicional en formato digital
Mutua Madrileña entró más tarde al vida puro digital, pero compensa con su red de agentes y una política de suscripción algo más conservadora en el canal online. Su cuestionario es más corto —se agradece—, pero el capital máximo sin pruebas médicas tiende a quedarse por debajo del de Nationale-Nederlanden a partir de ciertos tramos, especialmente cruzados los 45.
Eso sí, para capitales medios (hasta 150.000 €) y perfiles jóvenes, Mutua Madrileña resuelve la contratación digital con la misma agilidad y, en nuestras simulaciones, con prima competitiva. Donde pierde terreno es si necesitas 300.000 € o más: el salto a reconocimiento médico llega antes.
| Característica | Mutua Madrileña Seguro de Vida |
|---|---|
| Modalidad | Temporal anual renovable |
| Capital asegurado | Desde 30.000 € hasta 500.000 € |
| Coberturas | Fallecimiento (base); invalidez y enfermedades graves (opcionales) |
| Edad máx. contratación | 64 años |
| Contratación 100% online | Sí, con declaración de salud simplificada |
| Exclusiones típicas | Deportes de riesgo federados, suicidio primer año, estado de guerra |
| Precio orientativo (hombre 35, no fumador, 150.000 €) | Desde ~12-15 €/mes |
Capital máximo sin pruebas médicas: el cara a cara
Aquí viene el dato que buscas. Ninguna de las dos publica una tabla oficial pública con tramos, porque la suscripción es dinámica. Pero por lo que vemos repetidamente en cotizaciones reales:
- Menos de 35 años, no fumador, sin antecedentes: ambas aceptan capitales de hasta 200.000-250.000 € solo con declaración. Empate técnico.
- Entre 35 y 50 años: Nationale-Nederlanden suele estirar hasta 300.000 € sin pruebas; Mutua Madrileña empieza a pedir analítica desde 200.000 €.
- Más de 50 años: Nationale-Nederlanden mantiene el canal digital hasta aproximadamente 150.000 € sin pruebas; Mutua Madrileña baja ese techo a entorno 100.000-120.000 €.
Son horquillas orientativas, no promesas. Un cuestionario con tensión alta, colesterol o IMC fuera de rango reconfigura todo.
Qué admite cada una sin pedirte más papeles
- Nationale-Nederlanden: capitales más altos sin pruebas en tramos 35-55, cuestionario algo más largo, buena predisposición a aceptar perfiles con hábitos moderados.
- Mutua Madrileña: cuestionario más ágil, umbral de pruebas más bajo, pero mejor servicio postventa y oficina física si surge un siniestro.
Cambios recientes a tener en cuenta
Ambas compañías han ajustado en los últimos 12-18 meses sus modelos de suscripción digital — Nationale-Nederlanden ha ampliado el rango de capital contratable online y Mutua Madrileña ha simplificado el cuestionario. Conviene cotizar en ambas el mismo día: los límites internos cambian sin aviso público.
Tabla resumen con puntuación
| Criterio | Nationale-Nederlanden Mi Vida | Mutua Madrileña Vida |
|---|---|---|
| Capital máx. sin pruebas (joven sano) | 9/10 | 8/10 |
| Capital máx. sin pruebas (+50 años) | 8/10 | 6/10 |
| Agilidad del cuestionario | 7/10 | 9/10 |
| Precio competitivo | 9/10 | 8/10 |
| Red postventa / siniestros | 7/10 | 9/10 |
| Transparencia de condiciones | 7/10 | 8/10 |
| Total | 47/60 | 48/60 |
Veredicto por perfil
- Joven sano menor de 35 con capital hasta 200.000 €: Mutua Madrileña. Cuestionario rápido, prima competitiva y respaldo tradicional. Nationale-Nederlanden empata en capacidad, pero no aporta nada diferencial a esta edad.
- Hipotecado de 40-50 años con capital de 250.000-300.000 €: Nationale-Nederlanden. Es la que mayor probabilidad te da de cerrar sin pasar por analítica. El objetivo aquí es evitar reconocimiento médico, y gana por bastante.
- Mayor de 50 o autónomo con hipoteca grande: cotiza en ambas, pero prepárate para que te pidan pruebas si subes de 150.000 €. Nationale-Nederlanden suele estirar más el techo; Mutua Madrileña compensa con mejor acompañamiento si acabas pasando el reconocimiento. Para un caso análogo con cobertura de incapacidad temporal para autónomos hay matices adicionales.
Para contratos con componente de riesgo elevado o dudas sobre la declaración de salud, consulta con un mediador colegiado o la DGSFP antes de firmar: una omisión en el cuestionario puede costarte la prestación entera.
Preguntas frecuentes
¿Qué capital máximo puedo contratar en un seguro de vida sin reconocimiento médico en España?
Depende de la aseguradora, la edad y el cuestionario. En el canal digital, lo habitual es entre 150.000 € y 300.000 € para perfiles jóvenes sanos. Por encima suele requerirse analítica y, a partir de 400.000-500.000 €, reconocimiento presencial.
¿Es legal contratar un seguro de vida solo con declaración de salud?
Sí. El artículo 10 de la Ley de Contrato de Seguro regula el cuestionario de salud como instrumento válido. La aseguradora asume el riesgo con base en tus respuestas; si son veraces y completas, la cobertura es plena.
¿Qué pasa si omito algo en la declaración de salud?
La aseguradora puede reducir la indemnización proporcionalmente o, si la omisión es dolosa, denegarla por completo. Es el principal motivo de siniestros no pagados en vida.
¿Puedo cambiar de Mutua Madrileña a Nationale-Nederlanden si me suben la prima?
Sí, pero valora el histórico: si has desarrollado alguna patología desde que contrataste la primera, la nueva aseguradora puede excluirla o rechazarte. Cambiar no siempre ahorra.
