

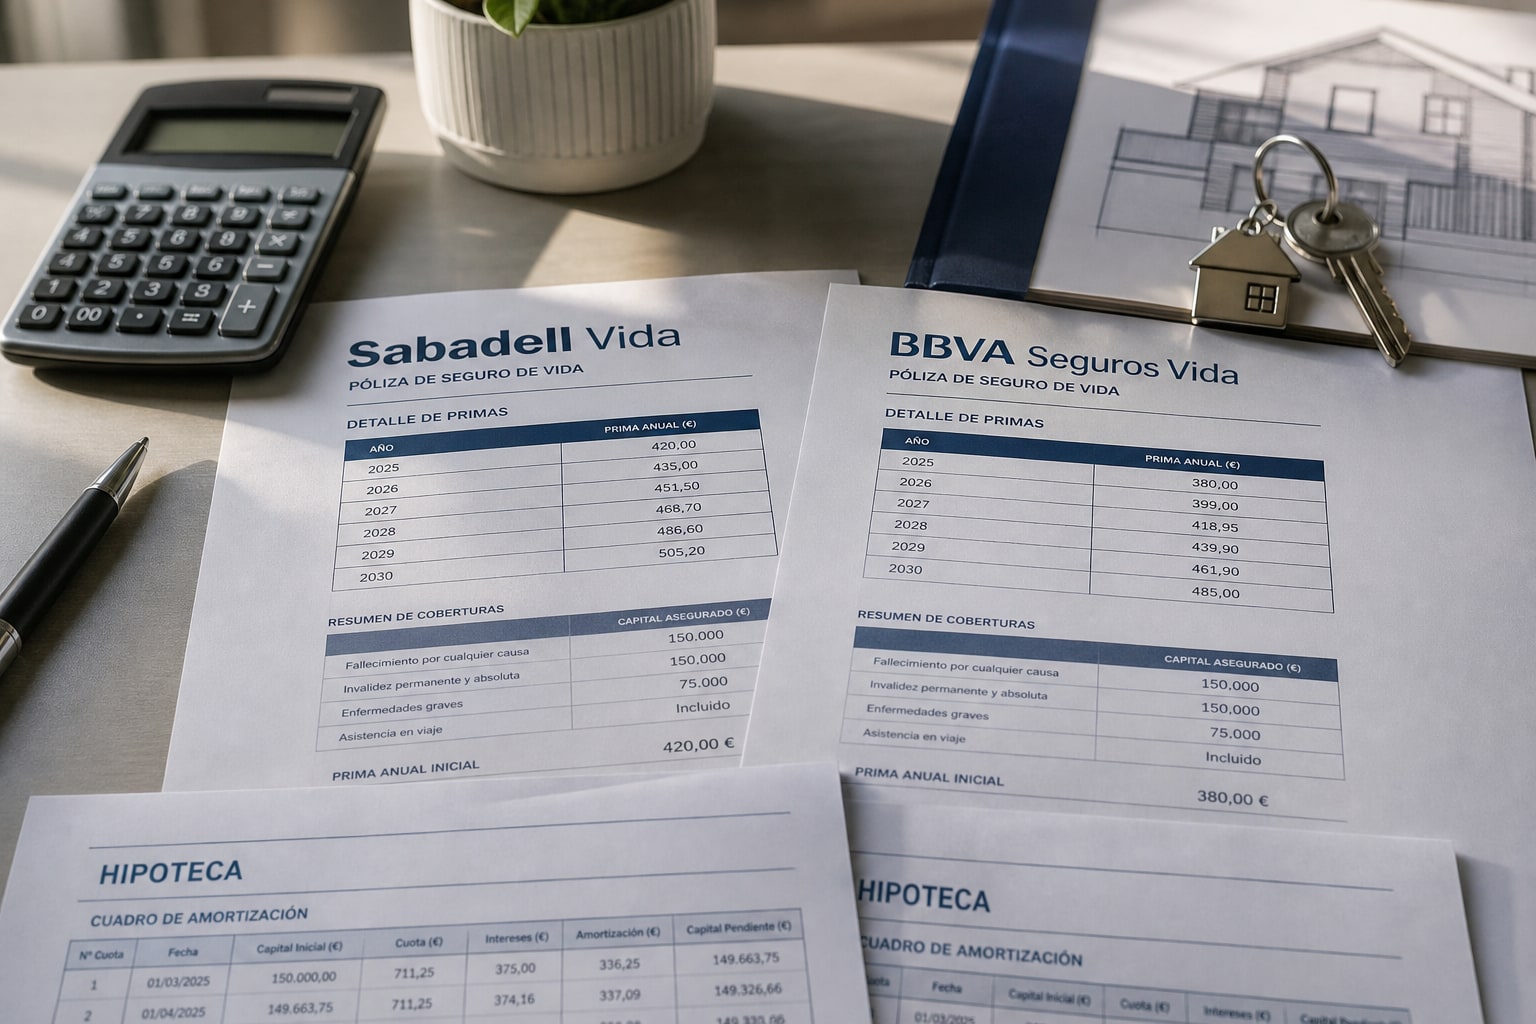
Firmas la hipoteca, aceptas el seguro de vida del banco y el primer año respiras: la cuota mensual aparece contenida, el diferencial baja y nadie te explica que esa prima no es fija. Es natural creciente. Y a partir del tercer año, el número en la póliza empieza a correr más rápido de lo que ahorras en el préstamo. Esa es la trampa silenciosa de los seguros de vida vinculados a hipoteca en España, y hoy ponemos cara a cara a los dos sospechosos habituales: Sabadell Vida y BBVA Seguros Vida.
Qué es realmente un seguro de vida vinculado a hipoteca
Hablamos de un seguro de vida temporal anual renovable cuyo capital suele igualar el pendiente de la hipoteca (o un porcentaje de él) y que el banco "sugiere" contratar para bonificar el diferencial. No es obligatorio por ley —la Ley 5/2019 de contratos de crédito inmobiliario te permite llevar seguro de otra compañía con coberturas equivalentes—, pero la bonificación en el tipo de interés hace que mucha gente lo acepte sin leer la letra del cuadro de primas.
El punto clave: la prima no es nivelada. Sube cada año porque sube el riesgo actuarial por edad. Lo que el primer año te cuesta, por ejemplo, 280 €, el séptimo puede costarte 520 € sin que hayas tocado el capital.
Sabadell Vida: cómo funciona la prima y la bonificación
Sabadell Vida se comercializa como producto vinculado a la hipoteca Sabadell. La bonificación habitual sobre el diferencial ronda los 0,30-0,50 puntos porcentuales según campaña y perfil, condicionada a mantener la póliza activa. La prima es natural creciente, con revisión anual al cumpleaños del asegurado.
| Característica | Sabadell Vida (vinculado hipoteca) |
|---|---|
| Modalidad | Temporal anual renovable, prima natural creciente |
| Capital asegurado | Habitualmente el 100% del pendiente hipotecario |
| Coberturas base | Fallecimiento (invalidez absoluta y permanente opcional) |
| Edad máx. contratación | Hasta 65 años (según condiciones de campaña) |
| Exclusiones típicas | Deportes de riesgo, preexistencias no declaradas, suicidio primer año |
| Bonificación diferencial | Aprox. 0,30-0,50 pp según producto hipotecario |
| Prima orientativa año 1 (40 años, 150.000 €) | ~250-320 € |
BBVA Seguros Vida: estructura y vinculación hipotecaria
BBVA Seguros Vida sigue un planteamiento muy parecido en forma, aunque con matices. También prima natural creciente, también vinculación a la bonificación del diferencial de la hipoteca BBVA, y una tarificación que —en nuestra experiencia comparando casos reales— arranca algo por encima de Sabadell en perfiles jóvenes pero sube con pendiente más suave en tramos intermedios.
| Característica | BBVA Seguros Vida (vinculado hipoteca) |
|---|---|
| Modalidad | Temporal anual renovable, prima natural creciente |
| Capital asegurado | 100% del pendiente, revisable al alza/baja según amortización |
| Coberturas base | Fallecimiento + invalidez absoluta permanente incluida en modalidad estándar |
| Edad máx. contratación | Hasta 65 años |
| Exclusiones típicas | Deportes de riesgo no declarados, preexistencias, acto doloso |
| Bonificación diferencial | Aprox. 0,10-0,30 pp dentro del pack hipoteca |
| Prima orientativa año 1 (40 años, 150.000 €) | ~290-360 € |
El efecto prima natural creciente: la cuenta del tercer año
Aquí está el nudo. Pongamos un asegurado tipo: 40 años, no fumador, hipoteca de 150.000 € a 25 años, cuota mensual sobre 650 € a un tipo bonificado del 2,90% (sin bonificar, 3,30%).
- Bonificación anual aproximada por tener el seguro de vida: entre 450 y 600 € al año en intereses (depende del año, baja a medida que amortizas).
- Prima año 1: 280 € (Sabadell) / 320 € (BBVA) orientativas.
- Prima año 3: ya ronda los 340-380 € en ambos.
- Prima año 5: puede escalar a 420-470 €.
- Prima año 7: tramo de 500-560 € no es raro.
¿Qué pasa? Que a partir del año tercero o cuarto, en perfiles de más de 40 años, la prima crece más rápido que lo que ahorras vía bonificación —porque la bonificación baja en términos absolutos conforme amortizas capital, y la prima sube por edad—. A nuestro juicio, ese es el punto de inflexión donde conviene reevaluar.
Comparativa directa y veredicto
| Variable | Sabadell Vida | BBVA Seguros Vida | Puntuación (1-10) |
|---|---|---|---|
| Prima año 1 (40 años, 150.000 €) | ~280 € | ~320 € | Sabadell 8 / BBVA 7 |
| Pendiente de curva (crecimiento anual) | Moderado-alto | Moderado | Sabadell 6 / BBVA 7 |
| Invalidez incluida de serie | Opcional | Incluida en estándar | Sabadell 6 / BBVA 8 |
| Bonificación diferencial | 0,30-0,50 pp | 0,10-0,30 pp | Sabadell 8 / BBVA 6 |
| Flexibilidad para cancelar y mantener hipoteca | Media (hay recálculo de diferencial) | Media | Sabadell 6 / BBVA 6 |
| Coste acumulado 7 años (estimado) | ~2.700 € | ~2.900 € | Sabadell 7 / BBVA 6 |
Las condiciones concretas de bonificación de ambos bancos se revisan por campaña: antes de firmar conviene pedir el cuadro de primas proyectado a 10 años por escrito y contrastar con un mediador colegiado o con la propia DGSFP. También es útil mirar cómo se mueven las primas niveladas frente a las crecientes a 20 años para ver el contraste real.
Veredicto por perfil
- Hipotecado joven (30-38 años) con intención de amortizar en 5-7 años: Sabadell Vida. La prima arranca más baja y, si prevés cancelar pronto o renegociar, la bonificación mayor del diferencial compensa durante la ventana corta.
- Familia con hipoteca a 25-30 años y titular de 40+ sin planes de amortización anticipada: BBVA Seguros Vida por tener invalidez incluida en el paquete estándar y una curva algo más suave. Aun así, revísalo al tercer año: casi seguro que un vida externo nivelado te sale mejor.
- Perfil mayor de 45 o fumador: ni uno ni otro vinculados. Vete a vida externo nivelado (puedes ver el caso en el análisis para fumador de 50 años) y asume el recálculo del diferencial. La diferencia a 10 años suele pasar de 2.000 €.
FAQ
¿Estoy obligado a contratar el seguro de vida del banco con la hipoteca?
No. La Ley 5/2019 permite aportar un seguro equivalente de otra compañía. El banco puede ajustar el diferencial, pero no negarte el préstamo por ello.
¿Puedo cancelar Sabadell Vida o BBVA Seguros Vida a mitad de hipoteca?
Sí, respetando los plazos de preaviso. Lo normal es que el banco recalcule el diferencial al alza al perder la bonificación. Haz números antes.
¿Qué significa prima natural creciente?
Que la prima sube cada año con la edad del asegurado y el riesgo actuarial, aunque el capital asegurado baje por amortización. No es un error: está en condiciones generales.
¿Un seguro de vida externo es siempre más barato?
No siempre, y menos el primer año. Suele compensar a partir del tercero o cuarto, cuando la prima vinculada sube con fuerza. Compara el coste total a 7-10 años, no solo la cuota mensual inicial.
