

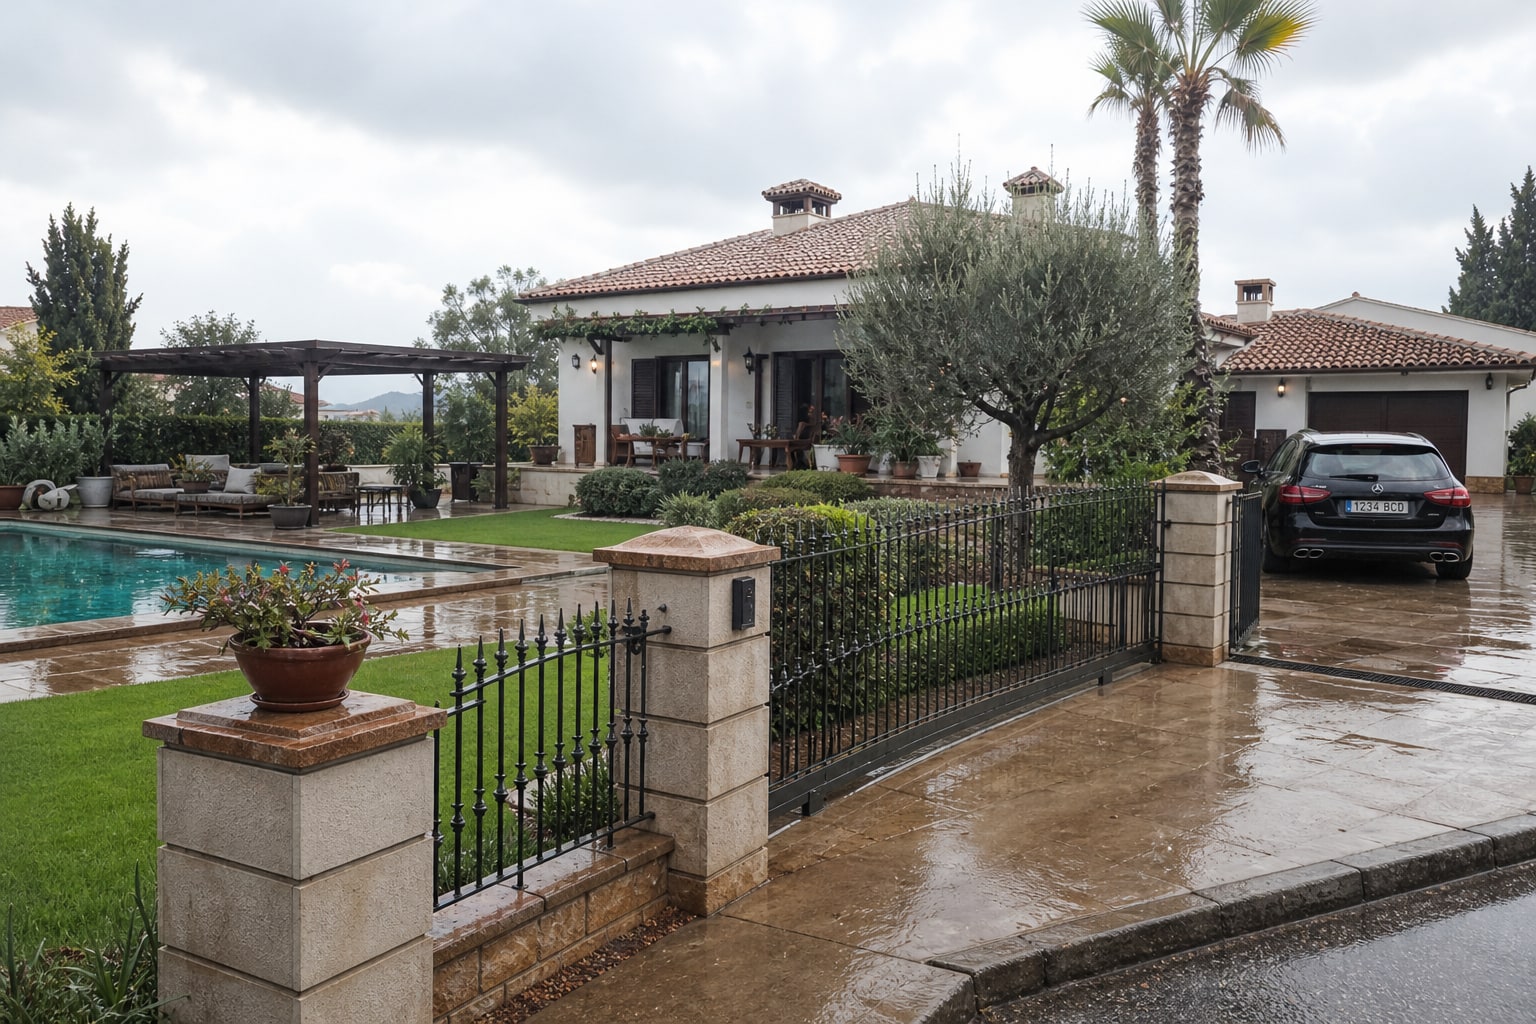
El chalet con parcela es la pesadilla favorita del suscriptor. Donde un piso se resuelve con continente, contenido y responsabilidad civil, un unifamiliar con piscina enterrada, vallado perimetral, pérgola y riego automático abre un abanico de sublímites que ni siempre están donde el propietario cree. Y ahí es donde AXA Hogar y Zurich Hogar — dos de los pesos pesados del ramo en España — se juegan la pelea.
El problema real del chalet: el continente exterior no siempre está en el continente
Mucho propietario firma su póliza convencido de que, si el seguro cubre "continente", cubre todo lo que esté atornillado al suelo. En la práctica, no. La piscina enterrada, el vallado de obra, la caseta de jardín, la pérgola o el pozo suelen tratarse como elementos de construcción exteriores, con sublímites propios dentro del capital de continente. Si no los declaras, o los declaras mal, el día del siniestro te comes la diferencia tú.
AXA y Zurich los tratan de forma distinta, y esa diferencia es la que decide el partido.
AXA Hogar Óptima: criterio amplio en elementos fijos exteriores
AXA, en su modalidad Hogar Óptima para vivienda unifamiliar, considera parte del continente los elementos fijos de la parcela: piscina de obra, vallado perimetral, puertas de acceso motorizadas, pérgolas ancladas y caseta de jardín de fábrica. El capital no se desgaja: entra dentro del continente declarado, siempre que la valoración inicial lo recoja.
Lo que a nuestro juicio funciona bien: cubre daños por fenómenos atmosféricos (granizo, viento, lluvia torrencial) sobre piscina y vallado sin aplicar franquicia específica en continente, con la franquicia general de la póliza. Y la asistencia hogar 24h envía técnico para fugas en instalación de piscina, algo que no todas las compañías asumen sin discusión.
Lo que no acaba de convencerme: los objetos de jardín no fijos (mobiliario de exterior, barbacoa portátil, sombrillas, equipamiento de piscina desmontable) van por contenido exterior con sublímite propio — habitualmente un porcentaje del contenido total — y el robo en jardín abierto tiene condiciones estrictas sobre vallado y cerramiento.
| Característica | AXA Hogar Óptima (unifamiliar) |
|---|---|
| Continente (capital) | A valoración, incluye piscina de obra, vallado y pérgola fija |
| Contenido exterior | Sublímite sobre contenido total declarado |
| RC familiar | Hasta 600.000 € (modalidad estándar) |
| Robo contenido exterior | Cubierto con condiciones de cerramiento |
| Daños por agua instalación piscina | Incluido en continente |
| Asistencia hogar 24h | Sí, con técnicos para instalación de piscina |
| Franquicia | General de póliza (variable, suele partir de 0-150 €) |
| Precio orientativo chalet 200 m² + piscina | 650-950 €/año |
Zurich Klinc Hogar: modular, con el exterior como extensión
Zurich juega distinto. Su propuesta Klinc Hogar — y la gama tradicional Zurich Hogar — permite modular coberturas. El continente básico cubre la estructura de la vivienda; los elementos de parcela (piscina, vallado, pérgola) se integran como extensión de continente exterior cuando se declaran específicamente al contratar.
Lo que hace bien Zurich: la indemnización por daños estéticos tras siniestro suele ser más generosa en revestimiento de piscina (gresite, liner), y la cobertura de instalaciones de riego automático y bombas sumergidas está mejor delimitada en condiciones. Para chalet con infraestructura de jardín seria, es un plus real.
Lo que es cuestionable: si no declaras expresamente la piscina y su valor de reposición al contratar, el día del siniestro Zurich aplica regla proporcional sin piedad. Más disciplina al suscribir, menos sorpresas después — pero exige propietario atento.
| Característica | Zurich Klinc Hogar / Zurich Hogar |
|---|---|
| Continente (capital) | Base + extensión exterior declarada (piscina, vallado) |
| Contenido exterior | Módulo específico contratable |
| RC familiar | Hasta 600.000 € ampliable |
| Robo contenido exterior | Cubierto con módulo robo ampliado |
| Daños estéticos piscina | Buena cobertura de revestimiento |
| Asistencia hogar 24h | Sí, red de técnicos amplia |
| Franquicia | Según módulo (habitualmente 0-150 €) |
| Precio orientativo chalet 200 m² + piscina | 600-900 €/año |
Cara a cara: dónde gana cada una
| Criterio | AXA Hogar Óptima | Zurich Hogar |
|---|---|---|
| Simplicidad al suscribir | 8/10 | 6/10 |
| Cobertura piscina de obra | 8/10 | 8/10 |
| Daños estéticos revestimiento | 7/10 | 9/10 |
| Vallado y pérgola fija | 8/10 | 8/10 |
| Contenido exterior / mobiliario jardín | 7/10 | 8/10 |
| Asistencia hogar 24h | 8/10 | 8/10 |
| Precio orientativo | 7/10 | 8/10 |
| Total | 7,6 | 7,9 |
Exclusiones típicas que conviene mirar dos veces
Ambas compañías coinciden en lo esperable del ramo: daños por falta de mantenimiento (fugas lentas en instalación de piscina no detectadas), uso profesional de la vivienda sin declarar, siniestros preexistentes y daños por heladas en instalaciones sin vaciado invernal. En zonas de riesgo (incendio forestal, inundación), el Consorcio de Compensación de Seguros cubre los extraordinarios según el Reglamento del Consorcio — eso aplica a cualquier póliza de hogar en España, no es mérito de la compañía.
Ninguna de las dos ha publicado cambios estructurales recientes en condicionado de hogar unifamiliar que alteren esta comparativa, pero conviene revisar la última edición del condicionado general antes de firmar. Como ya tratamos en el análisis de Mapfre Hogar vs Allianz Hogar en vivienda con placas solares, los elementos exteriores atípicos exigen declaración expresa — vale igual aquí.
Veredicto por perfil
- Propietario de chalet estándar con piscina de obra y vallado, sin ganas de pelearse con el condicionado: AXA Hogar Óptima. Suscripción más clara, menos letra pequeña sobre qué entra en continente.
- Chalet premium con piscina de gresite caro, pérgola bioclimática, riego automático e instalaciones serias de jardín: Zurich Hogar. Mejor indemnización en revestimiento y daños estéticos, siempre que declares bien los capitales.
- Perfil que alquila el chalet temporadas en verano: ninguna de las dos sin declararlo. Habla con un mediador colegiado o consulta en la DGSFP — el uso turístico cambia el riesgo y puede invalidar coberturas si no se refleja en póliza.
Y recuerda: cambiar de compañía no siempre ahorra. Si llevas años sin siniestros en una de las dos, el valor del histórico pesa más que 80 € de diferencia en la prima anual.
FAQ
¿La piscina enterrada entra siempre en el continente del seguro de hogar?
No automáticamente. Depende de la compañía y de si se ha declarado al suscribir. AXA la integra dentro del continente valorado; Zurich exige declaración expresa como extensión. Si no figura en la póliza, el siniestro puede quedar fuera o indemnizarse con regla proporcional.
¿Qué pasa con el mobiliario de jardín, la barbacoa o la sombrilla?
Van por contenido exterior, con sublímite propio dentro del contenido total declarado. El robo en jardín suele requerir que la parcela esté vallada y cerrada; si no, la cobertura puede denegarse.
¿Cubre el seguro los daños por granizo sobre la piscina o la pérgola?
Sí, en ambas compañías, siempre que piscina y pérgola estén incluidas en el continente declarado. La franquicia aplicable es la general de la póliza, no una específica para elementos exteriores.
¿Qué norma regula estos contratos en España?
La Ley 50/1980 de Contrato de Seguro, con supervisión de la DGSFP. Para siniestros extraordinarios (inundación, terremoto, incendio forestal catastrófico) interviene el Consorcio de Compensación de Seguros, con independencia de la aseguradora contratada.
