

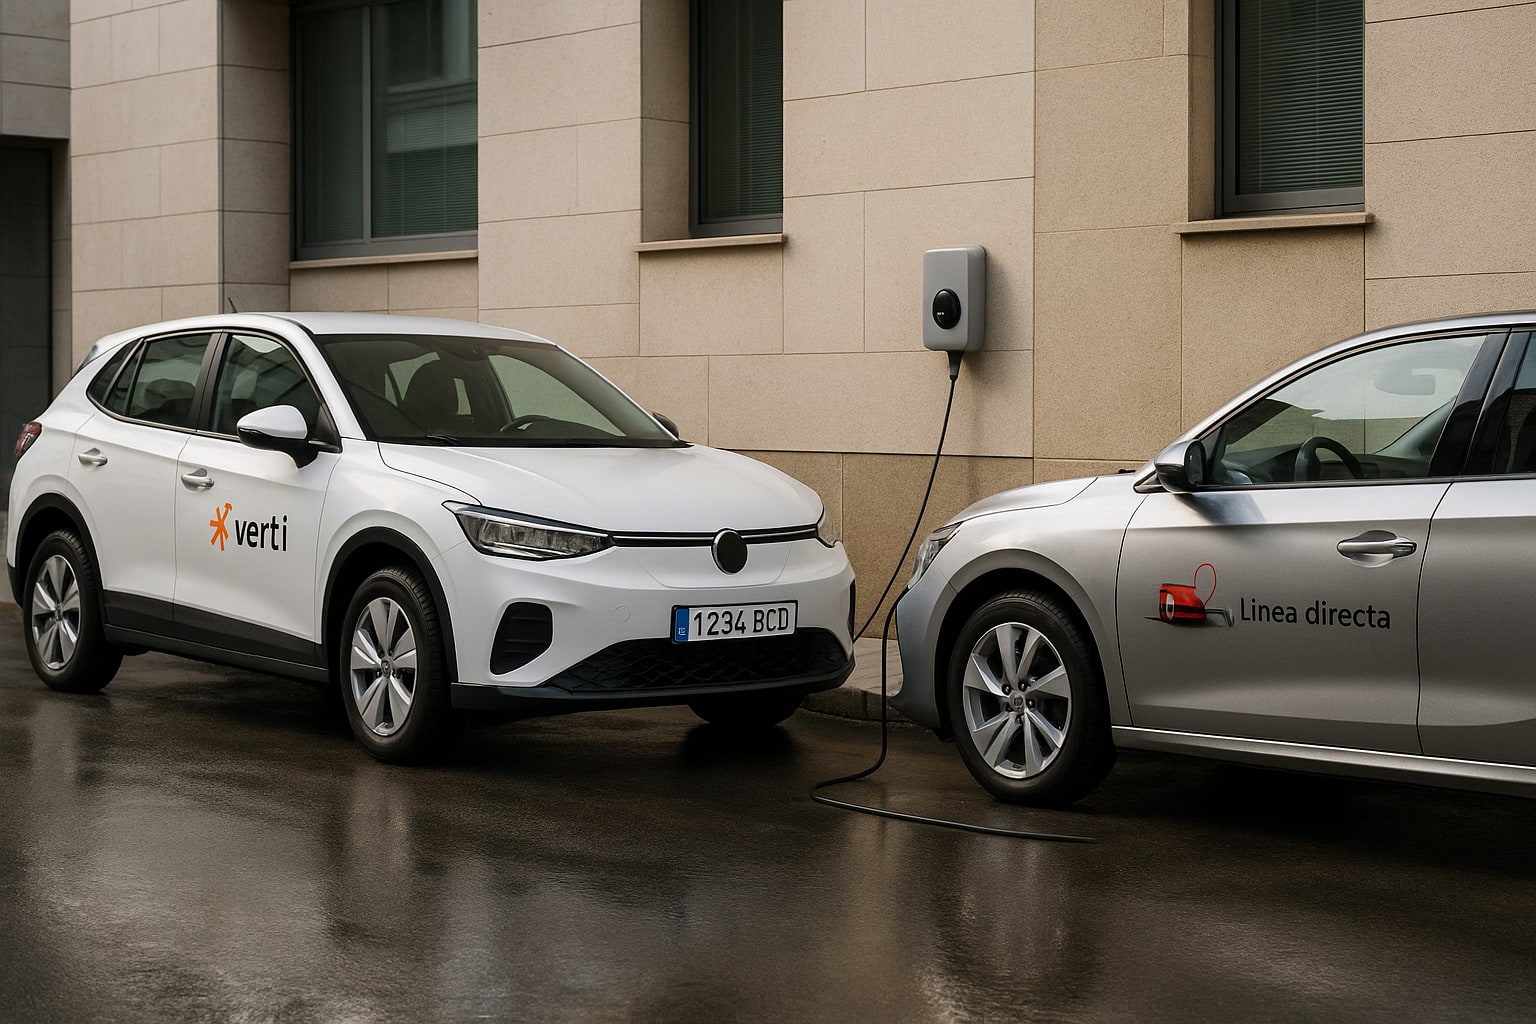
Comprar un eléctrico usado y enchufarlo en el garaje parece trivial hasta que uno lee la letra pequeña. ¿Qué póliza cubre qué? El cable de carga viaja con el coche, pero el wallbox está atornillado a la pared del trastero. Y ahí empieza el lío entre el seguro de auto y el de hogar. Vamos a poner a Verti y a Línea Directa frente a frente en su modalidad todo riesgo para un eléctrico de segunda mano con punto de recarga doméstico, porque las dos son directas, ambas venden online y las dos manejan bien el nicho eléctrico, pero no cubren lo mismo cuando el wallbox entra en juego.
Qué cubre realmente el seguro de auto durante la recarga
El seguro de coche —da igual la compañía— cubre el vehículo. Punto. Eso incluye el cable Modo 3 o Modo 2 que va con el coche, considerado accesorio, y los daños eléctricos al vehículo durante la recarga si el siniestro proviene de un fallo cubierto (incendio, sobretensión, cortocircuito imputable al coche). Lo que no cubre nunca la póliza de auto es la infraestructura fija de recarga instalada en la pared. Ese wallbox, si está anclado, es continente del hogar; si es portátil y se guarda en un armario, es contenido.
Verti y Línea Directa coinciden en el criterio general. La diferencia está en los matices: quién asume el cable si se lo roban del maletero, qué pasa con la sobretensión que va del wallbox al coche, y si exigen o no boletín eléctrico y instalador certificado para pagar.
Verti Todo Riesgo para eléctrico usado: dónde brilla y dónde se queda corto
Verti, del grupo MAPFRE, tiene un producto de auto pensado para conductores digitales que quieren tarificar rápido. En eléctrico usado juega bien: acepta baterías fuera de garantía del fabricante y no penaliza especialmente el kilometraje si el vehículo pasó ITV. El cable de recarga entra como accesorio del vehículo con un límite orientativo que conviene confirmar en condiciones particulares (suele moverse entre 600 y 1.000 €, según modalidad).
Lo bueno: asistencia en carretera desde el kilómetro 0 en todo riesgo, incluido remolque a punto de carga si el coche se queda sin batería en vía pública —una cobertura que en eléctrico se agradece más de lo que parece—. Lo menos bueno: Verti no comercializa un pack combinado auto+hogar con wallbox integrado, así que si quieres el cargador cubierto necesitas contratar aparte un hogar (propio o de otra compañía) y declararlo como parte del continente.
| Característica | Verti Todo Riesgo (eléctrico usado) |
|---|---|
| Modalidad | Todo riesgo con o sin franquicia |
| Franquicia orientativa | Desde 0 € (sin franquicia) o 150–300 € según perfil |
| Asistencia en carretera | Desde km 0 en todo riesgo, remolque a punto de recarga |
| Vehículo de sustitución | Opcional, según paquete contratado |
| Red de talleres | Concertada (grupo MAPFRE) o libre elección con condiciones |
| Cable de recarga | Cubierto como accesorio, límite en condiciones particulares |
| Wallbox fijo | NO cubierto por póliza de auto (corresponde a hogar) |
| Precio orientativo | 500–850 €/año para conductor de 40 años, 5 años carnet, sin siniestros |
Línea Directa Todo Riesgo para eléctrico usado: lo que aporta de más
Línea Directa lleva años trabajando el segmento eléctrico con producto específico. En su modalidad todo riesgo para usados, ofrece coberturas asociadas a la particularidad del EV: asistencia con grúa a punto de recarga si el coche se queda sin autonomía, cobertura del cable de recarga contra robo y daños también fuera del vehículo (importante si cargas en poste público y dejas el cable conectado), y valoración del vehículo que respeta el precio de mercado del usado eléctrico, que se deprecia distinto que un térmico.
En wallbox, Línea Directa opera igual que Verti a efectos de la póliza de auto: no cubre la instalación fija. Ahora bien, sí comercializa seguro de hogar propio, y en él el wallbox anclado a la pared se puede declarar dentro del continente siempre que se aporte certificado de instalación por instalador autorizado y boletín eléctrico actualizado del CPR (Certificado de Instalación Eléctrica). Sin esos papeles, el peritaje puede recortar la indemnización o excluirla directamente.
| Característica | Línea Directa Todo Riesgo (eléctrico usado) |
|---|---|
| Modalidad | Todo riesgo con franquicia configurable |
| Franquicia orientativa | 150 €, 300 € o 600 € según elección |
| Asistencia en carretera | Desde km 0, grúa a punto de recarga por falta de batería |
| Vehículo de sustitución | Incluido en paquetes premium |
| Red de talleres | Concertada con especialistas en alta tensión |
| Cable de recarga | Cubierto contra robo/daños, también fuera del vehículo |
| Wallbox fijo | NO cubierto por póliza de auto; sí por su seguro de hogar como continente |
| Precio orientativo | 550–900 €/año para mismo perfil que Verti |
El wallbox: ¿continente o contenido?
Aquí está el nudo. Un wallbox anclado a la pared con obra eléctrica (línea dedicada desde el cuadro, magnetotérmico y diferencial propios, protección contra sobretensiones) es, a efectos de la Ley de Contrato de Seguro, parte del continente del inmueble. Se cubre con el capital de continente del hogar, no con el contenido. Un cargador portátil enchufable tipo Modo 2, guardado en un armario, es contenido.
Esa distinción manda sobre franquicias, límites y peritajes. Si el rayo entra por la línea y funde el wallbox, cobras por continente. Si el mismo rayo funde el cable Modo 2 portátil, cobras por contenido —y con el sublímite de aparatos eléctricos, que suele ser bajo—. Ni Verti ni Línea Directa se salen de este esquema, pero conviene revisarlo con el mediador antes de firmar. Algo parecido al planteamiento que ya vimos con AXA y Allianz en vivienda con electrodomésticos conectados, donde el matiz del dispositivo cambia por completo la indemnización.
Sobretensión durante la recarga: quién paga el coche
Escenario real: cargando de noche entra una sobretensión por la red, el wallbox la transmite y fríe la electrónica del coche. ¿Auto u hogar?
- Si el daño lo sufre el coche, responde la póliza de auto en todo riesgo. Verti y Línea Directa lo cubren, con aplicación de franquicia según modalidad.
- Si el daño lo sufre el wallbox, responde el seguro de hogar, siempre que se aportara boletín y esté declarado en continente.
- Si el daño lo sufren ambos, cada póliza asume su parte. Sin solapamiento.
Eso sí, hay una exclusión que aparece en las dos compañías: si la instalación del wallbox se hizo sin instalador certificado y sin boletín eléctrico, la aseguradora de hogar puede rechazar el siniestro y —ojo— la de auto puede argumentar culpa del asegurado si el fallo del coche proviene de una infraestructura irregular. No es fantasía: es doctrina habitual del peritaje.
Exclusiones típicas que comparten Verti y Línea Directa
- Uso profesional del vehículo no declarado (VTC, reparto).
- Recarga en instalación sin boletín o modificada por no profesional.
- Daños preexistentes a la contratación.
- Prácticas de riesgo con el vehículo (circuito, rally).
- Batería alquilada no declarada al asegurador (aquí conviene revisar la comparativa entre Génesis y Verti para batería en régimen de alquiler).
Cambios recientes a tener en cuenta
Verti ha ido ajustando en 2024–2025 sus paquetes de eléctrico dentro del paraguas MAPFRE, con más flexibilidad en asistencia. Línea Directa mantiene su producto EV como uno de los más maduros del mercado directo español, con actualizaciones en asistencia a punto de recarga. Antes de firmar, pide condiciones particulares actualizadas y confirma el límite del cable de recarga: es donde más varía entre presupuestos.
Tabla resumen y puntuación
| Criterio (1–10) | Verti Todo Riesgo | Línea Directa Todo Riesgo |
|---|---|---|
| Cobertura cable de recarga | 7 | 9 |
| Asistencia específica EV | 8 | 9 |
| Flexibilidad de franquicia | 8 | 8 |
| Red de talleres para alta tensión | 8 | 9 |
| Pack combinado con hogar (wallbox) | 5 | 8 |
| Precio orientativo | 8 | 7 |
| Digitalización y siniestro online | 9 | 8 |
| Media ponderada | 7,6 | 8,3 |
Veredicto por perfil
- Joven conductor con eléctrico usado y carga en garaje comunitario: Verti. Prima más ajustada, tarificación digital ágil y cobertura del cable suficiente si cargas siempre en el mismo punto.
- Familia con vivienda unifamiliar y wallbox instalado en pared con obra eléctrica: Línea Directa, y contrata también su seguro de hogar para meter el wallbox en continente con boletín. La ventaja de tener las dos pólizas en la misma casa pesa cuando hay siniestro mixto.
- Autónomo con eléctrico de uso mixto (profesional + particular): Línea Directa, siempre declarando el uso profesional. Su cobertura del cable fuera del vehículo y la asistencia a punto de recarga cuadran mejor con quien carga en calle.
Ni una ni otra cubren el wallbox desde la póliza de auto. La respuesta corta a la pregunta del titular es que el wallbox va por el hogar, no por el coche, y Línea Directa lleva ventaja porque comercializa las dos pólizas y facilita el encaje. Verti gana en precio y agilidad, pero te obliga a resolver el hogar por tu cuenta.
Antes de firmar, pásalo por un mediador colegiado o consulta la DGSFP para tu caso concreto: cada instalación, cada garaje y cada histórico cambia el resultado.
Preguntas frecuentes
¿El wallbox instalado en la pared está cubierto por el seguro del coche eléctrico?
No. Ni Verti ni Línea Directa cubren el wallbox anclado con la póliza de auto. Corresponde al seguro de hogar, declarándolo como parte del continente si está fijado con obra eléctrica y con boletín en regla.
¿Qué papeles necesito para que el seguro de hogar pague si se estropea el wallbox?
Certificado de instalación firmado por instalador autorizado, boletín eléctrico (CIE) actualizado y factura del equipo. Sin esa documentación, el perito puede reducir o rechazar la indemnización.
Si una sobretensión daña el coche mientras carga en casa, ¿lo cubre la póliza de auto?
Sí, en modalidad todo riesgo, tanto Verti como Línea Directa cubren daños eléctricos al vehículo por sobretensión, con la franquicia contratada. El daño al wallbox va aparte por el hogar.
¿Cubren estas compañías el cable de recarga si me lo roban en un poste público?
Línea Directa cubre expresamente el cable fuera del vehículo contra robo y daños dentro de límites. Verti lo trata como accesorio del vehículo, con un límite que hay que verificar en condiciones particulares —y que suele ser inferior si el cable está desconectado del coche—.
