
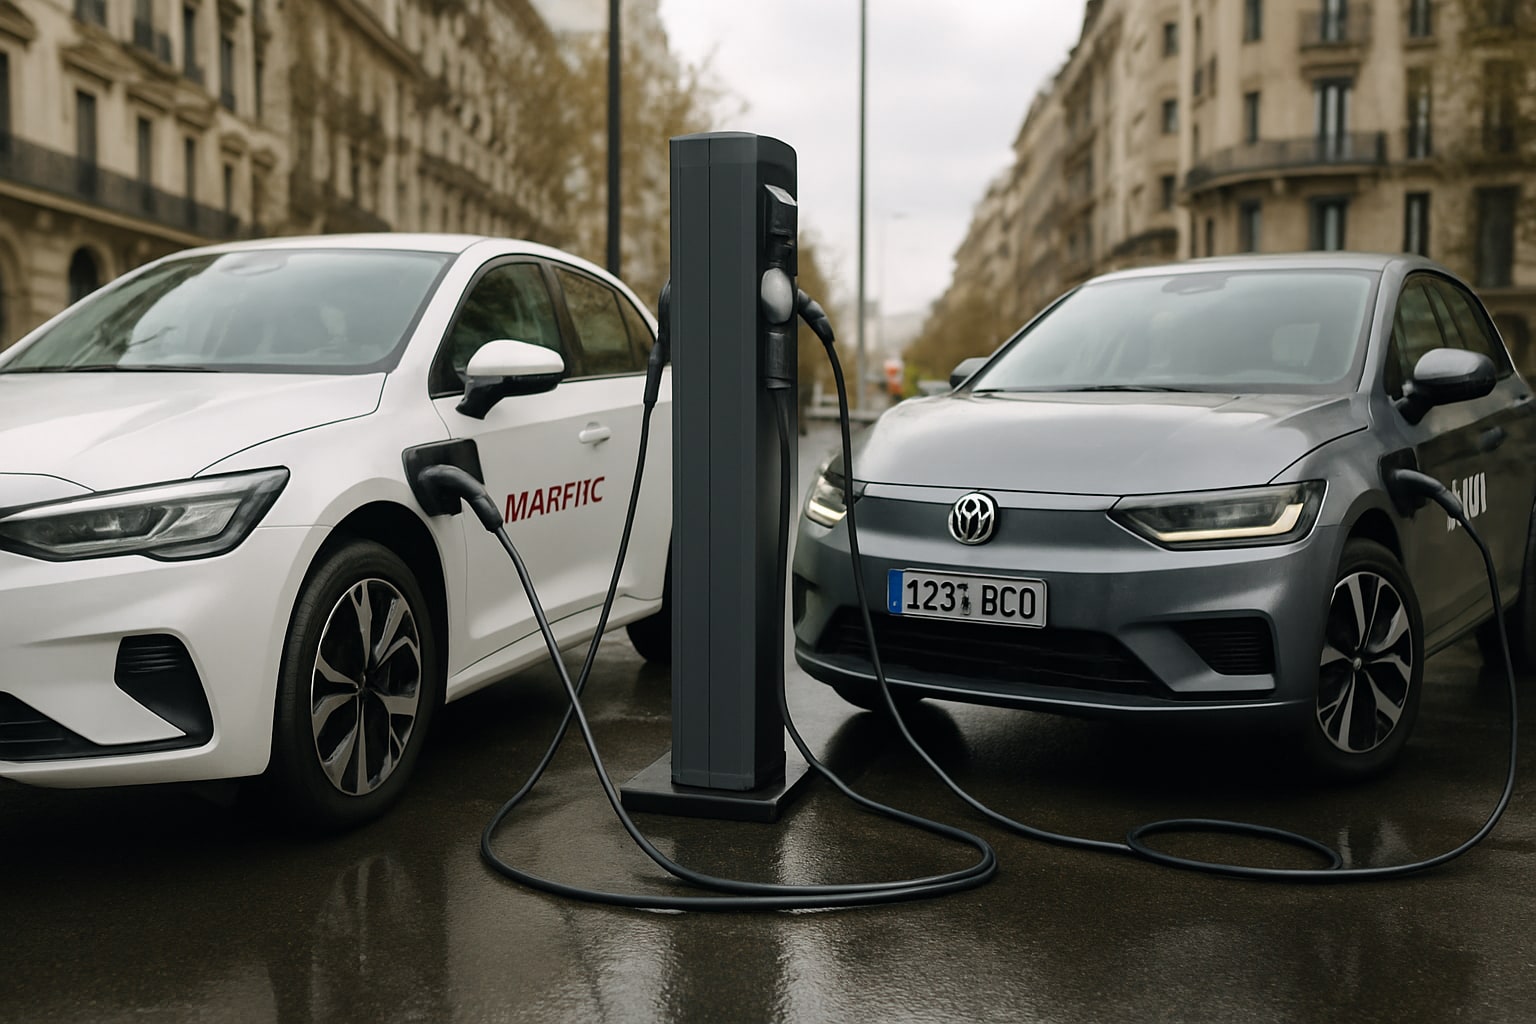
Comprarse un eléctrico nuevo y toparse con que la póliza clásica no entiende ni la batería ni el cable es más habitual de lo que parece. La batería puede valer el 40-50% del coche. El cable de carga, entre 150 y 400 € si es Modo 3, y bastante más si hablamos del wallbox doméstico. Y ahí es donde Mapfre y AXA, las dos aseguradoras generalistas con más presencia en España para este perfil, no juegan igual.
Por qué un todo riesgo "normal" se queda corto en un eléctrico
Un todo riesgo estándar cubre daños propios, robo, incendio, lunas y asistencia. Hasta ahí, bien. El problema aparece cuando el siniestro afecta a la batería de tracción (sobrecarga, incendio térmico, inmersión parcial, golpe en los bajos) o cuando te roban el cable mientras cargas en un punto público. Muchas pólizas clásicas lo meten como "accesorio no fijo" y lo limitan a 300 € tirando por lo alto. Insuficiente.
Mapfre y AXA han adaptado sus condicionados específicamente para vehículo eléctrico, y es ahí donde conviene mirar la letra pequeña.
Mapfre Todo Riesgo para Vehículos Eléctricos: qué cubre de verdad
El producto de Mapfre para eléctricos integra la batería dentro del valor del vehículo a efectos de indemnización, sin tratarla como pieza aparte. Esto es importante porque evita el típico recorte por "depreciación de componente". Cubre daños por sobrecarga eléctrica durante la recarga, incendio originado en la batería y daños por conexión defectuosa en punto de carga, siempre que la instalación cumpla normativa.
El cable de carga Modo 3 se incluye como equipamiento del vehículo, con cobertura de robo y daños cuando está en uso en vía pública o conectado al wallbox doméstico. La asistencia en carretera arranca desde el kilómetro 0 e incluye grúa específica para eléctrico y traslado a punto de recarga más cercano si el problema es por batería agotada (no por avería, ese matiz lo cubren pocos).
| Característica | Mapfre Todo Riesgo VE |
|---|---|
| Modalidad | Todo riesgo con franquicia opcional |
| Franquicia | 0 €, 300 € o 600 € (a elegir) |
| Batería de tracción | Incluida en valor vehículo, sin sublímite |
| Cable de carga Modo 3 | Cubierto como equipamiento (robo y daños) |
| Wallbox doméstico | No cubierto en la póliza de auto (va en hogar) |
| Asistencia | Desde km 0, grúa específica VE, traslado a cargador |
| Red de talleres | Concertada con formación en alta tensión |
| Precio orientativo | Desde 650-780 €/año (conductor 40 años, sin siniestros) |
AXA Eco Auto Todo Riesgo: el enfoque "green" con matices
AXA llevó más tarde al mercado español su producto específico para eléctricos e híbridos enchufables, pero el condicionado es sólido. Cubre la batería como parte del vehículo, incluye daños por sobretensión en recarga y asume el cable de carga tanto robado como dañado. Donde AXA pisa más fuerte es en la recarga en punto público: cubre expresamente el cable sustraído durante la sesión de carga, algo que Mapfre también contempla pero sin tanto detalle en el condicionado.
El punto flojo: el límite indemnizatorio del cable en AXA está fijado en una cifra concreta por siniestro (consultar póliza, suele moverse en el entorno de los 500 €), mientras que Mapfre lo trata como parte del equipamiento sin sublímite expreso. Para un cable Type 2 estándar sobra; para uno de carga rápida CCS puede quedarse corto.
| Característica | AXA Eco Auto Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con franquicia opcional |
| Franquicia | 0 €, 300 € o 500 € (a elegir) |
| Batería de tracción | Incluida, con cobertura expresa de sobrecarga |
| Cable de carga Modo 3 | Cubierto con sublímite por siniestro |
| Wallbox doméstico | No cubierto en auto (requiere seguro hogar) |
| Asistencia | Desde km 0, grúa VE, remolque a cargador |
| Red de talleres | Red propia con convenios para alta tensión |
| Precio orientativo | Desde 680-820 €/año (conductor 40 años, sin siniestros) |
Donde cada una gana claramente
Mapfre gana en: trato de la batería sin sublímites y red de talleres concertada más amplia en España para vehículos de alta tensión. Si vives fuera de capital, es más probable que tengas taller homologado cerca.
AXA gana en: redacción más explícita de la cobertura del cable durante la recarga en punto público —útil si cargas habitualmente en vía pública— y en flexibilidad para asegurar también el wallbox doméstico cruzando con su producto de hogar.
Lo que ninguna de las dos cubre bien es la pérdida gradual de capacidad de la batería (degradación por uso). Eso es garantía del fabricante, no del seguro. No esperes que una aseguradora te pague porque tu batería ha bajado del 90% al 82% en tres años. Lo mismo con la cobertura del cable si se daña por mal uso o por un punto de carga público defectuoso sin reclamación al operador: entra en zona gris. Algo parecido vimos al analizar la cobertura del wallbox dentro del continente del hogar.
Tabla resumen y puntuación
| Variable | Mapfre VE | AXA Eco Auto |
|---|---|---|
| Cobertura batería | 9/10 | 8/10 |
| Cobertura cable de carga | 8/10 | 8,5/10 |
| Franquicia mínima | 9/10 (0 €) | 9/10 (0 €) |
| Asistencia carretera VE | 9/10 | 8,5/10 |
| Red de talleres homologados | 9/10 | 7,5/10 |
| Precio orientativo | 8,5/10 | 8/10 |
| Media | 8,75 | 8,25 |
Veredicto por perfil
- Para conductor urbano que carga casi siempre en wallbox doméstico: Mapfre. Mejor red de talleres y batería sin sublímite ganan a la especificidad del cable en vía pública que ofrece AXA.
- Para conductor que viaja mucho y carga en puntos públicos (Iberdrola, Repsol, Ionity): AXA. El tratamiento del cable durante la recarga pública está mejor atado en su condicionado.
- Para familia con eléctrico premium nuevo (coche > 50.000 €): Mapfre. El hecho de no fijar sublímite en batería pesa cuando hablamos de paquetes de 70-80 kWh que superan los 15.000 € de valor.
Ambas compañías han revisado condiciones de sus productos VE en los últimos 18 meses para incorporar expresamente la carga rápida DC y los daños en el BMS (sistema de gestión de batería). Antes de firmar, pide el condicionado particular y confirma el sublímite exacto del cable en tu modalidad. Para interpretación detallada, lo prudente es acudir a un mediador colegiado o consultar las guías de la DGSFP.
FAQ
¿El seguro cubre la pérdida de autonomía de la batería con el tiempo?
No. Ni Mapfre ni AXA cubren la degradación natural. Eso corresponde a la garantía del fabricante, que en la mayoría de eléctricos vendidos en España es de 8 años o 160.000 km con un mínimo del 70% de capacidad.
Si me roban el cable mientras cargo en un parking público, ¿me lo pagan?
Sí, en ambas compañías, pero con matices. AXA lo recoge expresamente como siniestro cubierto; Mapfre lo trata como equipamiento del vehículo. Guarda ticket de carga, denuncia y, si existe, grabación del punto como prueba.
¿Entra el wallbox doméstico en el seguro del coche?
No. Ni Mapfre ni AXA lo cubren bajo la póliza de auto. Debe asegurarse dentro del seguro de hogar como instalación fija, declarándolo al continente. Hazlo expresamente: muchas pólizas no lo asumen por defecto.
¿Me cubren si el coche se incendia cargando por un fallo del propio punto público?
Sí, los daños al vehículo entran en todo riesgo. La reclamación al operador del punto por responsabilidad civil la gestiona después la aseguradora vía subrogación según la Ley de Contrato de Seguro.
