
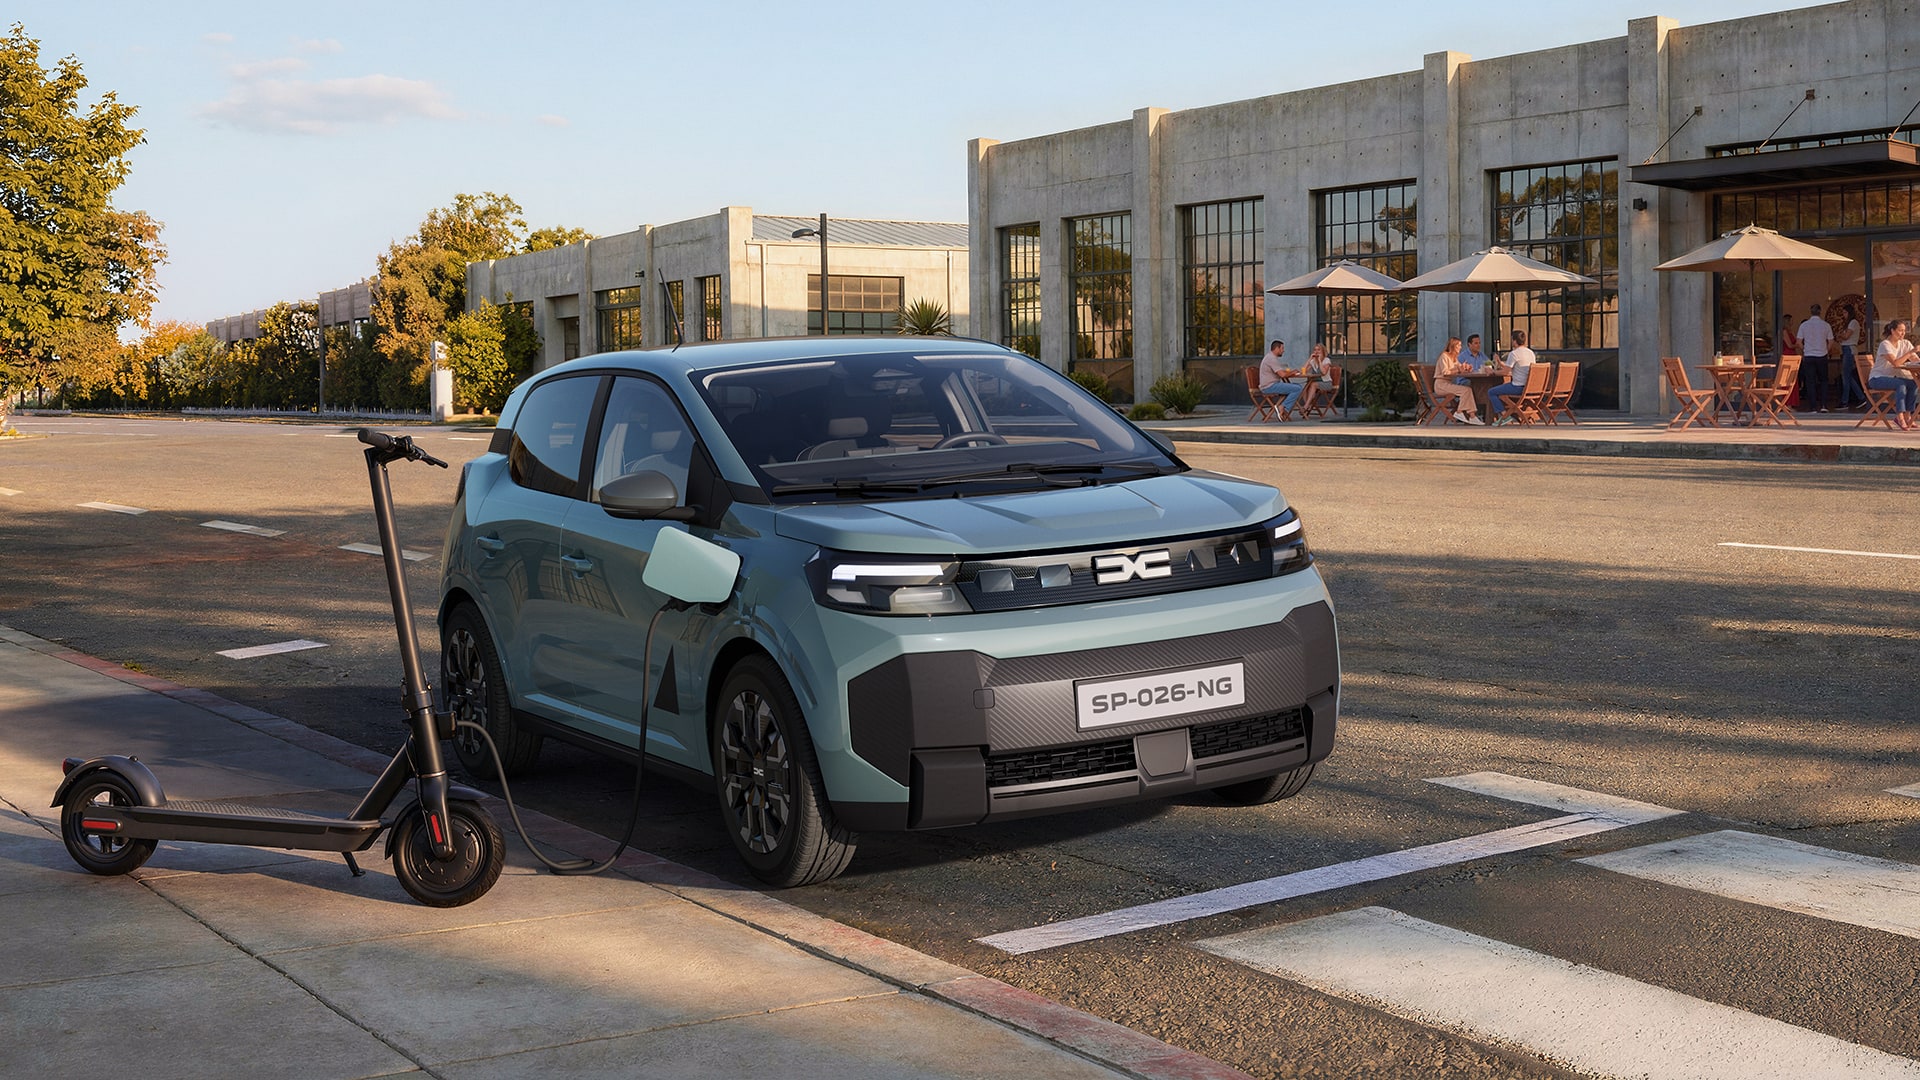
El coche eléctrico urbano ha metido en los contratos de auto una pieza que hace cinco años nadie discutía: el wallbox atornillado a la pared del garaje y el cable de carga que viaja en el maletero. Dos elementos caros, fáciles de dañar y, para colmo, apetecibles para el ladrón oportunista. Ni Verti ni Mutua Madrileña los tratan igual en sus modalidades de terceros ampliado, y ahí es donde se decide la póliza.
Vamos al grano, sin paños calientes.
Por qué el terceros ampliado se queda corto para un VE urbano
El terceros ampliado tradicional cubre responsabilidad civil obligatoria (Ley de Contrato de Seguro y RD 1507/2008), más robo, incendio y lunas. Pensado para un combustión antiguo, encaja bien. Pensado para un MG4, un Peugeot e-208 o un Dacia Spring aparcados en garaje comunitario con wallbox propio, deja huecos.
El cable de carga Modo 3 cuesta entre 180 y 450 € reponerlo. Un wallbox doméstico instalado ronda los 800-1.600 €. Si no están explícitamente mencionados en condicionado, el ajustador puede negarte la indemnización alegando que son "accesorios no declarados" o "instalación fija ajena al vehículo".
Verti Terceros Ampliado: digital, directa, con límites claros
Verti juega la carta del precio y la gestión 100% online. En su modalidad de terceros ampliado, el cable de carga suele quedar cubierto como accesorio del vehículo siempre que esté dentro del habitáculo o maletero en el momento del siniestro —robo con fuerza o incendio—. El wallbox, en cambio, no entra: es instalación fija y Verti lo deriva al seguro de hogar.
Eso sí, su asistencia en carretera para VE funciona desde el kilómetro 0 y contempla el remolque hasta el punto de carga más cercano si te quedas sin batería. Un detalle que para urbano tiene su gracia.
| Característica | Verti Terceros Ampliado VE |
|---|---|
| Modalidad | Terceros ampliado |
| Franquicia | 0 € en RC; según cobertura en daños parciales |
| Cable de carga | Cubierto como accesorio si va en el vehículo |
| Wallbox doméstico | No cubierto (deriva a hogar) |
| Asistencia en carretera | Desde km 0, con remolque a punto de carga |
| Red de talleres | Concertada, con posibilidad de taller libre |
| Precio orientativo | 330-430 €/año (conductor 35 años, Madrid, MG4) |
Mutua Madrileña Terceros Ampliado: más mano con el equipamiento, pero exige letra pequeña
Mutua Madrileña, especialmente para asegurados en Madrid y zona centro, tiene una ventaja real: su condicionado para VE contempla el cable de carga incluso si el robo se produce en vía pública mientras el vehículo está enchufado a un poste de recarga —supuesto típico en ciudad y que Verti trata de forma más restrictiva—. El wallbox tampoco está incluido por defecto en el terceros ampliado, pero se puede añadir mediante ampliación de equipamiento declarando el valor del aparato y la instalación.
La contrapartida: la póliza sale más cara y hay que declarar el wallbox con factura. Sin factura, no hay ampliación.
| Característica | Mutua Madrileña Terceros Ampliado VE |
|---|---|
| Modalidad | Terceros ampliado |
| Franquicia | 0 € en RC; variable en robo según ampliación |
| Cable de carga | Cubierto incluido durante carga en vía pública |
| Wallbox doméstico | Ampliable con declaración y factura |
| Asistencia en carretera | Desde km 0 para socios, red propia potente en Madrid |
| Cuadro de talleres | Red concertada amplia; libre con autorización |
| Precio orientativo | 390-510 €/año (mismo perfil, con ampliación de equipamiento) |
El punto que lo decide: robo del cable mientras cargas en la calle
Aquí está el matiz que casi ningún comparador menciona. En Madrid, Barcelona o Valencia, el patrón de robo del cable Modo 3 se da en poste público de noche: el ladrón corta el cable del lado del coche y se lo lleva. Mutua Madrileña lo trata como siniestro cubierto bajo robo del terceros ampliado si está declarado como accesorio del vehículo. Verti, en cambio, pide que el cable esté dentro del vehículo cerrado — lo que, por definición, no ocurre mientras cargas.
Para un propietario que carga en calle de forma habitual, esto no es un detalle: es la diferencia entre cobrar 300 € o pagarlos de tu bolsillo cada vez.
Comparativa directa y puntuación
| Criterio | Verti | Mutua Madrileña |
|---|---|---|
| Precio | 9/10 | 7/10 |
| Cobertura cable en vehículo | 8/10 | 8/10 |
| Cobertura cable en carga pública | 4/10 | 9/10 |
| Wallbox doméstico | 3/10 (deriva a hogar) | 7/10 (ampliable) |
| Asistencia VE | 8/10 | 8/10 |
| Gestión digital | 9/10 | 7/10 |
| Red física / oficinas | 5/10 | 9/10 (Madrid) |
| Total | 7,4 | 7,9 |
Cambios recientes a tener en cuenta
Ambas compañías han ido actualizando condicionados de VE a lo largo de 2024 para incorporar menciones específicas al cable y, en el caso de Mutua, a la instalación de recarga vinculada. Antes de firmar, pide el condicionado particular actualizado y comprueba la redacción exacta de "accesorios" y "equipamiento declarado". Si tienes dudas de interpretación, consulta con un mediador colegiado o eleva la consulta a la DGSFP.
Para contexto adicional sobre cómo otras aseguradoras tratan el wallbox en modalidades más completas, resulta útil el análisis de Verti y Línea Directa en seguro de coche eléctrico usado con cargador doméstico y, para todo riesgo, la comparativa de Mapfre y AXA en VE nuevo.
Veredicto por perfil
- Conductor urbano que carga en calle o poste público (sin plaza propia): Mutua Madrileña. El trato del cable durante la carga en vía pública es claramente mejor.
- Propietario con garaje y wallbox instalado, uso digital y presupuesto ajustado: Verti. Más barata, cable cubierto como accesorio y asistencia VE sólida. El wallbox lo pasas al seguro de hogar.
- Residente en Madrid con wallbox caro (16 kW, cargador bidireccional): Mutua Madrileña con ampliación de equipamiento declarada. Mejor para proteger una inversión de más de 1.500 € en instalación.
Preguntas frecuentes
¿El seguro obligatorio de un coche eléctrico cubre el cable de carga?
No. El seguro obligatorio (RC) solo cubre daños a terceros. El cable y el wallbox entran en coberturas voluntarias y hay que verificarlas en el condicionado particular.
¿Puedo asegurar el wallbox en el seguro de hogar en lugar del de auto?
Sí, y en muchos casos es más eficiente. Compañías como Caser, Mapfre o Mutua lo contemplan dentro del continente si está fijado a pared propia. Declara el valor y guarda la factura de instalación.
¿Qué pasa si me roban el cable mientras cargo en un centro comercial?
Depende de la póliza. Mutua Madrileña lo trata como robo del accesorio declarado; Verti exige que el cable esté dentro del vehículo cerrado, por lo que el siniestro durante carga activa queda fuera.
¿Cambiar de terceros ampliado a todo riesgo compensa en un VE urbano?
Depende del valor del coche, antigüedad y uso. Para un VE de menos de 3 años y más de 25.000 € de valor, suele compensar; para un VE urbano de 15.000 €, el terceros ampliado bien configurado cubre los riesgos reales a mejor coste.
