

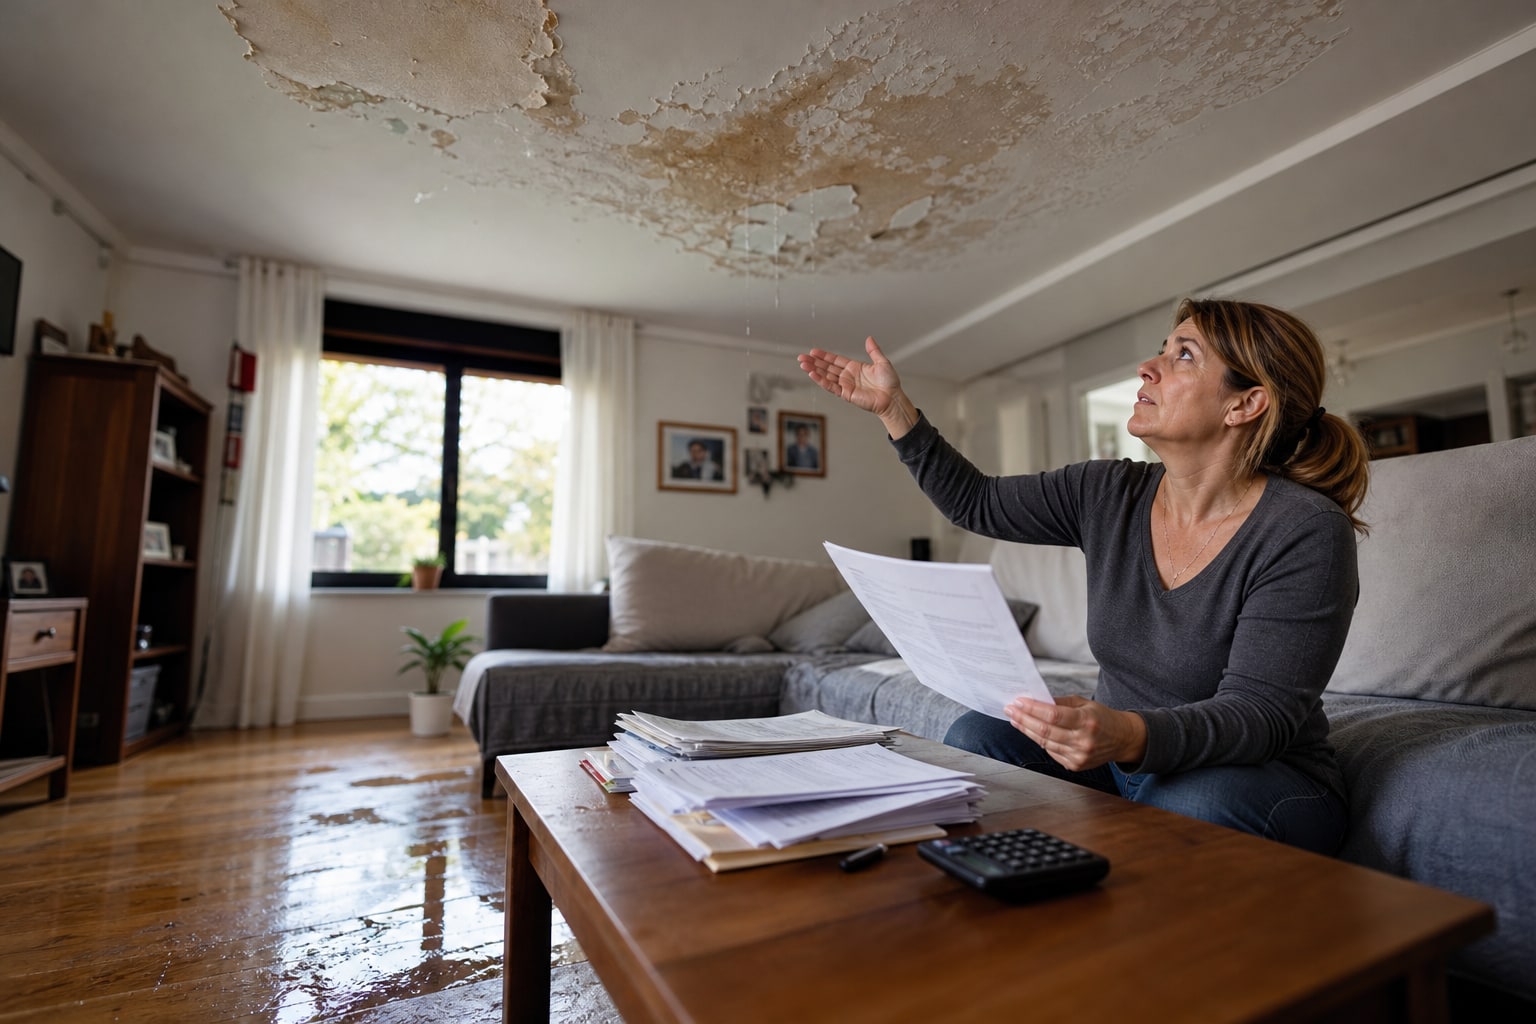
El escenario se repite cada semana en cualquier comunidad de propietarios: mancha de humedad en el techo del salón, el vecino de arriba dice que "ya ha llamado a su seguro" y el asegurado se queda mirando el parte en blanco sin saber a quién llamar primero. Aquí es donde dos pólizas aparentemente parecidas —Reale Hogar Confort y Catalana Occidente Hogar Óptima— se separan en lo que de verdad importa: quién paga antes y sin pelear.
Por qué el agua del vecino es el siniestro más conflictivo del ramo hogar
Los daños por agua son, de lejos, el siniestro más frecuente en hogar en España. Y el más tedioso. No por el importe —rara vez pasa de 2.000-3.000 € en vivienda media— sino por la pelota entre aseguradoras: la del causante, la del perjudicado, la de la comunidad. Tres pólizas distintas para una gotera.
El marco general lo fija la Ley 50/1980 de Contrato de Seguro, pero el que de verdad resuelve el día a día es el convenio CICOS (Convenio de Indemnización Directa y Concurrencia de Seguros entre Entidades), al que están adheridas las grandes compañías del ramo. Reale y Catalana Occidente lo están. Esto cambia por completo la lógica de cobro.
Cómo funciona el convenio CICOS en la práctica
Bajo CICOS, la aseguradora del perjudicado paga directamente a su asegurado los daños hasta ciertos umbrales (actualmente 1.750 € en daños materiales en la mayoría de tramos), y luego se entiende con la aseguradora del causante. El asegurado no espera. Esa es la teoría.
En la práctica, lo que diferencia a una compañía de otra es:
- Si adelanta el pago antes de que el perito del tercero haya validado nada.
- Si gestiona internamente la reclamación al vecino o te obliga a mover tú el papel.
- Si el sublímite por continente/contenido cubre tu caso o se queda corto.
Reale Hogar Confort: gestión directa y adelanto rápido en siniestros CICOS
Reale ha afinado en los últimos años su gestión de daños por agua pequeños y medios. Para siniestros dentro del convenio, el perito propio suele visitar en 48-72 horas en zona urbana, y si el daño es evidente y encaja en CICOS, el pago al asegurado se adelanta sin esperar la respuesta de la aseguradora del vecino. Eso en siniestros limpios, claro: humedad clara en techo, origen identificado arriba, sin discusión de causa.
Donde Reale flojea algo es en el cuadro de reparadores propio: la red es correcta pero menos densa que la de las grandes mutualistas en capitales de provincia pequeñas. Si prefieres técnico de tu confianza y reembolso, funciona; si quieres que te manden al fontanero mañana a las 9, a veces hay que esperar.
| Característica | Reale Hogar Confort |
|---|---|
| Continente (capital orientativo) | Hasta valor de reconstrucción declarado |
| Contenido | Capital a elección, con sublímites joyas |
| Daños por agua | Incluidos; localización y reparación de avería cubiertas |
| Franquicia daños por agua | Sin franquicia en modalidad estándar |
| Asistencia hogar 24h | Sí, con fontanero de urgencia |
| Adhesión CICOS | Sí |
| Precio orientativo piso 90 m² urbano | Desde 220-280 €/año |
Catalana Occidente Hogar Óptima: fortaleza en peritaje y tramitación con comunidad
Catalana Occidente juega otra liga en siniestros donde hay tres partes implicadas: vecino, comunidad y asegurado. Su departamento de tramitación con comunidades de propietarios está más rodado, y eso se nota cuando el origen no está claro (¿bajante comunitaria? ¿tubería privativa del vecino?). El perito tiende a ir rápido y, sobre todo, documenta mejor la causa, lo que acelera el reparto de responsabilidad.
¿La contra? Para mi gusto, Catalana es algo más conservadora adelantando pago cuando la causa está en disputa. Si el vecino niega la fuga o su seguro discute, Catalana paga igualmente por CICOS cuando corresponde, pero el proceso interno tarda un peldaño más que en Reale en los siniestros "fáciles".
| Característica | Catalana Occidente Hogar Óptima |
|---|---|
| Continente | Hasta valor de reconstrucción declarado |
| Contenido | Capital a elección, con sublímites por objeto |
| Daños por agua | Incluidos; búsqueda de avería y rotura de pavimento cubiertas |
| Franquicia daños por agua | Sin franquicia en modalidad estándar |
| Asistencia hogar 24h | Sí, red propia amplia |
| Adhesión CICOS | Sí |
| Precio orientativo piso 90 m² urbano | Desde 240-300 €/año |
Plazos reales de indemnización: dónde se gana o se pierde el pulso
La Ley de Contrato de Seguro obliga a la aseguradora a pagar o consignar en 40 días desde la declaración del siniestro, con penalización por intereses si se incumple. Pero el plazo útil para el asegurado —el que cuenta cuando el parquet está hinchándose— es muy anterior.
En siniestros CICOS limpios, Reale suele resolver en 15-25 días desde el peritaje. Catalana se mueve en una horquilla similar, 20-30 días, con mejor comportamiento cuando el expediente se enreda con la comunidad. Si quieres contexto sobre cómo se mueven otras compañías en siniestros multiparte, esta comparativa de gestión de parte amistoso con lesionados ilustra la misma lógica: no gana la que paga más, sino la que no te hace pelear.
Tabla resumen y puntuación
| Criterio | Reale Hogar Confort | Catalana Occidente Hogar Óptima |
|---|---|---|
| Rapidez de adelanto bajo CICOS | 9/10 | 7/10 |
| Gestión con comunidad de propietarios | 7/10 | 9/10 |
| Red de reparadores urgente | 7/10 | 8/10 |
| Peritaje y documentación de causa | 7/10 | 9/10 |
| Precio orientativo | 8/10 | 7/10 |
| Franquicia en daños por agua | Sin franquicia | Sin franquicia |
| Nota global | 7,6/10 | 8/10 |
Cambios recientes a tener en cuenta
Ninguna de las dos compañías ha reformado estructuralmente su producto de hogar en los últimos meses de forma pública, pero sí han ajustado criterios internos de tramitación CICOS tras las revisiones del convenio. Antes de firmar o renovar, pide por escrito el detalle del sublímite de daños por agua y las exclusiones por humedad por filtración lenta —que ambas excluyen si no hay rotura súbita— porque es ahí donde se cae la mitad de las reclamaciones.
Exclusiones a vigilar en ambas
- Humedades por condensación o filtración progresiva sin rotura.
- Daños por falta de mantenimiento de instalaciones privativas.
- Daños estéticos sin daño funcional (manchas en techo sin desperfecto estructural).
- Objetos de valor por encima del sublímite declarado.
Veredicto por perfil
- Para propietario de piso urbano con vecino identificable y siniestro claro: Reale Hogar Confort. Paga antes, discute menos y la prima es ligeramente más contenida.
- Para vivienda en comunidad grande con bajantes comunitarias y origen dudoso del agua: Catalana Occidente Hogar Óptima. Su tramitación con comunidades es mejor y el peritaje documenta la causa con criterio.
- Para propietario que alquila el piso y necesita delegar al 100% la gestión: Catalana Occidente, por la densidad de su red y por cómo lleva los expedientes multiparte sin pedirte constantemente papeles.
Para tu caso concreto, lo sensato es consultar con un mediador colegiado o la DGSFP antes de firmar, especialmente si tu vivienda tiene elementos específicos (sótanos, instalaciones singulares, objetos de valor).
Preguntas frecuentes
¿Quién paga realmente la fuga de agua del vecino, su seguro o el mío?
En el 90% de los casos, bajo el convenio CICOS, paga tu propia aseguradora directamente a ti hasta los umbrales del convenio, y luego ella se entiende con la del vecino. No tienes que esperar a que el vecino "mueva" su seguro.
¿Cuánto tarda Reale o Catalana Occidente en pagar un daño por agua?
La ley fija 40 días como máximo desde la declaración, pero en siniestros limpios bajo CICOS el pago efectivo llega en 15-30 días desde el peritaje. Si pasa de 40 días, la aseguradora debe pagar intereses de demora según el art. 20 LCS.
¿Qué pasa si el origen del agua está en una bajante comunitaria?
Responde el seguro de la comunidad de propietarios. Tu seguro de hogar puede adelantar la reparación de tus daños y luego subrogarse contra la comunidad. Catalana Occidente suele llevar mejor este tipo de expedientes.
¿Tengo franquicia en daños por agua con Reale o Catalana Occidente?
En las modalidades estándar de ambas compañías, los daños por agua van sin franquicia. Verifica siempre tus condiciones particulares, porque ciertas modalidades reducidas o personalizadas sí pueden incorporar franquicia específica.

1 comentario
Pingback: Santalucía Hogar vs Ocaso Hogar para vivienda hipotecada: cuál cumple el mínimo del banco sin pagar coberturas de más – Comparativa de Seguros