
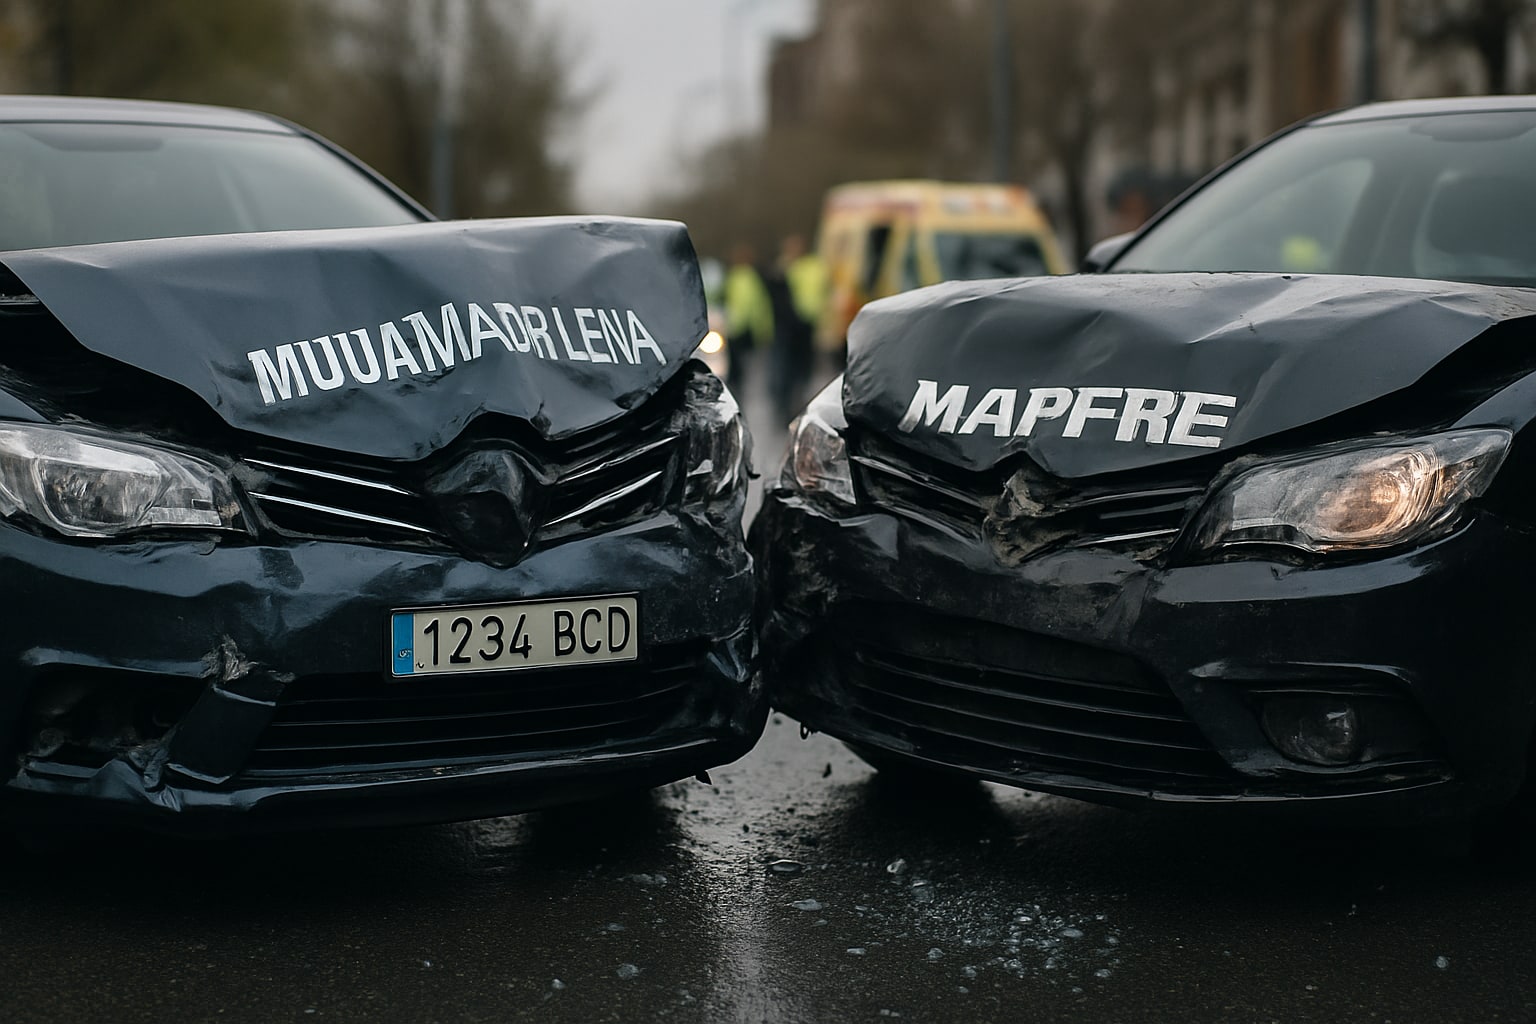
Cuando el accidente deja algo más que chapa doblada —un cuello dolorido, un pasajero mareado, una ambulancia en el arcén— el seguro deja de ser un recibo y se convierte en lo único que importa esa tarde. Y ahí es donde Mutua Madrileña y Mapfre, las dos grandes del ramo auto en España, dejan de parecerse tanto como sugieren sus folletos. ¿Cuál responde antes al asegurado cuando hay lesionados de por medio? Vamos a verlo con calma, fase por fase.
El marco legal: qué obliga la ley a cualquier aseguradora
Antes de comparar, conviene fijar el suelo común. La Ley de Contrato de Seguro (LCS) da al asegurado 7 días para comunicar el siniestro a su compañía. La LRCSCVM (Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor) impone a la aseguradora del causante presentar oferta motivada de indemnización en un máximo de 3 meses desde la reclamación, o respuesta motivada si entiende que no procede. Y la cuantía se calcula con el Baremo de accidentes de tráfico (Ley 35/2015). Todo lo demás —rapidez, trato, red médica— ya es terreno de cada compañía. Y ahí hay diferencias.
Fase 1: el aviso del siniestro y la declaración amistosa
Mutua Madrileña empuja fuerte el canal digital. Su app permite abrir el parte, subir fotos y adjuntar la declaración amistosa de accidente firmada por ambos conductores directamente desde el móvil, con geolocalización. En la práctica, el asegurado recibe número de expediente en cuestión de minutos. Mapfre tiene un sistema equivalente —app y web— y añade una red muy densa de oficinas físicas, lo que para el conductor que no se maneja con pantallas sigue pesando.
Eso sí, el parte amistoso de accidente con lesionados tiene una peculiaridad: por sí solo no basta. Si hay heridos, lo correcto es llamar al 112 y, en muchos casos, hay atestado policial. Ambas compañías lo saben y abren expediente en paralelo, sin esperar al papel.
Fase 2: asistencia sanitaria urgente al lesionado
Aquí Mapfre juega con ventaja estructural. Dispone de los centros médicos propios de Mapfre (antigua red asistencial del grupo) repartidos por casi todas las provincias, con rehabilitación, traumatología y valoración del daño corporal bajo un mismo techo. Para un lesionado leve con latigazo cervical, significa pedir cita rápido y sin pelearse con mutuas externas.
Mutua Madrileña trabaja con cuadro médico concertado —centros ajenos a los que deriva al lesionado— y en Madrid capital esa red es amplísima y ágil. Fuera de su geografía histórica (Madrid, Levante, Andalucía), la respuesta puede ser más desigual. No es un defecto grave, pero sí un matiz que un asegurado en Asturias o Galicia notará antes que uno en Alcobendas.
Fase 3: peritación del vehículo y gestión de daños materiales
Mutua Madrileña presume de peritación en 24-48h en zonas urbanas y de taller concertado con vehículo de sustitución incluido en sus modalidades a todo riesgo. Mapfre ofrece algo similar y su red de talleres concertados es probablemente la más amplia del país, con más de un millar de puntos. Para quien vive en una capital de provincia pequeña, Mapfre suele tener taller a 15 minutos; Mutua, a veces, hay que buscarlo.
Fase 4: oferta motivada y pago de la indemnización
Es la fase que más duele si se alarga. Ambas tienen que cumplir los 3 meses de la LRCSCVM, y ambas lo cumplen de media. La diferencia está en el cómo. Mapfre, por volumen y por tener valoradores médicos propios, suele emitir oferta motivada antes en lesiones estandarizadas (cervicalgias, contusiones). Mutua Madrileña, cuando el asegurado es cliente suyo y actúa como conductor perjudicado reclamando a la contraria, es muy diligente en acompañar el proceso con su propio equipo jurídico.
Tabla comparativa: Mutua Madrileña vs Mapfre en siniestro con lesionados
| Criterio | Mutua Madrileña Autos Todo Riesgo | Mapfre Auto Todo Riesgo |
|---|---|---|
| Modalidad comparada | Todo riesgo con/sin franquicia | Todo riesgo con/sin franquicia |
| Apertura de parte digital | App + web, muy ágil | App + web + red de oficinas |
| Asistencia sanitaria al lesionado | Cuadro médico concertado | Centros médicos propios del grupo |
| Red de talleres | Concertada, fuerte en Madrid y arco mediterráneo | Concertada, cobertura nacional muy densa |
| Asistencia en carretera | Desde km 0 en modalidades premium | Desde km 0 en modalidades premium |
| Franquicia (si se elige) | Desde 150 € según modalidad | Desde 150 € según modalidad |
| Defensa jurídica y reclamación de daños | Incluida, equipo propio | Incluida, equipo propio |
| Oferta motivada (LRCSCVM) | Dentro de los 3 meses | Dentro de los 3 meses, suele adelantarse en lesiones leves |
| Precio orientativo conductor 35 años, Madrid, utilitario | desde ~430 €/año | desde ~460 €/año |
Las condiciones, cuadros médicos y redes de talleres pueden revisarse en cada renovación anual: ninguna de las dos ha anunciado cambios estructurales recientes en la gestión del parte amistoso con lesionados, aunque ambas han reforzado sus apps en los últimos ejercicios.
Dónde cada una es objetivamente mejor
Mapfre gana en: cobertura territorial (centros médicos propios y talleres en toda España) y agilidad en la valoración del daño corporal cuando el lesionado es el propio asegurado. Para quien vive fuera de las grandes capitales, pesa mucho.
Mutua Madrileña gana en: experiencia digital pulida de principio a fin y defensa jurídica muy activa cuando toca reclamar al contrario. En Madrid y zonas donde tiene cuota alta, la atención telefónica responde más rápido de media.
Tabla resumen con puntuación (1-10)
| Variable | Mutua Madrileña | Mapfre |
|---|---|---|
| Rapidez apertura de parte | 9 | 8 |
| Asistencia sanitaria al lesionado | 7,5 | 9 |
| Red de talleres nacional | 7,5 | 9 |
| Defensa jurídica y reclamación | 9 | 8 |
| Oferta motivada en plazo | 8 | 8,5 |
| Atención al asegurado (telefónica + digital) | 8,5 | 8 |
| Precio orientativo | 8 | 7,5 |
| Media ponderada | 8,2 | 8,3 |
Veredicto por perfil
- Joven conductor en Madrid, Valencia o Barcelona: Mutua Madrileña. App impecable, defensa jurídica fuerte y precio competitivo. En su territorio natural responde antes.
- Familia con hijos que vive en provincia pequeña o rural: Mapfre. Los centros médicos propios y la densidad de talleres son difíciles de igualar cuando el accidente ocurre a 40 km de la capital.
- Autónomo con vehículo de uso mixto: Mapfre, por previsibilidad de red y gestión integrada. Si el uso es profesional declarado, confírmalo en póliza —ambas excluyen el uso profesional no declarado—.
Para casos concretos, un mediador colegiado o la propia DGSFP son la referencia correcta antes de firmar. Y conviene recordar que cambiar de aseguradora no siempre ahorra: depende del histórico de siniestros y del perfil.
FAQ
¿Qué plazo tengo para comunicar un accidente con lesionados a mi aseguradora?
La Ley de Contrato de Seguro fija un máximo de 7 días desde el siniestro, pero conviene hacerlo el mismo día, especialmente si hay heridos y atestado policial.
¿En cuánto tiempo tiene que pagarme la aseguradora del causante?
La LRCSCVM obliga a presentar oferta motivada de indemnización —o respuesta motivada denegando— en un máximo de 3 meses desde la reclamación del perjudicado, con el Baremo de tráfico como referencia de cálculo.
¿Sirve el parte amistoso si hay lesionados?
Sirve como documento complementario, pero no sustituye al 112 ni al atestado policial cuando los daños personales son relevantes. Ambas compañías abren expediente aunque el parte amistoso llegue después.
¿Mutua Madrileña y Mapfre han cambiado sus cuadros médicos o condiciones recientemente?
No constan modificaciones estructurales de calado en la gestión del parte con lesionados. Sí han reforzado sus canales digitales. Conviene revisar las condiciones particulares en cada renovación anual o consultar directamente con la compañía.
