

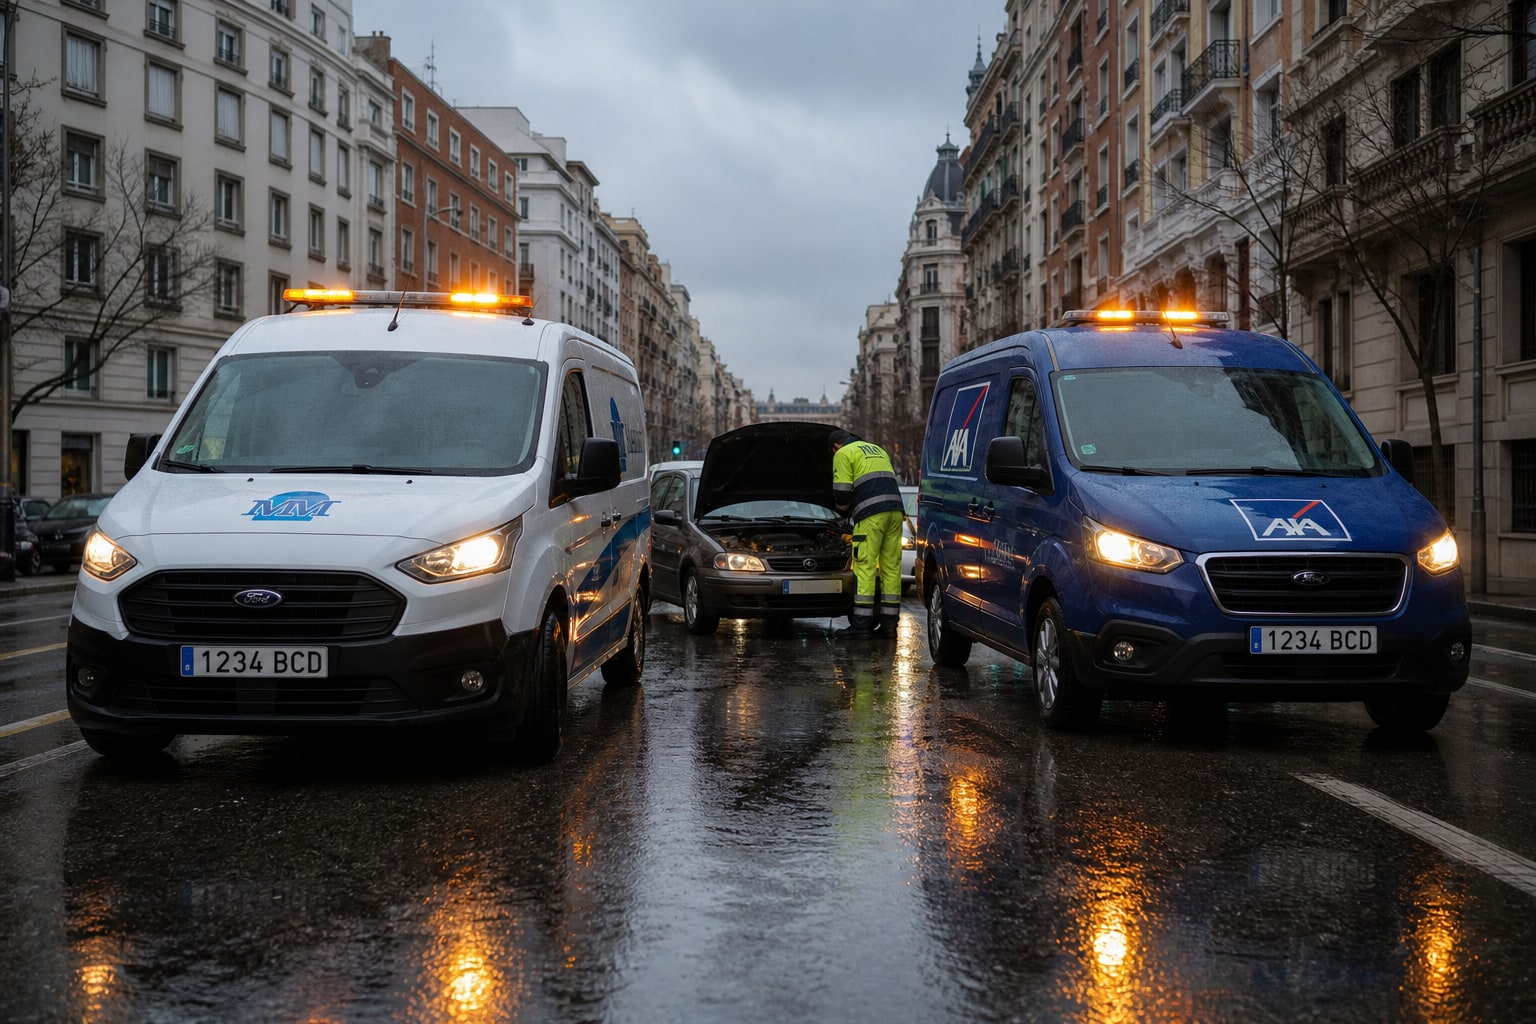
Averiarse a 200 metros de casa, en doble fila y con el intermitente puesto, es una de esas situaciones que separan el folleto comercial de la realidad. Porque sobre el papel casi todas las aseguradoras venden "asistencia desde el kilómetro 0". En la práctica, no todas la aplican igual, ni mandan la grúa en el mismo plazo cuando el coche se para en una calle de Chamberí un martes a las 20:30.
Aquí ponemos frente a frente dos pesos pesados del mercado español: Mutua Madrileña, históricamente fuerte en Madrid y grandes capitales, y AXA, con red nacional y una app que ha ido ganando músculo. Mismo producto, mismo escenario: todo riesgo con franquicia, asegurado urbano, avería o pequeño siniestro dentro del casco urbano.
Qué significa "asistencia desde el kilómetro 0" (y qué no)
El término parece claro, pero esconde letra pequeña. "Desde el km 0" significa que la grúa y la asistencia mecánica se activan sin distancia mínima desde el domicilio del asegurado o desde el lugar habitual de estacionamiento. En las pólizas más básicas del mercado, la asistencia solo cubría a partir de los 25 o 50 km del domicilio — una herencia de cuando el seguro de coche se pensaba para la carretera, no para la ciudad.
Hoy, tanto Mutua como AXA ofrecen el km 0 incluido en sus modalidades de todo riesgo, y como extensión opcional en terceros ampliado. Eso sí, conviene distinguir: cubrir desde el km 0 no equivale a cubrir dentro del garaje. Si el coche no arranca aparcado en el parking privado, algunas pólizas lo consideran avería estática y aplican condiciones distintas.
Mutua Madrileña: ventaja de local en grandes ciudades
Mutua tiene un activo que AXA no puede replicar fácilmente: densidad de proveedores concertados en Madrid, Barcelona, Valencia y Sevilla. Es su terreno. En hora punta urbana, cuando una grúa tarda lo que tarda el tráfico, tener más plataformas disponibles en un radio de 5 km marca la diferencia.
Su app permite avisar sin llamar y, en teoría, enviar geolocalización exacta. Funciona bien cuando funciona — reconocemos que en días de temporal o puentes largos la saturación se nota, como pasa con casi todas.
| Característica | Mutua Madrileña Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia orientativa | desde 300 € (según modalidad contratada) |
| Asistencia en carretera | Desde el km 0, incluida en todo riesgo |
| Vehículo de sustitución | Sí, en siniestros reparables en taller concertado |
| Red de talleres | Concertada propia muy densa en grandes capitales |
| Canal de aviso | App, teléfono 24h, web |
| Precio orientativo (conductor urbano 35 años, utilitario) | desde 450-550 €/año |
AXA: músculo nacional y app con buena integración
AXA juega otra liga en cobertura geográfica. Si el asegurado urbano también sale de la ciudad los fines de semana o viaja con frecuencia por carretera secundaria, el respaldo de una red más repartida pesa. Su asistencia desde el km 0 va incluida en Confort y modalidades superiores de todo riesgo.
El canal digital de AXA ha mejorado en los últimos trimestres y permite abrir el parte y solicitar grúa desde la app con geolocalización. Eso sí, en el casco urbano más denso de Madrid o Barcelona, la asignación de proveedor a veces pasa por un intermediador — y eso puede sumar minutos frente a la logística más directa de la Mutua en esas plazas.
| Característica | AXA Confort Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con franquicia |
| Franquicia orientativa | desde 300 € (según modalidad contratada) |
| Asistencia en carretera | Desde el km 0 en Confort y superior |
| Vehículo de sustitución | Sí, condicionado a modalidad y tipo de siniestro |
| Red de talleres | Concertada nacional amplia; menos densidad relativa intraurbana |
| Canal de aviso | App MyAXA, teléfono 24h, web |
| Precio orientativo (conductor urbano 35 años, utilitario) | desde 480-580 €/año |
Tiempos de respuesta en ciudad: lo que de verdad importa
No publicamos aquí minutos exactos porque ni Mutua ni AXA publican métricas oficiales auditadas de tiempo medio de llegada urbana — cualquier cifra concreta sería inventada. Lo que sí se puede afirmar, cruzando reclamaciones ante la DGSFP y encuestas sectoriales de satisfacción, es que ambas se mueven en rangos aceptables en ciudad, con Mutua ligeramente mejor valorada en Madrid capital y AXA más uniforme a nivel nacional.
Si quieres contrastar cómo responden en otro escenario más puro de carretera, el análisis de asistencia en carretera secundaria entre Allianz y Mapfre complementa bien esta pieza.
Tabla resumen con puntuación
| Variable | Mutua Madrileña | AXA |
|---|---|---|
| Cobertura km 0 (claridad contractual) | 9/10 | 9/10 |
| Densidad de grúas en Madrid/Barcelona | 9/10 | 7/10 |
| Cobertura nacional carretera secundaria | 7,5/10 | 9/10 |
| App y canal digital de aviso | 8/10 | 8/10 |
| Satisfacción cliente urbano (reportada) | 8,5/10 | 7,5/10 |
| Relación precio-cobertura urbana | 8/10 | 7,5/10 |
| Nota global urbano km 0 | 8,3/10 | 7,8/10 |
Dónde gana cada una (sin falsa equivalencia)
Mutua Madrileña es objetivamente mejor en dos cosas: densidad de proveedores en las grandes capitales (sobre todo Madrid) y gestión directa sin intermediación en el casco urbano denso. Si vives y trabajas dentro de la M-30, es su terreno.
AXA es objetivamente mejor en cobertura homogénea cuando el "urbano" también hace 300 km de carretera un sábado, y en integración con otros productos (hogar, salud) para quien quiere concentrar seguros con un mismo mediador.
Cambios recientes a tener en cuenta
Ninguna de las dos ha modificado de forma estructural las condiciones de asistencia desde el km 0 en los últimos meses, hasta donde se ha hecho público. Ambas han ido afinando los canales digitales de aviso y la geolocalización por app. Como siempre, conviene revisar las condiciones particulares de tu póliza — las generales pueden decir una cosa y el anexo contratado matizar otra.
Veredicto por perfil
- Para asegurado urbano puro en Madrid, Barcelona o Valencia (coche aparca en calle o garaje y rara vez sale del área metropolitana): Mutua Madrileña. La densidad local y el histórico de respuesta en estas plazas inclinan la balanza.
- Para asegurado urbano con uso mixto (ciudad entre semana + carretera los fines de semana o viajes frecuentes): AXA. La red nacional compensa el pequeño desfase intraurbano.
- Para autónomo con vehículo mixto que necesita integrar hogar o salud con el mismo mediador: AXA. Simplifica la gestión multirramo.
Antes de firmar, pide condiciones particulares por escrito y, si tienes dudas sobre una cláusula concreta, consulta con un mediador colegiado o con la DGSFP. La Ley de Contrato de Seguro protege, pero quien negocia la letra pequeña eres tú.
FAQ
¿La asistencia desde el km 0 está incluida siempre en el todo riesgo?
En las modalidades actuales de Mutua Madrileña y AXA, sí viene incluida en el todo riesgo. En terceros ampliado suele ser una extensión opcional. Revisa siempre las condiciones particulares porque la generalización puede fallar según modalidad y antigüedad del contrato.
¿Qué pasa si el coche no arranca dentro del garaje privado?
Depende de la póliza. Algunas lo consideran avería estática cubierta por el km 0, otras lo tratan aparte. En Mutua y AXA, en modalidades todo riesgo, el escenario del garaje suele quedar cubierto, pero conviene confirmarlo por escrito antes de contratar.
¿Puedo elegir taller fuera de la red concertada?
Sí, la Ley de Contrato de Seguro protege la libre elección de reparador, aunque usar la red concertada suele implicar ventajas (vehículo de sustitución, gestión directa, menos papeleo). Fuera de red, el proceso tiende a alargarse.
¿Cambiar de Mutua a AXA o viceversa compensa siempre?
No. Depende del histórico de siniestralidad, del perfil del conductor y de las condiciones personalizadas que te ofrezcan. Si llevas años sin partes con una compañía, el bonus acumulado puede valer más que la oferta de bienvenida de la competencia. Pide siempre dos presupuestos personalizados antes de decidir.

2 comentarios
Pingback: AXA vs Allianz en todo riesgo para berlina media: cuál ofrece mejor relación cobertura-precio con franquicia de 400 € – Comparativa de Seguros
Pingback: Génesis vs Mutua Madrileña en todo riesgo para coche de alta gama: cuál tasa mejor el valor venal tras siniestro total – Comparativa de Seguros