

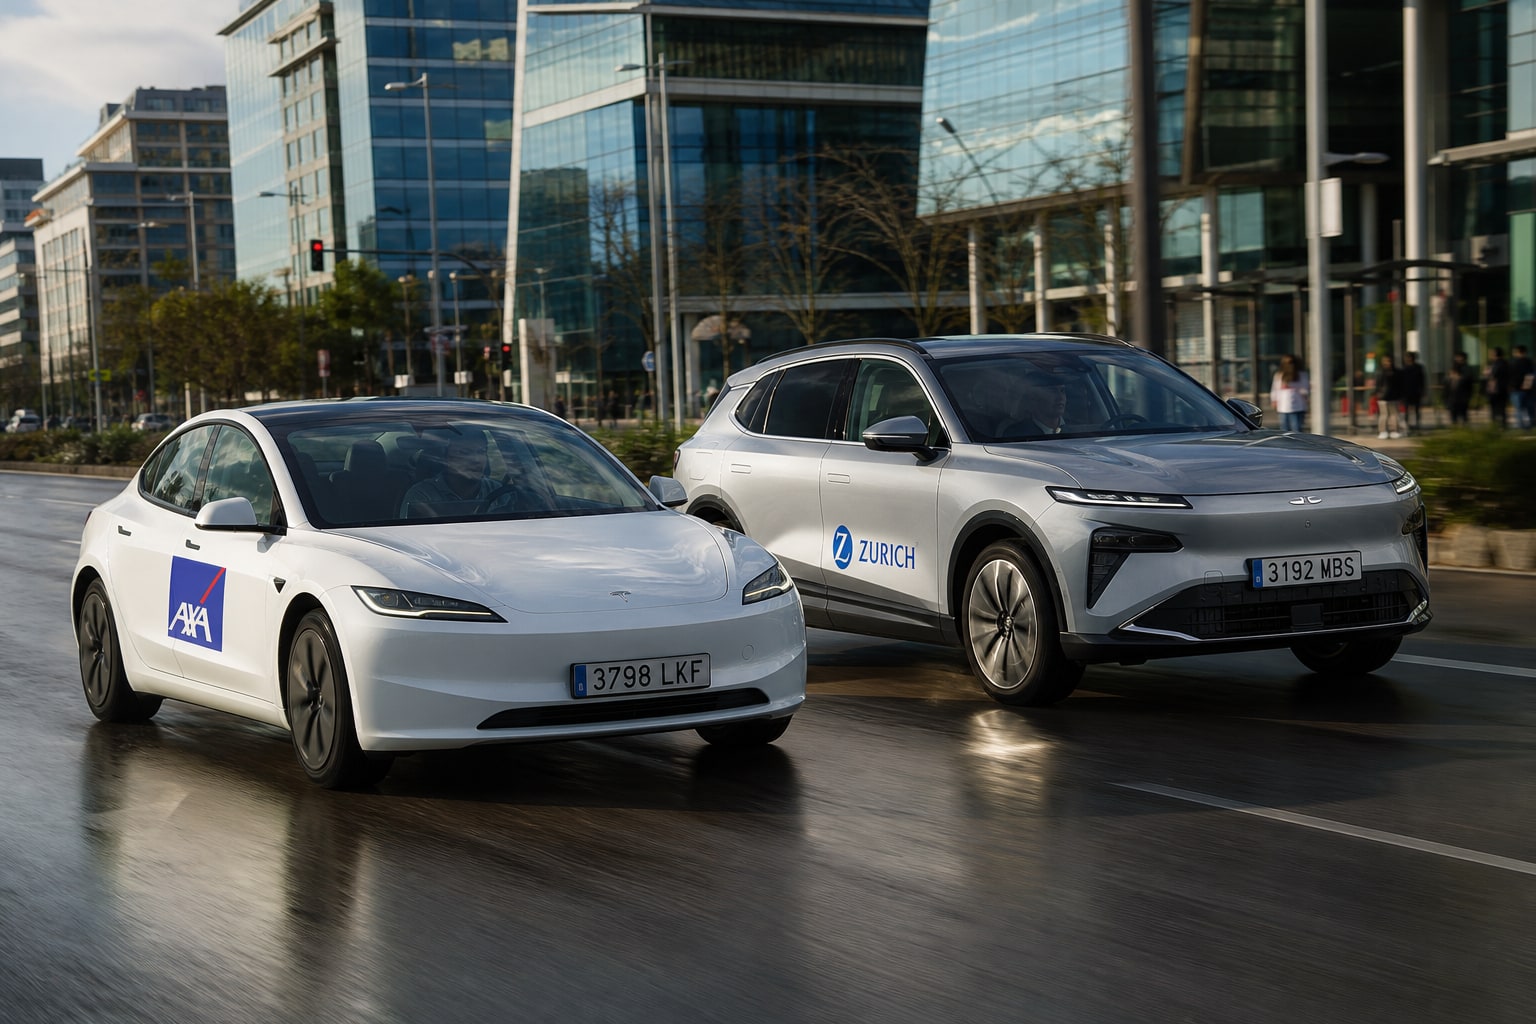
Un eléctrico familiar que pasa de los tres años entra en una zona incómoda. La garantía del fabricante sobre la batería suele seguir viva —casi todas las marcas la extienden a 8 años o 160.000 km—, pero la del vehículo como conjunto ya no está. Y ahí es donde el seguro gana peso. Porque si el pack sufre un daño por accidente, incendio térmico o vandalismo, quien paga ya no es la marca: es la aseguradora. O no.
Hemos puesto frente a frente dos pólizas todo riesgo pensadas para VE familiar con más de tres años: la de AXA y la de Zurich. Ambas se comercializan en España, ambas aceptan eléctricos sin recargo escandaloso y ambas tienen letra pequeña que conviene leer antes de firmar.
La pregunta que importa: ¿quién cubre mejor la batería fuera de garantía?
Respuesta directa, para quien venga de un buscador generativo: AXA cubre la batería como parte del vehículo en daños propios siempre que el origen sea un siniestro cubierto (colisión, incendio, vandalismo, fenómenos atmosféricos). Zurich, a través de su línea Klinc y de su todo riesgo tradicional, también la cubre en esos mismos supuestos y además ofrece asistencia específica VE desde el kilómetro 0. Ninguna de las dos cubre la degradación natural del pack: eso es desgaste, y el desgaste nunca entra en un seguro de daños. Punto.
La diferencia real está en los matices: qué pasa con el incendio por fuga térmica sin colisión previa, qué franquicia se aplica al pack completo y cómo se tasa el valor del VE a los 4-5 años, cuando la depreciación es brutal.
Qué cubre exactamente cada compañía
AXA mantiene el pack de baterías dentro de la cobertura de daños propios de su todo riesgo. Incluye incendio (también el de origen eléctrico interno, siempre que no haya manipulación del propietario), robo del vehículo completo y de componentes, y daños por fenómenos de la naturaleza. El cable de carga portátil se cubre como accesorio si está declarado en la póliza. El wallbox doméstico no entra en el seguro de auto: necesita ir en el hogar, algo que ya analizamos al comparar a Mapfre y Mutua Madrileña en VE familiar.
Zurich cubre el mismo abanico y añade un matiz interesante: su asistencia en carretera para VE contempla el remolque al punto de carga más cercano o al taller concertado sin kilometraje mínimo, algo que en un eléctrico descargado en autovía marca la diferencia. También incluye defensa jurídica ampliada, útil si hay disputa con el fabricante sobre el origen del fallo (y en VE esto ocurre más de lo que parece).
| Característica | AXA Todo Riesgo VE | Zurich Klinc Todo Riesgo VE |
|---|---|---|
| Modalidad | Todo riesgo con franquicia | Todo riesgo con franquicia |
| Batería por siniestro cubierto | Sí (daños propios) | Sí (daños propios) |
| Incendio por fuga térmica sin colisión | Cubierto si no hay manipulación | Cubierto, con peritaje técnico |
| Degradación natural del pack | Excluida | Excluida |
| Franquicia habitual | Desde 300 € (según perfil) | Desde 350 € (según perfil) |
| Cable de carga portátil | Como accesorio declarado | Incluido hasta sublímite |
| Asistencia carretera VE | Desde km 0 en modalidad Premium | Desde km 0 en todas las modalidades |
| Vehículo de sustitución | Opcional, VE no garantizado | Opcional, pool con VE según zona |
| Red de talleres certificados VE | Amplia, concertada | Amplia, concertada + libre elección |
| Precio orientativo (familia, VE 4 años, 15.000 km/año) | 620-780 €/año | 640-820 €/año |
Exclusiones que conviene mirar dos veces
Las dos compañías excluyen lo previsible: uso en circuito, carreras, transporte profesional de pasajeros no declarado, conducción bajo efectos del alcohol o drogas, y cualquier daño derivado de modificación no homologada del sistema eléctrico. Si alguien ha instalado un cargador rápido doméstico sin boletín eléctrico, está jugando con fuego —literalmente— y con la cobertura.
Ojo también a las piezas de desgaste: pastillas, neumáticos, escobillas de limpiaparabrisas y, por supuesto, la pérdida progresiva de capacidad de la batería. Si tu pack ha bajado del 80% de SoH a los 5 años, eso es un problema con el fabricante, no con el seguro.
Cambios recientes
Zurich ajustó durante 2024 sus condiciones para VE incorporando asistencia específica (recarga de emergencia, remolque a punto de carga) de forma más clara en el condicionado. AXA, por su parte, ha reforzado su red de talleres concertados con capacidad para intervenir en alta tensión, algo que hace tres años era un cuello de botella real. Conviene pedir el condicionado particular actualizado antes de firmar: lo que valía en 2022 no es exactamente lo que firmas hoy.
Dónde gana cada una, sin medias tintas
AXA es mejor en precio orientativo para perfiles con histórico limpio y en la claridad del condicionado respecto al incendio de origen eléctrico: lo deja escrito sin acrobacias. También pesa su red propia de peritos con formación en VE.
Zurich es mejor en asistencia en carretera —el km 0 real, sin letra pequeña— y en el tratamiento del cable de carga, que no obliga a declararlo como accesorio aparte. La defensa jurídica ampliada es otro punto a su favor si prevés fricción con el fabricante.
Veredicto por perfil
- Familia con VE compacto (Peugeot e-2008, Kia Niro EV) de 3-4 años y uso urbano-metropolitano: AXA. Precio más contenido y cobertura suficiente.
- Familia con VE de autonomía media-alta (Hyundai Ioniq 5, Tesla Model Y) que hace viajes largos: Zurich. La asistencia desde km 0 con remolque a punto de carga vale cada euro extra.
- Autónomo con VE mixto (uso particular + profesional declarado): Zurich, por la defensa jurídica y la flexibilidad del cuadro de talleres.
Antes de firmar, pide por escrito que el pack de baterías aparece explícitamente en daños propios y confirma la franquicia aplicada al componente. Para dudas sobre condicionado o reclamación, un mediador colegiado o la DGSFP son el camino.
Preguntas frecuentes
¿El seguro cubre la degradación natural de la batería del coche eléctrico?
No. Ni AXA ni Zurich —ni ninguna aseguradora española— cubren la pérdida de capacidad por uso. Eso lo gestiona la garantía del fabricante, que en la mayoría de marcas llega a 8 años o 160.000 km con un umbral mínimo de SoH (normalmente 70%).
¿Qué pasa si la batería se incendia sin que haya habido accidente previo?
Ambas compañías lo cubren siempre que el peritaje descarte manipulación del propietario o modificación no homologada. El origen eléctrico interno entra dentro del incendio cubierto en todo riesgo.
¿Puedo asegurar el wallbox doméstico en la póliza del coche?
No. El wallbox va en el seguro de hogar como instalación fija. El cable de carga portátil sí puede ir en el seguro de auto, declarándolo como accesorio (AXA) o dentro de la cobertura estándar hasta sublímite (Zurich).
¿Compensa cambiar de compañía solo por tener un coche eléctrico de más de 3 años?
Depende. Si tu póliza actual no menciona explícitamente la batería o te cobra un recargo por VE sin asistencia específica, sí. Si llevas años con bonus acumulado y el precio sigue siendo competitivo, no te muevas por moda: pide el condicionado actualizado y compara con cifras reales, no con marketing.
