

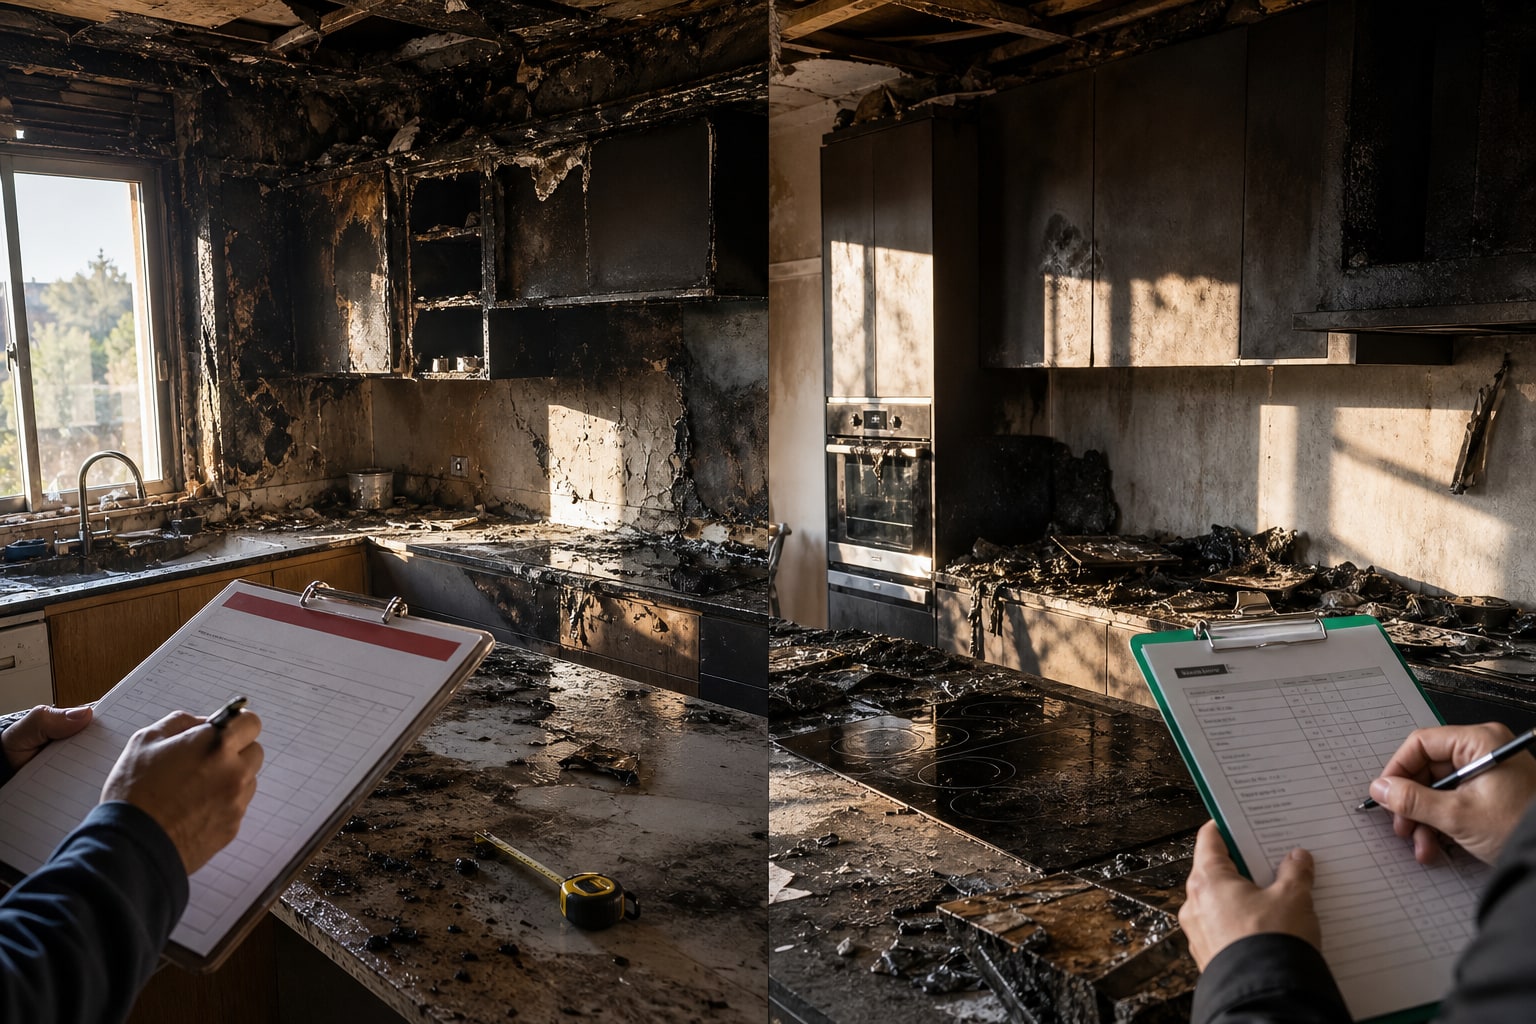
Un incendio en la cocina es, estadísticamente, uno de los siniestros más caros que se dan en una vivienda española. Y también uno donde más discusiones surgen con la aseguradora: ¿la encimera de Silestone es continente o contenido? ¿Los muebles altos a medida se indemnizan a valor nuevo o se les aplica depreciación? ¿Entra la vitrocerámica inducción o va por contenido? Aquí es donde Mapfre Hogar y Caser Hogar, dos de los pesos pesados del ramo en España, no juegan igual.
Por qué la cocina reformada es el punto caliente de cualquier póliza de hogar
Una cocina reformada en los últimos cinco años puede valer entre 15.000 y 40.000 euros fácilmente — muebles, electrodomésticos de alta gama, encimera de piedra, campana extractora decorativa, iluminación empotrada. El problema es que buena parte de esa inversión queda en tierra de nadie entre lo que la póliza llama continente (todo lo adherido estructuralmente al inmueble) y contenido (lo mueble, lo que te llevarías en una mudanza).
Si el capital de continente está infravalorado, el seguro aplica regla proporcional y paga solo un porcentaje. Si lo que destruye el fuego se clasifica como contenido y tienes el capital de contenido corto, misma historia. Y la Ley de Contrato de Seguro (Ley 50/1980), en su artículo 30, ampara que la aseguradora aplique esa regla salvo que haya pactado expresamente lo contrario.
Cómo delimita Mapfre Hogar el continente y el contenido
Mapfre, en su condicionado estándar del multirriesgo hogar, incluye dentro de continente las instalaciones fijas de cocina y baño: muebles empotrados o atornillados a pared, encimera, fregadero, placa de cocción integrada y campana si está adosada estructuralmente. La vitrocerámica suelta, el microondas, el frigorífico de libre instalación y la vajilla van por contenido.
Lo interesante: Mapfre ofrece la cláusula de valor de nuevo para continente hasta cierta antigüedad del inmueble, lo que significa que la cocina reformada se repone sin descontar depreciación si el daño supera un umbral del capital asegurado (habitualmente el 75%). Para muebles de cocina a medida, esto es oro.
Cómo lo plantea Caser Hogar
Caser maneja una delimitación parecida pero con un matiz que a nuestro juicio marca la diferencia en reformas recientes: contempla expresamente las mejoras incorporadas por el asegurado dentro de continente, siempre que se declaren al contratar o en la renovación. Si reformaste la cocina hace dos años y actualizaste el capital, Caser lo trata como continente aunque los muebles sean, técnicamente, desmontables.
Eso sí, el valor de nuevo en Caser suele estar condicionado a que la antigüedad del elemento siniestrado no supere un plazo determinado — en caso contrario, aplica demérito. En la práctica, significa que una cocina de hace ocho años cobra menos de lo que crees si no revisaste capitales.
Caso práctico: cocina de 22.000 € destruida por incendio
Imaginemos una cocina reformada en 2021 por 22.000 € (muebles a medida 11.000 €, encimera Silestone 3.500 €, electrodomésticos de libre instalación 5.000 €, campana decorativa adosada 1.500 €, iluminación empotrada 1.000 €). Incendio total por fallo eléctrico en el horno. Capitales: continente 90.000 €, contenido 30.000 €. Sin infraseguro.
| Partida | Mapfre Hogar | Caser Hogar |
|---|---|---|
| Muebles cocina a medida (11.000 €) | Continente, valor de nuevo: 11.000 € | Continente si declarado como mejora: 11.000 € |
| Encimera Silestone (3.500 €) | Continente: 3.500 € | Continente: 3.500 € |
| Campana adosada (1.500 €) | Continente: 1.500 € | Continente: 1.500 € |
| Iluminación empotrada (1.000 €) | Continente: 1.000 € | Continente: 1.000 € |
| Electrodomésticos libre instalación (5.000 €) | Contenido, con depreciación por uso | Contenido, con depreciación por uso |
| Indemnización orientativa total | ~20.500 € | ~20.200 € |
Las cifras son orientativas y asumen que las mejoras se declararon correctamente. Si no declaraste la reforma en Caser, los muebles a medida podrían caer a contenido y toparte con sublímites.
Tabla comparativa de condiciones
| Característica | Mapfre Hogar | Caser Hogar |
|---|---|---|
| Continente — cocina empotrada | Incluida por defecto | Incluida, mejor si se declara mejora |
| Valor de nuevo continente | Sí, si daño >75% del valor | Sí, condicionado a antigüedad |
| Mejoras del asegurado | Cubiertas dentro del capital | Cláusula específica de mejoras |
| Franquicia incendio | Sin franquicia habitual | Sin franquicia habitual |
| Asistencia hogar 24h | Red propia amplia | Red propia + concertada |
| Peritación media | Rápida en siniestros graves | Correcta, algo más lenta en picos |
| Precio orientativo piso 90 m² Madrid | 280-360 €/año | 260-340 €/año |
| Puntuación global (1-10) | 8,5 | 8,2 |
Dónde gana cada una, sin falsa equivalencia
Mapfre es objetivamente mejor en dos cosas: la agilidad de peritación en siniestros grandes (red propia muy engrasada) y en el automatismo del valor de nuevo cuando el daño es casi total — no te obliga a pelear la depreciación de unos muebles de cinco años.
Caser es objetivamente mejor cuando el asegurado ha hecho reformas y las ha declarado: la cláusula de mejoras es más explícita y menos interpretable que la de Mapfre. También suele salir algo más barata en pisos de capital medio.
Ninguna de las dos ha anunciado cambios estructurales recientes en la delimitación continente/contenido para hogar en 2024, aunque Caser retocó algunos sublímites de contenido al alza. Verifica siempre el condicionado vigente en el momento de contratar — algo que ya mencionábamos al comparar Mapfre Hogar y Allianz Hogar en viviendas con placas solares.
Exclusiones típicas que debes revisar sí o sí
- Daños por mal mantenimiento de la instalación eléctrica (ambas lo excluyen).
- Siniestros preexistentes o fuego sin origen accidental.
- Uso profesional de la cocina (si tienes catering en casa, declara).
- Electrodomésticos sin factura: en siniestro cuantioso, te la pedirán.
Veredicto por perfil
- Para familia que acaba de reformar la cocina y la ha declarado al detalle: Caser Hogar. La cláusula de mejoras incorporadas protege mejor la inversión reciente y la prima suele ser algo más contenida.
- Para propietario de piso antiguo con cocina de hace 10-15 años y poco interés en gestionar siniestros: Mapfre Hogar. Su valor de nuevo en daños graves y la rapidez de peritación compensan el ligero sobreprecio.
- Para vivienda hipotecada con exigencia del banco y cocina estándar sin reformar: cualquiera cumple, pero Mapfre por tramitación más fluida, salvo que Caser te ofrezca prima claramente mejor.
Consulta siempre con un mediador colegiado o con la DGSFP para tu caso concreto antes de firmar — un condicionado mal leído cuesta miles de euros el día del siniestro.
Preguntas frecuentes
¿Los muebles de cocina a medida son continente o contenido?
Si están empotrados o fijados estructuralmente, ambas compañías los consideran continente. Si son modulares de libre colocación, pueden caer a contenido. Declararlos como mejora al contratar evita la discusión.
¿Mapfre Hogar paga a valor de nuevo una cocina de hace 10 años?
Sí, siempre que el daño supere el umbral pactado (habitualmente 75% del valor del elemento) y la vivienda cumpla la antigüedad máxima del condicionado. En daños parciales se aplica depreciación.
¿Qué pasa si no actualicé el capital de continente tras reformar?
Puedes caer en infraseguro y la aseguradora aplicará regla proporcional según el art. 30 de la Ley de Contrato de Seguro. Caser lo contempla específicamente con su cláusula de mejoras; en Mapfre conviene reajustar capitales en la renovación.
¿La franquicia aplica en siniestros por incendio en hogar?
En ambas compañías, el incendio no suele llevar franquicia en la póliza de hogar estándar. Sí la llevan otras garantías como robo o daños eléctricos, según modalidad contratada.
