

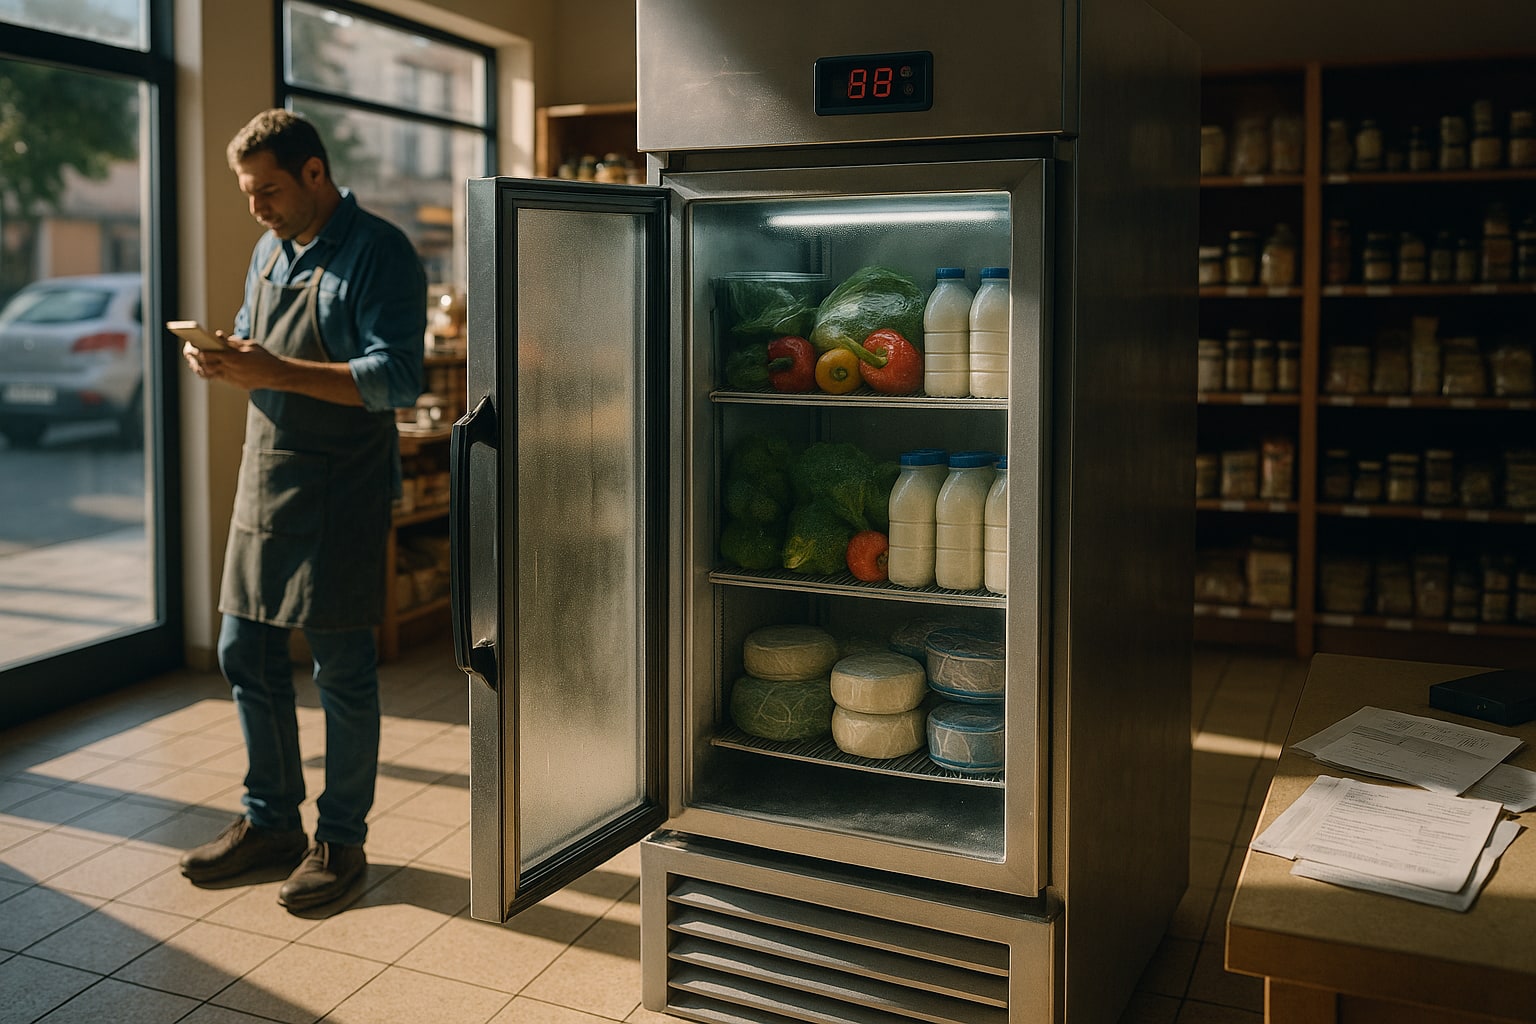
Un corte de luz de doce horas en agosto puede vaciarle la caja a una tienda de alimentación mejor que un mes malo de ventas. La cámara frigorífica sube por encima de los 8 ºC, el pescado fresco pasa a residuo, los lácteos se retiran por precaución y el charcutero se queda mirando un albarán de 3.400 € que ya no va a vender. Aquí es donde el multirriesgo de comercio deja de ser un papel y se convierte en tesorería. Y aquí es donde AXA Comercio y Generali Negocios juegan partidas distintas, aunque a primera vista parezcan lo mismo.
Vamos a mojarnos. Los dos productos cubren, sobre el papel, la avería de maquinaria frigorífica y los daños eléctricos a mercancías refrigeradas. Pero el diablo, como siempre, está en el sublímite, en la franquicia y en qué papeles te piden para pagar.
El riesgo real: qué pasa cuando salta la luz
Hay dos escenarios que conviene separar desde el principio, porque las pólizas los tratan distinto:
- Corte externo (fallo de la compañía distribuidora, incidencia en la red). Suele estar cubierto si supera cierto número de horas continuadas —lo habitual son 6 horas— y se justifica con el parte de la eléctrica.
- Corte interno (avería del cuadro, del compresor, del termostato de la propia cámara). Aquí entra la garantía de avería de maquinaria y no todas las modalidades básicas la incluyen; suele ser un complemento.
Esta distinción no es un tecnicismo. Es la línea que separa que te paguen los 3.400 € o que te den una carta explicándote por qué no.
AXA Comercio: qué ofrece y dónde flojea
AXA Comercio es un multirriesgo modular pensado para pymes y comercio minorista, con una garantía específica de daños eléctricos que puede ampliarse a mercancías en cámaras frigoríficas. En su modalidad ampliada, cubre la pérdida de género perecedero por interrupción del suministro eléctrico y por avería de la propia maquinaria, siempre que el establecimiento cuente con termómetro registrador o sistema de control de temperatura.
Puntos donde AXA gana la partida:
- Sublímite de mercancía refrigerada más generoso en la modalidad Comercio Plus/Ampliada. Trabaja con topes que en la práctica rondan los 6.000-9.000 € por siniestro, según capital contratado.
- Peritaje ágil en Madrid, Barcelona y Valencia, con red propia de peritos de comercio.
Donde no acaba de convencerme:
- Exige justificación documental estricta: factura de compra de la mercancía, registro de temperaturas y parte de la compañía eléctrica. Si no llevas control de temperatura de la cámara, la indemnización se discute.
- La franquicia general de daños suele situarse en el entorno de los 150-300 € según modalidad, y en avería de maquinaria puede subir.
| AXA Comercio | Detalle |
|---|---|
| Modalidad | Multirriesgo comercio modular (Básico / Ampliado / Plus) |
| Cobertura daños eléctricos a mercancía | Sí, en modalidad ampliada |
| Avería de maquinaria frigorífica | Opcional, contratable como complemento |
| Franquicia orientativa | 150-300 € según modalidad |
| Requisito probatorio | Registro de temperaturas + factura compra + parte eléctrica |
| Asistencia comercio 24h | Sí, con cerrajero y electricista de urgencia |
| Precio orientativo (tienda 80 m²) | Desde 480-620 €/año |
Generali Negocios: qué ofrece y dónde flojea
Generali Negocios plantea un enfoque parecido pero con matices que interesan al comercio de alimentación. Su garantía de pérdida de mercancías en régimen frigorífico aparece de serie en las modalidades intermedia y superior, y no obliga a contratar la avería de maquinaria como complemento aparte en todos los paquetes.
Lo que hace mejor:
- Umbral de horas más bajo para activar la cobertura por corte externo (algunos productos lo dejan en 4-6 h frente a las 6-8 h típicas del mercado).
- Tramitación digital de siniestro con app propia, útil cuando tienes que mandar fotos de la cámara y del contador a las tres de la mañana.
Lo que no me gusta tanto:
- Sublímite de mercancía refrigerada más contenido en la modalidad base — se queda alrededor de los 3.000-5.000 € salvo que amplíes.
- Exclusión expresa de cortes programados por la distribuidora avisados con antelación. Parece lógico, pero muchos pequeños comerciantes no leen los avisos de Iberdrola o Endesa y luego se llevan el susto.
| Generali Negocios | Detalle |
|---|---|
| Modalidad | Multirriesgo negocios (Esencial / Confort / Excelencia) |
| Cobertura daños eléctricos a mercancía | Sí, desde modalidad Confort |
| Avería de maquinaria frigorífica | Incluida en Confort/Excelencia |
| Franquicia orientativa | 200-350 € según modalidad |
| Requisito probatorio | Parte eléctrica + factura + fotos; termómetro recomendado |
| Asistencia comercio 24h | Sí, con app de gestión de siniestros |
| Precio orientativo (tienda 80 m²) | Desde 510-660 €/año |
Caso tipo: cámara de 8 m³, 24 horas sin luz
Pongamos números a lo abstracto. Tienda de barrio, cámara de 8 m³ a 4 ºC, apagón externo un martes de agosto por avería en un centro de transformación, 24 horas sin suministro. Género dentro: 1.200 € en carnes, 900 € en pescado fresco, 700 € en lácteos y 600 € en charcutería envasada. Total: 3.400 € de mercancía perdida.
- AXA Comercio (Ampliado): cubre los 3.400 € menos franquicia de 150 €. Pago estimado 3.250 €, condicionado a que aportes registro de temperaturas de la cámara y certificado de la distribuidora eléctrica de las 24 h de corte.
- Generali Negocios (Confort): cubre los 3.400 € menos franquicia de 200 €. Pago estimado 3.200 €. Aquí la app agiliza el envío de pruebas, pero si el corte fue programado y avisado, la cobertura decae.
La diferencia económica es menor de lo que parece. La diferencia operativa —lo rápido que cobras y qué papeles te piden— es la que decide.
Exclusiones típicas que conviene tener claras
Ninguna de las dos cubre:
- Deterioro por mal funcionamiento previo de la cámara no reportado.
- Pérdidas por desconexión voluntaria del equipo.
- Mercancía caducada o fuera de trazabilidad.
- Cortes de menos de las horas mínimas fijadas en las condiciones particulares.
- Uso no declarado del local (si tienes obrador y solo declaraste venta al público, mal asunto).
Como marco general, todo esto se rige por la Ley 50/1980 de Contrato de Seguro y la supervisión corresponde a la DGSFP. Para casos concretos con dudas de interpretación, mejor un mediador colegiado que la letra pequeña a las dos de la mañana.
Cambios recientes a tener en cuenta
Los dos aseguradores han ido ajustando condicionados los últimos meses, sobre todo en la parte de daños eléctricos y de cortes de suministro, tras los picos de siniestralidad ligados a incidencias en la red eléctrica de 2024 y 2025. Antes de firmar, pide condiciones particulares actualizadas: los sublímites orientativos que damos aquí son eso, orientativos, y varían con la modalidad y el capital de continente/contenido declarado. Este mismo patrón de revisión lo hemos visto también en pymes con instalaciones sensibles, algo que ya apuntamos al analizar el multirriesgo para hostelería con cocina industrial.
Tabla resumen y puntuación
| Criterio | AXA Comercio | Generali Negocios |
|---|---|---|
| Sublímite mercancía refrigerada | 8/10 | 6/10 |
| Umbral de horas para activar cobertura | 6/10 | 8/10 |
| Franquicia | 8/10 | 7/10 |
| Facilidad de tramitación | 7/10 | 9/10 |
| Exigencia probatoria | 6/10 (más estricta) | 7/10 |
| Precio orientativo | 8/10 | 7/10 |
| Nota global | 7,2 | 7,3 |
Veredicto por perfil
- Para tienda de alimentación pequeña con una sola cámara y sin control digital de temperatura: Generali Negocios Confort. Pide menos papeles, activa antes la cobertura y la app te salva la vida el día del susto.
- Para ultramarinos consolidado con obrador, cámara de 8-15 m³ y termómetro registrador: AXA Comercio Ampliado. El sublímite más alto compensa, y la exigencia probatoria deja de ser un problema si ya llevas registro.
- Para autónomo con tienda mixta (alimentación + degustación): revisa Generali con extensión de RC al cliente, o plantea multirriesgo específico de hostelería. Aquí ninguno de los dos productos base es óptimo sin ampliar.
Y una obviedad que no lo es tanto: cambiar de compañía no ahorra por sistema. Depende de tu historial de siniestros, del capital declarado y de si tienes o no medidas preventivas (SAI, generador, sensor de temperatura conectado). Un mediador colegiado te dirá si te conviene mover la póliza o renegociar la que ya tienes.
Preguntas frecuentes
¿Cubre el seguro de comercio la pérdida de mercancía si el corte de luz es culpa de la compañía eléctrica?
Sí, siempre que se supere el umbral mínimo de horas fijado en la póliza (habitualmente 6 horas continuadas) y se aporte certificado de la distribuidora. La aseguradora pagará al comerciante y, en su caso, repetirá contra la eléctrica.
¿Qué documentación necesito para reclamar la pérdida de género refrigerado?
Facturas de compra de la mercancía perdida, registro de temperaturas de la cámara si existe, certificado del corte emitido por la distribuidora, fotografías del género y del equipo, y parte de siniestro a la aseguradora en las 7 días siguientes según la Ley de Contrato de Seguro.
¿Se cubre la avería del compresor de la cámara si no hay apagón externo?
Solo si has contratado la garantía de avería de maquinaria. En AXA suele ser un complemento aparte; en Generali va incluida desde la modalidad Confort. Sin esa garantía, la aseguradora rechazará el siniestro por tratarse de un fallo interno del equipo.
¿Los cortes programados con aviso previo entran en la cobertura?
Generalmente no. Ambas compañías excluyen los cortes anunciados por la distribuidora con antelación suficiente, entendiendo que el comerciante tuvo margen para trasladar el género o encender un grupo electrógeno.
