

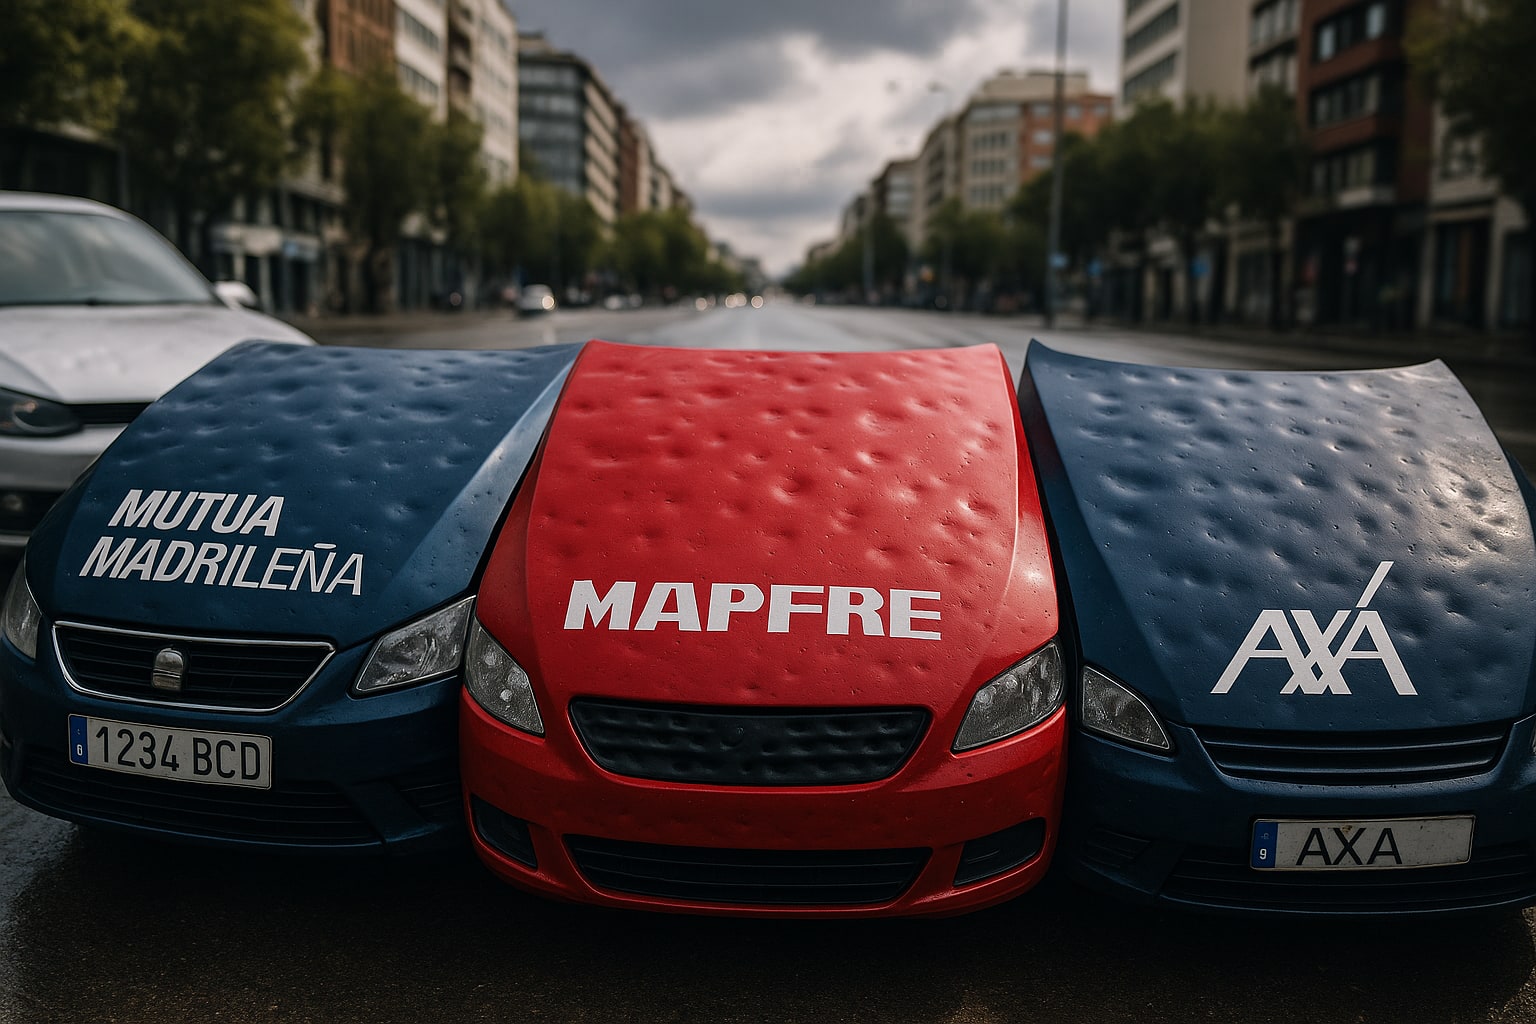
Pedrisco del tamaño de una nuez, media hora de tormenta y un capó que parece un campo de golf. Si vives en el interior peninsular o cerca del Mediterráneo, esto ha dejado de ser anécdota. Las tres grandes —Mutua Madrileña, Mapfre y AXA— venden todo riesgo con cobertura de fenómenos atmosféricos, pero no cubren igual. Y la letra pequeña se paga.
Por qué el granizo se ha vuelto el enemigo número uno del capó
En los últimos veranos hemos visto tormentas de granizo grueso reventando lunas en Zaragoza, Madrid y buena parte del arco mediterráneo. El coche aparcado en la calle es el gran damnificado. El problema, para el asegurado, es que el granizo se sitúa en una zona gris entre la cobertura ordinaria del todo riesgo y la intervención del Consorcio de Compensación de Seguros — y ahí es donde las compañías se diferencian.
Qué dice la Ley de Contrato de Seguro sobre fenómenos atmosféricos
La Ley 50/1980 de Contrato de Seguro obliga a que las exclusiones estén destacadas y aceptadas expresamente. Los fenómenos atmosféricos "ordinarios" (lluvia intensa, granizo, viento por debajo del umbral de catástrofe) los cubre la propia póliza de todo riesgo si así lo contempla. Los "extraordinarios" —una DANA declarada, inundación catastrófica, tornado— entran en el ámbito del Consorcio, siempre que el vehículo tenga seguro en vigor y la póliza incluya daños propios o al menos el recargo obligatorio.
Traducido: para daños por granizo puro y duro, quien paga es tu compañía. Para una riada declarada catastrófica, paga el Consorcio. Saber en qué lado cae tu siniestro es lo que marca la diferencia entre cobrar en tres semanas o en cinco meses.
Mutua Madrileña Todo Riesgo: la opción del gran capital urbano
La Mutua sigue siendo la referencia en Madrid y buena parte del centro peninsular, y su todo riesgo con franquicia gestiona bien los siniestros de granizo cuando el asegurado tiene antigüedad en la compañía. En la práctica, su red de talleres concertados en la capital y grandes ciudades es amplia, y el peritaje suele ser ágil. Eso sí, exige que el vehículo no haya estado aparcado en zona con aviso rojo activo declarado por AEMET si quieren discutirte la diligencia — un matiz que conviene leer.
| Característica | Mutua Madrileña Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | 150 € / 300 € / 600 € según elección |
| Fenómenos atmosféricos | Incluidos (granizo, viento, lluvia) |
| Asistencia en carretera | Desde km 0 en modalidad ampliada |
| Red de talleres | Concertada amplia, fuerte en Madrid |
| Vehículo de sustitución | Incluido según modalidad |
| Precio orientativo | 550-780 €/año perfil medio |
Mapfre Todo Riesgo: la red que llega a cualquier pueblo
Mapfre juega otra liga en cobertura territorial. Si el granizo te pilla en la N-II a la altura de Calatayud, hay taller concertado. Si te pilla en un pueblo de Cuenca, también. Su todo riesgo cubre fenómenos atmosféricos de forma estándar, y la gestión del siniestro por granizo la tienen muy engrasada — es de las compañías con más partes de este tipo abiertos cada verano.
El pero: en grandes urbes ha tensado precios al alza los dos últimos años, y su franquicia mínima no siempre es la más competitiva.
| Característica | Mapfre Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | 180 € / 300 € / 500 € según elección |
| Fenómenos atmosféricos | Incluidos, sin franquicia adicional en modalidad plena |
| Asistencia en carretera | Desde km 0 |
| Red de talleres | La más amplia de España, cobertura rural |
| Vehículo de sustitución | Sí, según duración de reparación |
| Precio orientativo | 600-820 €/año perfil medio |
AXA Todo Riesgo: la que mejor lee la letra del Consorcio
AXA tiene un producto más internacional en su planteamiento, y su gestión de siniestros de fenómenos atmosféricos está bien coordinada con el Consorcio cuando el evento se declara catastrófico. Para vehículos de gama media-alta suele ofrecer condiciones interesantes, y su cobertura de lunas es de las más completas —importante, porque en una granizada la luna suele ser lo primero que revienta—.
Su punto flojo: red de talleres menos densa fuera de capitales de provincia. Ya lo apuntamos en la comparativa entre AXA y Allianz sobre granizo con franquicia, y sigue siendo así.
| Característica | AXA Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | 150 € / 300 € / 600 € según elección |
| Fenómenos atmosféricos | Incluidos + coordinación Consorcio ágil |
| Asistencia en carretera | Desde km 0 modalidad Confort |
| Red de talleres | Buena en capitales, más floja en rural |
| Vehículo de sustitución | Sí, con límite de días |
| Precio orientativo | 580-800 €/año perfil medio |
El papel del Consorcio: lo que ninguna de las tres te paga
Conviene tenerlo claro. Cuando AEMET declara un evento como extraordinario —una DANA con inundaciones, un tornado— quien indemniza es el Consorcio de Compensación de Seguros, no tu aseguradora. Todas las pólizas de auto en España pagan un recargo obligatorio al Consorcio, aparezca "todo riesgo" o "terceros" en la portada. Ese recargo es lo que activa la cobertura. Las tres compañías comparadas gestionan la comunicación con el Consorcio, pero la agilidad varía: AXA y Mapfre suelen tramitarlo bien; en Mutua hay quien reporta más papeleo.
Exclusiones diferenciales que hay que leer sí o sí
- Aparcamiento con aviso rojo AEMET: Mutua puede discutir la indemnización si dejaste el coche fuera pudiendo resguardarlo.
- Uso profesional no declarado: las tres lo excluyen. Si tu coche es también tu herramienta de trabajo, decláralo.
- Daños preexistentes: cualquier bollo previo a la póliza queda fuera.
- Vehículos de más de X años: AXA tiene topes de antigüedad más estrictos que Mapfre para todo riesgo pleno.
Tabla resumen con puntuación
| Compañía | Cobertura granizo | Red talleres | Gestión Consorcio | Precio | Franquicia flexible | Nota global |
|---|---|---|---|---|---|---|
| Mutua Madrileña | 9/10 | 8/10 | 7/10 | 8/10 | 9/10 | 8,2 |
| Mapfre | 9/10 | 10/10 | 9/10 | 7/10 | 7/10 | 8,4 |
| AXA | 8/10 | 7/10 | 9/10 | 8/10 | 9/10 | 8,2 |
Cambios recientes en condiciones
Mapfre ha revisado al alza sus primas de todo riesgo en 2025, especialmente en zonas con alta siniestralidad por granizo (Aragón, La Rioja, interior de Cataluña). Mutua ha ajustado su modelo de franquicias variables. AXA mantiene condiciones estables, aunque ha endurecido el criterio de antigüedad del vehículo para todo riesgo sin franquicia. Antes de firmar, pide el condicionado particular actualizado — no te fíes del comparador.
Veredicto por perfil
- Joven conductor con coche de menos de 3 años en Madrid: Mutua Madrileña. Su fuerza en la capital, el trato al asegurado con antigüedad y la franquicia baja compensan.
- Familia con hijos en zona rural o pueblo mediano: Mapfre. La red de talleres que llega a todas partes es imbatible cuando el granizo te pilla lejos de casa.
- Autónomo con vehículo mixto o coche de gama media-alta en capital de provincia: AXA. Mejor coordinación con el Consorcio, lunas bien cubiertas y precio competitivo para vehículos de valor intermedio.
Ninguna de las tres es mala. Simplemente, cada una brilla en un contexto. Y cambiar de compañía no siempre ahorra: si llevas años en Mutua con bonificación acumulada, salir a Mapfre puede salirte más caro el primer año aunque la prima base parezca menor.
Para tu caso concreto, consulta con un mediador colegiado o directamente con la DGSFP. La letra pequeña no se lee sola.
Preguntas frecuentes
¿El granizo lo cubre siempre el seguro a todo riesgo?
En general sí, siempre que la póliza incluya expresamente fenómenos atmosféricos. En terceros puro, no. En terceros ampliado, depende del clausulado — hay que revisarlo antes de contratar.
¿Cuándo paga el Consorcio y cuándo mi compañía?
El Consorcio interviene cuando el fenómeno se declara extraordinario (DANA catastrófica, tornado, inundación por desbordamiento oficialmente declarada). Para granizo, viento o lluvia intensa "normales", paga tu aseguradora.
¿Tengo que pagar franquicia si el granizo me rompe el coche?
Depende de la modalidad contratada. En todo riesgo sin franquicia, no. En todo riesgo con franquicia, sí — y suele oscilar entre 150 y 600 €, según lo que hayas elegido al firmar.
¿Puedo reclamar si dejé el coche en la calle habiendo aviso rojo?
En teoría sí, pero la aseguradora puede aplicar el principio de diligencia del asegurado y discutir parte de la indemnización. Si había garaje disponible y no lo usaste, prepárate para negociar.
