

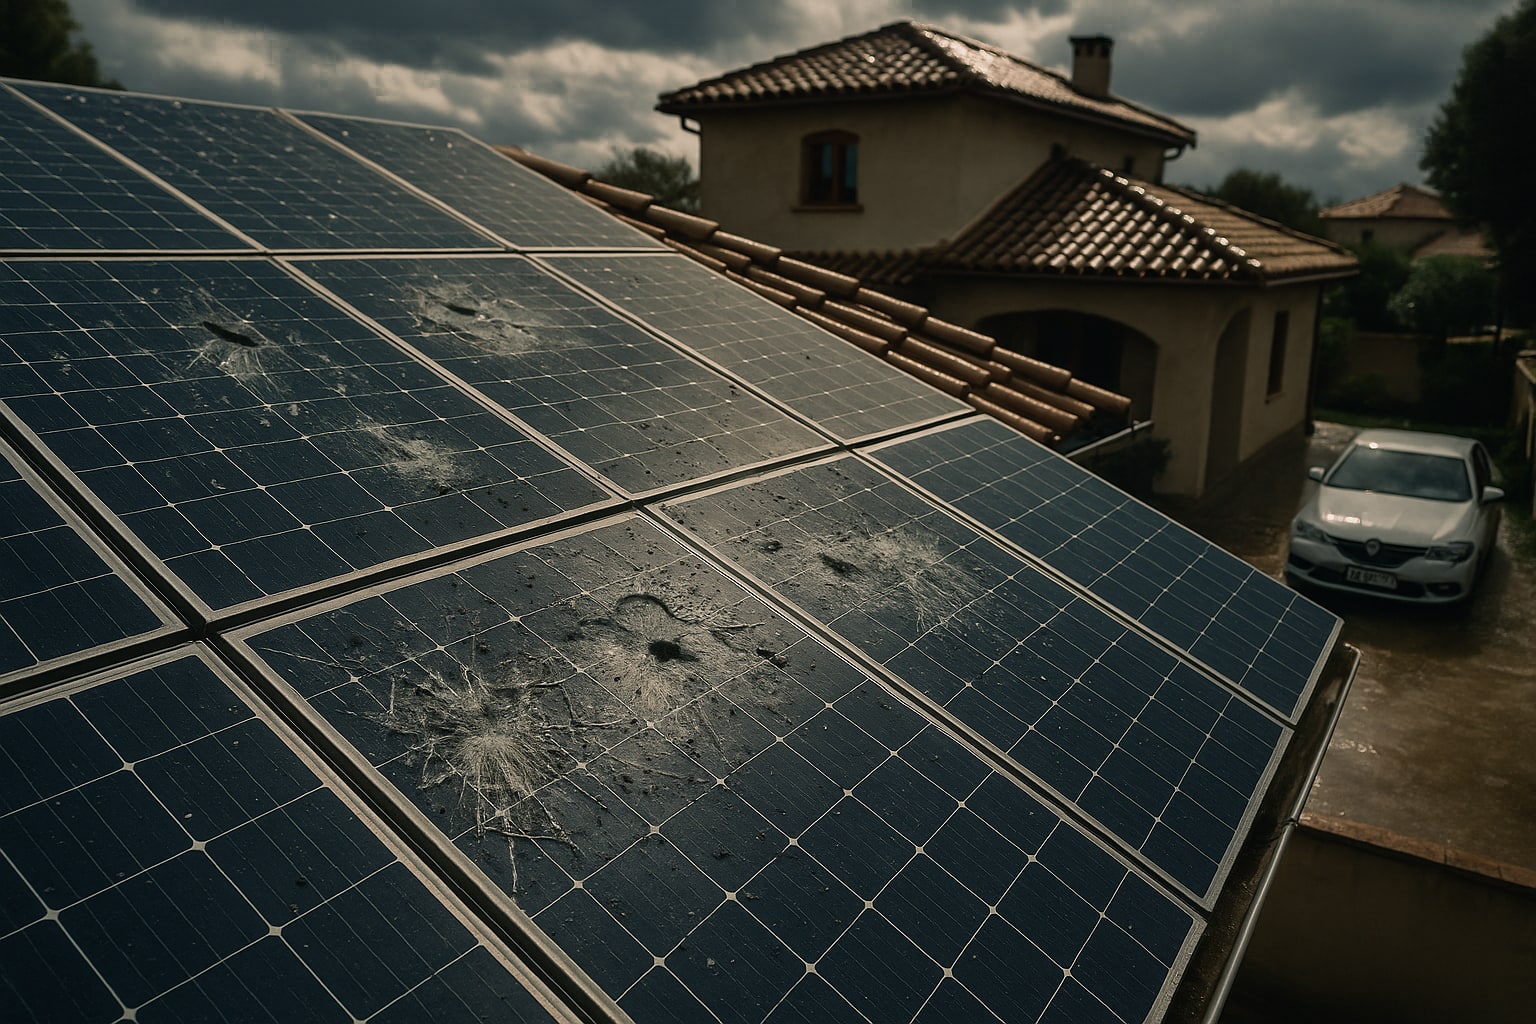
Una granizada de veinte minutos puede convertir doce paneles fotovoltaicos en chatarra cara. Y ahí es donde el multirriesgo del hogar deja de ser un papel que firmas sin leer para convertirse en el único parachoques entre tú y una factura de reposición que ronda los 6.000-10.000 € en una instalación doméstica media de 4-5 kWp. Vamos a poner frente a frente a Mapfre Hogar y Zurich Hogar con un único foco: qué pasa cuando el pedrisco revienta la instalación fotovoltaica del tejado.
Por qué el pedrisco es el gran enemigo de las placas solares en España
Los paneles fotovoltaicos están diseñados para aguantar granizo de hasta 25 mm a 80 km/h según el estándar IEC 61215. El problema es que las granizadas severas en zonas como el interior peninsular, el valle del Ebro o las dos mesetas superan esos umbrales con relativa frecuencia. Un panel con microfisuras invisibles a simple vista puede seguir generando, sí, pero pierde rendimiento año tras año y acaba fallando. De ahí que el peritaje sea tan delicado: no basta con mirar si hay cristal roto.
Qué exige la Ley de Contrato de Seguro para daños por fenómenos atmosféricos
La Ley 50/1980 de Contrato de Seguro obliga a la aseguradora a indemnizar los daños producidos por riesgos incluidos en póliza, incluidos los fenómenos atmosféricos cuando se contratan expresamente. Ojo con esto: el pedrisco no siempre entra en el bloque de "riesgos extraordinarios" del Consorcio de Compensación de Seguros —el Consorcio cubre lluvias torrenciales por encima de 40 l/m² por hora, no granizo—. Por tanto, el pedrisco lo paga tu compañía privada según las condiciones particulares. Si no aparece el término "pedrisco" o "granizo" en la carátula de coberturas, malo.
La instalación fotovoltaica: ¿continente o contenido?
Aquí está la primera trampa. Una placa solar atornillada a la cubierta se considera continente por la mayoría de aseguradoras españolas, siempre que esté fijada de forma permanente. Eso implica que su valor debe estar sumado al capital de continente declarado. Si tu casa vale 180.000 € de reconstrucción y añades 8.000 € de fotovoltaica, tu continente asegurado debería ser 188.000 €, no 180.000 €. Infrasegurar aquí es la vía rápida a la regla proporcional del artículo 30 de la LCS y a cobrar la mitad de lo que esperabas.
Mapfre Hogar frente al pedrisco en fotovoltaica
Mapfre incluye las placas solares dentro del continente en su multirriesgo Hogar, con cobertura de pedrisco activada por defecto en las modalidades intermedias y superiores. La compañía suele exigir que la instalación esté declarada expresamente en póliza si supera cierta potencia (habitualmente por encima de 5 kWp o cuando incluye batería), y aplica valor a nuevo en los primeros años, pasando a valor real (con depreciación) si el panel supera una antigüedad determinada. La red de peritos propia es amplia y en zonas con siniestralidad concentrada tras una granizada masiva —piensa en el episodio de La Bisbal en 2022— eso se nota: llegan antes.
| Característica | Mapfre Hogar |
|---|---|
| Modalidad comparada | Multirriesgo Hogar (modalidad Ampliada / Plus) |
| Placas solares | Cubiertas como continente si están fijadas y declaradas |
| Pedrisco / granizo | Incluido por defecto en modalidades medias-altas |
| Franquicia fenómenos atmosféricos | Habitualmente sin franquicia; verificar condiciones particulares |
| Valoración | Valor a nuevo los primeros años; depreciación posterior |
| Asistencia hogar 24h | Sí, red propia de peritos y técnicos |
| Precio orientativo | Desde 280-380 €/año en vivienda media con fotovoltaica declarada |
Zurich Hogar frente al pedrisco en fotovoltaica
Zurich, con su producto Hogar Klinc y las modalidades tradicionales, permite añadir la instalación fotovoltaica al capital de continente y cubre pedrisco dentro del bloque de fenómenos atmosféricos. Su punto fuerte, a nuestro juicio, es la flexibilidad para configurar sublímites específicos: puedes declarar la instalación con su valor real y evitar la infraseguro con más granularidad que en un multirriesgo cerrado. El punto débil, y hay que decirlo, es que la gestión pericial en episodios masivos ha sido más lenta en algunos casos porque tira más de peritos externos concertados.
| Característica | Zurich Hogar |
|---|---|
| Modalidad comparada | Hogar (modalidad Óptima) / Klinc modular |
| Placas solares | Cubiertas como continente si están declaradas expresamente |
| Pedrisco / granizo | Incluido en fenómenos atmosféricos; declarar potencia kWp |
| Franquicia fenómenos atmosféricos | Configurable según modalidad; consultar condiciones |
| Valoración | Valor a nuevo con límite temporal; después valor real |
| Asistencia hogar 24h | Sí, red concertada de profesionales |
| Precio orientativo | Desde 260-360 €/año según sublímites configurados |
Sublímites, franquicias y la letra que nadie lee
En ambas compañías, si no declaras la potencia instalada y el valor de la fotovoltaica, la indemnización tras un pedrisco puede quedar limitada a un sublímite genérico de "instalaciones fijas exteriores" que suele moverse entre el 5% y el 10% del continente. Eso, en una casa de 180.000 €, son 9.000-18.000 €… menos las depreciaciones y menos la posible franquicia. Si tu instalación vale 12.000 € con inversor y microinversores incluidos, el sublímite puede quedarse corto. Declarar por escrito, con factura y potencia en kWp, es lo que separa cobrar el 100% de cobrar la mitad.
Exclusiones típicas que aplican a las dos
- Defectos de fabricación del panel (van por garantía del fabricante, no por seguro).
- Instalaciones no legalizadas ni dadas de alta en la CCAA correspondiente.
- Daños estéticos sin pérdida de funcionalidad.
- Mantenimiento deficiente o suciedad acumulada.
- Instalaciones montadas sobre estructuras no homologadas.
Casos prácticos: qué pasa tras una granizada real
Un asegurado de Mapfre en Zaragoza con 10 paneles y granizo de 40 mm: peritaje en 5-8 días, indemnización a valor a nuevo si la instalación tenía menos de 5 años. Un asegurado de Zurich en Cuenca en un episodio masivo: peritaje algo más lento por saturación, pero indemnización correcta al haber declarado los kWp con factura. Los dos cobran; la diferencia está en el ritmo y en cuánto papeleo te toca hacer.
Cambios recientes que conviene verificar
Ambas compañías han ido actualizando sus condicionados para incluir de forma más explícita las instalaciones de autoconsumo a raíz del boom fotovoltaico post-2021. Antes de firmar o renovar, pide condiciones particulares actualizadas y confirma por escrito que la fotovoltaica está declarada con potencia y valor. Los condicionados de hace tres años pueden no reflejar esto.
Tabla resumen y puntuación
| Criterio | Mapfre Hogar | Zurich Hogar |
|---|---|---|
| Cobertura pedrisco fotovoltaica | 9/10 | 8/10 |
| Flexibilidad de sublímites | 7/10 | 9/10 |
| Velocidad de peritaje | 9/10 | 7/10 |
| Valoración a nuevo | 8/10 | 8/10 |
| Red de asistencia 24h | 9/10 | 8/10 |
| Precio orientativo | 7/10 | 8/10 |
| Total | 8,2/10 | 8,0/10 |
Veredicto por perfil
- Para propietario de vivienda unifamiliar en zona de granizo severo (interior peninsular, Ebro): Mapfre Hogar. La red pericial propia y la velocidad de respuesta tras episodios masivos marcan la diferencia cuando media provincia llama el mismo lunes.
- Para propietario con instalación grande (>6 kWp) con batería y microinversores que quiere granularidad en sublímites: Zurich Hogar. Su capacidad de configurar la póliza módulo a módulo encaja mejor con instalaciones de valor alto o mixtas.
- Para primera vivienda con fotovoltaica modesta (3-4 kWp) y sensibilidad al precio: cualquiera de las dos vale, pero pide dos presupuestos con la instalación declarada y compara franquicia real en fenómenos atmosféricos.
En cualquier caso, y esto va en serio: consulta con un mediador colegiado o con la DGSFP si tienes dudas sobre condiciones particulares. Un condicionado mal leído cuesta miles de euros. Y no, cambiar de compañía no siempre ahorra —depende de tu histórico de siniestros y del capital que declares. Si te interesa cómo se comportan estas mismas casas en otros escenarios domésticos, echa un ojo al análisis sobre Mapfre Hogar frente a Catalana Occidente en robo y objetos de valor o al de Reale y Zurich en unifamiliares con piscina.
Preguntas frecuentes
¿El Consorcio de Compensación de Seguros cubre el pedrisco en placas solares?
No. El Consorcio interviene en riesgos extraordinarios como inundaciones por lluvia torrencial (más de 40 l/m² por hora), tempestad ciclónica atípica, terremotos o actos de terrorismo. El pedrisco/granizo es un riesgo ordinario que cubre tu compañía privada si lo tienes contratado en la póliza multirriesgo.
¿Tengo que declarar mis placas solares al contratar el seguro de hogar?
Sí, siempre. Aunque muchas pólizas incluyen "instalaciones fijas" en el continente por defecto, no declarar la fotovoltaica —con potencia en kWp y valor de reposición— te expone a sublímites bajos y a la regla proporcional del artículo 30 de la LCS si hay infraseguro.
¿Cobro a valor nuevo o valor real tras un pedrisco?
Depende de la antigüedad del panel y de la modalidad. Ambas compañías aplican valor a nuevo durante los primeros años de vida útil del panel y pasan a valor real (con depreciación) a partir de cierta antigüedad, que suele situarse entre los 5 y los 10 años según el condicionado concreto.
¿Qué documentación conviene tener guardada por si hay siniestro?
Factura de la instalación, boletín de instalador autorizado, alta en la comunidad autónoma, ficha técnica de los paneles con potencia unitaria, y fotografías previas del estado del tejado. Sin esto, el peritaje se complica y la indemnización se demora.
