

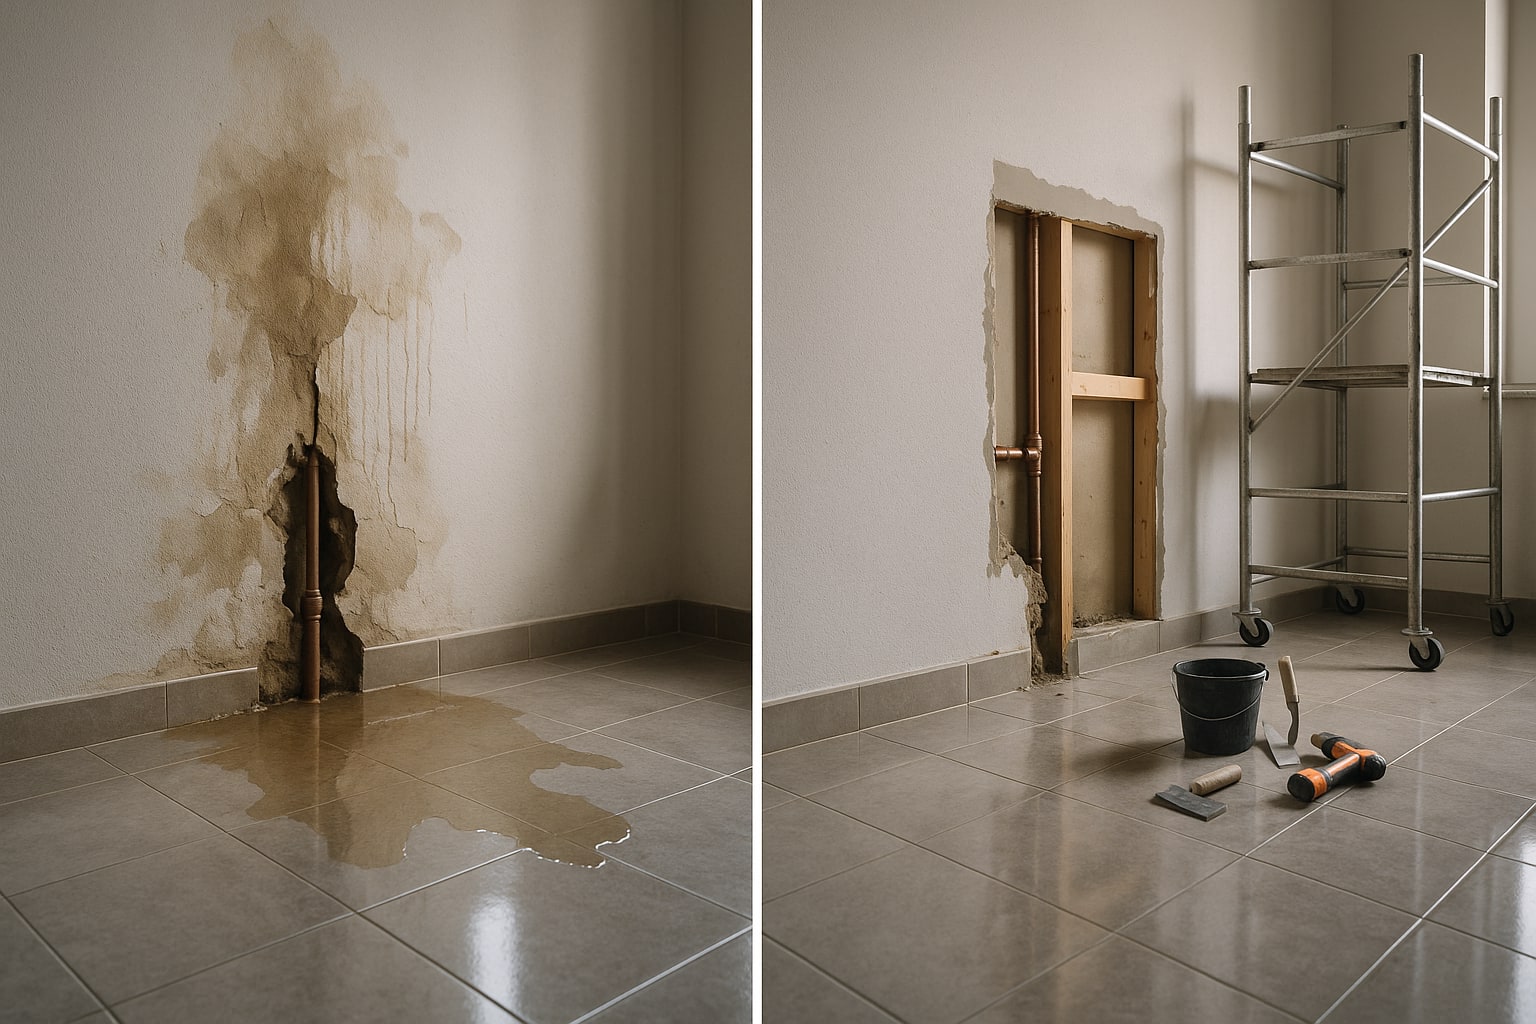
Una fuga en una tubería empotrada es el siniestro más común y, a la vez, el que más dinero se lleva por delante en un seguro de hogar español. No es la avería del tubo lo que asusta, sino todo lo demás: picar la pared, localizar el punto exacto, reponer alicatado, secar tabiques, indemnizar al vecino de abajo. Ahí es donde AXA y Allianz —dos de las aseguradoras con más peso en multirriesgo de hogar en España— se juegan la reputación. Y no funcionan igual.
El siniestro que nadie quiere y todos acaban teniendo
La estadística del sector es tozuda: los daños por agua concentran cerca de la mitad de los partes de hogar en España. La mayoría son fugas menores, pero un porcentaje nada despreciable acaba en tubería empotrada, con obra de verdad. Y la diferencia entre una compañía y otra no está en si "cubre daños por agua" —eso lo cubren todas— sino en el detalle: localización, reparación del tubo, reposición de calas, límite económico y plazos.
Qué se entiende por "tubería empotrada" y por qué importa
Aquí hay más letra pequeña de la que parece. Las compañías distinguen entre tubería accesible (vista, en registro, bajo tarima flotante desmontable) y empotrada (embebida en obra: pared de ladrillo, solera, forjado). La empotrada obliga a picar, y ese picado —las famosas calas— es lo que dispara la factura. Algunas pólizas cubren la localización y la reposición pero excluyen la reparación del tubo en sí si tiene más de X años; otras cubren el tubo y limitan las calas. Leer el condicionado particular es innegociable.
AXA Hogar Óptima: qué pone sobre la mesa
AXA comercializa en España su gama Hogar Óptima con módulos ampliables. En daños por agua incluye localización de la avería, reparación de la conducción y reposición de los elementos dañados por las calas (alicatado, pintura, parqué). El punto fuerte, a nuestro juicio, es la red de reparadores propios: AXA gestiona con industriales concertados y eso acorta plazos frente a la libre elección. Eso sí, la libre designación de reparador existe pero suele venir con sublímite o con peritaje previo más exigente.
| Característica | AXA Hogar Óptima |
|---|---|
| Continente / Contenido | Capital a valor de reposición a nuevo |
| Daños por agua | Localización + reparación tubería empotrada + calas |
| Franquicia daños por agua | Sin franquicia en modalidad estándar (revisar condicionado particular) |
| Asistencia hogar 24h | Fontanero, cerrajero, electricista con desplazamiento incluido |
| Red de reparadores | Concertada nacional AXA |
| RC familiar | Incluida, capital ampliable |
| Precio orientativo piso 90 m² urbano | Desde ~250-320 €/año según capital |
Allianz Hogar Plus: dónde pega más fuerte
Allianz juega con Hogar Plus y sus variantes Confort/Óptima. El planteamiento es parecido —localización, reparación, reposición— pero con dos matices que en la práctica marcan diferencia. Uno: Allianz tiende a ser más flexible con la libre elección de reparador cuando el asegurado ya tiene fontanero de confianza, algo que a familias con vivienda antigua les cuadra. Dos: la asistencia telefónica y el seguimiento del expediente se perciben, en el día a día del mediador, algo más ágiles en las primeras 48 horas.
Lo que no acaba de convencerme de Allianz en este ramo es que, cuando el siniestro escala (comunidad afectada, vecino inundado, peritaje contradictorio), el proceso se alarga más de lo que promete el folleto.
| Característica | Allianz Hogar Plus |
|---|---|
| Continente / Contenido | Capital a valor de reposición a nuevo |
| Daños por agua | Localización + reparación tubería empotrada + calas y acabados |
| Franquicia daños por agua | Sin franquicia estándar; opcional franquicia para bajar prima |
| Asistencia hogar 24h | Gremios 24h con desplazamiento y primera hora incluida |
| Red de reparadores | Concertada + libre elección más permisiva |
| RC familiar | Incluida con capital ampliable hasta niveles altos |
| Precio orientativo piso 90 m² urbano | Desde ~270-340 €/año según capital |
Plazos: qué dice la Ley de Contrato de Seguro
Aquí no hay margen de interpretación por parte de la aseguradora. Los arts. 18 y 38 de la Ley 50/1980 de Contrato de Seguro obligan a la compañía a pagar el importe mínimo de lo que deba dentro de los 40 días siguientes a la declaración del siniestro, y a satisfacer la indemnización o iniciar la reparación en un plazo máximo de tres meses desde el parte, salvo peritaje contradictorio. Ni AXA ni Allianz pueden saltarse eso. La diferencia real está en cuánto tardan en enviar al perito, no en cuánto tardan en pagar una vez peritado.
En la práctica que vemos desde mediación: AXA suele mandar reparador antes de peritar cuando el importe es bajo (menos de ~600-800 €), lo que acelera. Allianz, en cambio, tiende a peritar antes en importes medios, lo que ralentiza el arranque pero deja el expediente más blindado si hay que discutir con la comunidad.
Cabeza a cabeza: la tabla que importa
| Variable | AXA Hogar Óptima | Allianz Hogar Plus |
|---|---|---|
| Localización avería empotrada | Incluida | Incluida |
| Reparación del tubo | Sí, sin sublímite habitual | Sí, sin sublímite habitual |
| Reposición de calas y acabados | Sí, con reparador concertado | Sí, más flexible en libre elección |
| Franquicia daños por agua | 0 € estándar | 0 € estándar / opcional |
| Rapidez envío reparador <800 € | Alta | Media |
| Gestión peritaje >2.000 € | Media | Alta |
| Asistencia 24h primera hora | Incluida | Incluida |
| Libre elección reparador | Restrictiva | Más abierta |
| Precio orientativo | Desde 250 €/año | Desde 270 €/año |
Puntos donde cada una gana sin discusión
AXA gana en: velocidad de arranque en siniestros pequeños y medianos, y en control de coste con reparador concertado. Si quieres que el fontanero esté en casa mañana y no discutir presupuestos, este es tu enfoque.
Allianz gana en: flexibilidad de reparador propio y solidez del expediente cuando el siniestro se complica con terceros (vecino de abajo, comunidad, filtraciones cruzadas). Y su asistencia telefónica en primeras horas tiene mejor fama entre mediadores.
Exclusiones típicas que conviene revisar en ambas
- Falta de mantenimiento: tuberías con corrosión evidente, humedades preexistentes o instalaciones fuera de normativa. Ambas lo excluyen.
- Filtraciones por juntas y sellados (bañera, plato de ducha) sin rotura: aquí las dos son restrictivas.
- Daños estéticos sin daño material: no se indemnizan.
- Uso profesional de la vivienda no declarado.
- Segunda residencia deshabitada más allá del plazo pactado (revisar condicionado).
¿Han cambiado condiciones últimamente?
Tanto AXA como Allianz han ajustado en los últimos ejercicios sus capitales mínimos de continente y los sublímites de asistencia (primera hora de mano de obra, número de intervenciones/año). No es un rediseño de producto, pero sí conviene pedir el condicionado particular actualizado antes de firmar. La gestión de siniestros por agua en pisos en comunidad es donde más se han movido las letras pequeñas.
Tabla resumen con puntuación
| Variable (peso decisión) | AXA Hogar Óptima | Allianz Hogar Plus |
|---|---|---|
| Cobertura tubería empotrada | 9/10 | 9/10 |
| Rapidez envío reparador | 9/10 | 7/10 |
| Flexibilidad libre elección | 6/10 | 9/10 |
| Gestión peritaje complejo | 7/10 | 9/10 |
| Asistencia 24h | 8/10 | 9/10 |
| Franquicia | 9/10 | 9/10 |
| Precio orientativo | 8/10 | 7/10 |
| Nota media | 8,0 | 8,4 |
Veredicto por perfil de asegurado
- Piso urbano en comunidad, propietario joven, sin obra reciente: AXA Hogar Óptima. Vas a tener siniestros pequeños-medianos y quieres que se resuelvan rápido con reparador concertado.
- Vivienda antigua con instalación vieja, propietario que ya tiene fontanero de confianza: Allianz Hogar Plus. La libre elección más abierta y la mejor gestión de peritaje complejo compensan los 20-30 € de diferencia en prima.
- Familia con hijos en piso alquilado a terceros o segunda residencia: Allianz Hogar Plus, por la solidez del expediente cuando entra en juego un tercero afectado. Aun así, revisa cláusula de vivienda no habitual.
Para el caso concreto, lo sensato es pedir dos ofertas comparables (mismo capital de continente y contenido, mismos sublímites) y contrastar con un mediador colegiado o consultar dudas en la DGSFP. Cambiar de compañía no ahorra siempre —depende de tu histórico de siniestros y de cómo esté tarificado tu código postal—.
FAQ
¿Cubre el seguro de hogar la reparación de una tubería empotrada rota por antigüedad?
Depende. Si hay rotura súbita, sí. Si el perito acredita corrosión progresiva o falta de mantenimiento, tanto AXA como Allianz pueden rechazar el siniestro. La rotura fortuita está cubierta; el desgaste, no.
¿En cuánto tiempo tengo que declarar el siniestro?
La Ley de Contrato de Seguro fija 7 días desde que conoces el siniestro para comunicarlo. Cuanto antes, mejor: si retrasas el aviso y la humedad daña al vecino, la compañía puede reducir la indemnización por agravación del daño.
¿Puedo elegir yo el fontanero o me lo impone la aseguradora?
Ambas ofrecen red concertada y libre elección. AXA suele ser más restrictiva y pedir presupuesto previo; Allianz es más flexible. Con libre elección, guarda facturas y fotos del antes y después: sin eso, la indemnización se puede recortar.
¿Qué hago si la compañía no paga en 40 días?
El art. 20 de la Ley de Contrato de Seguro obliga al asegurador a pagar intereses de demora desde el día del siniestro si no cumple los plazos legales. Reclama por escrito, activa el Servicio de Atención al Cliente de la compañía y, si no hay respuesta en dos meses, acude a la DGSFP.

2 comentarios
Pingback: Línea Directa Hogar vs Verti Hogar: qué multirriesgo online distingue mejor continente y contenido en un piso alquilado – Comparativa de Seguros
Pingback: Allianz vs AXA en todo riesgo para familia con dos coches: cuál aplica mejor descuento en la segunda póliza – Comparativa de Seguros