

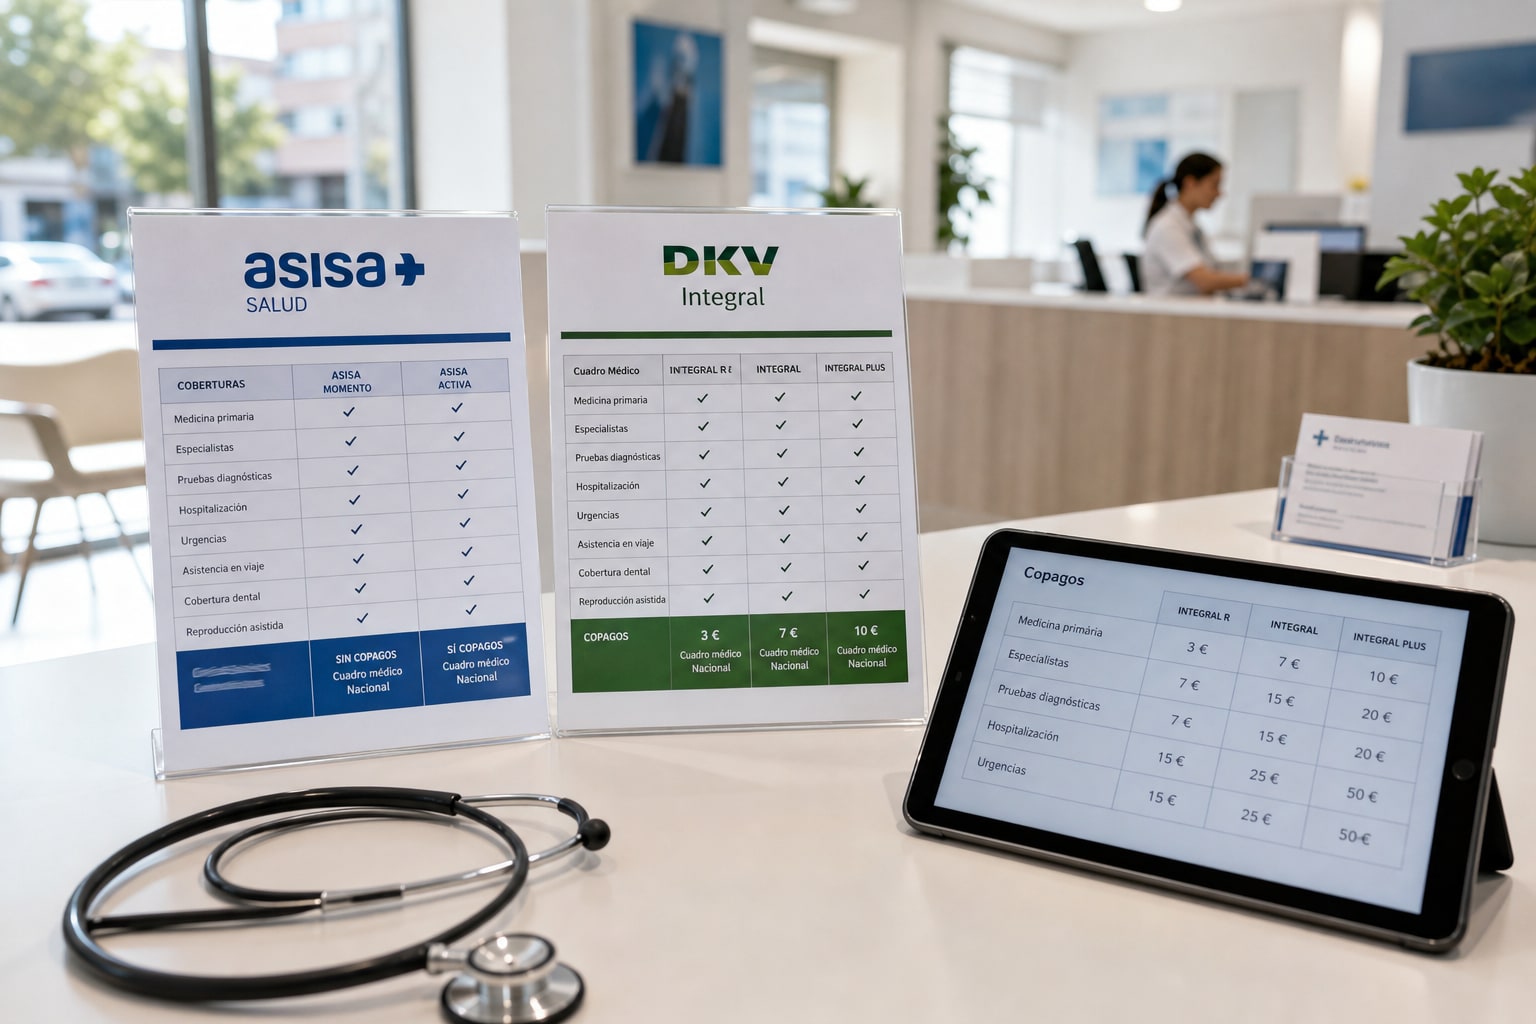
Elegir un seguro de salud con copago en 2025 ya no va de prima mensual. Va de la suma de todos esos pequeños euros que pagas cada vez que pisas la consulta. Y ahí, entre Asisa Salud y DKV Integral con copago, las diferencias no son de céntimos: son de decenas de euros al año según cómo uses el seguro.
Hemos puesto encima de la mesa las tarifas aproximadas de copago vigentes en 2025 y las hemos cruzado con tres perfiles reales de uso. El veredicto no es el mismo para todos.
Por qué el copago decide la factura real, no la prima mensual
La prima se paga sí o sí. El copago sólo lo paga quien usa. Un asegurado que va dos veces al año al médico de cabecera no nota la diferencia entre pagar 3 o 4 euros por consulta. Pero quien combina pediatra, ginecología, análisis anuales y alguna resonancia sí la nota — y mucho.
El error típico es fijarse únicamente en la cuota de 40 o 50 euros al mes y olvidar que una resonancia magnética con copago puede sumar entre 20 y 30 euros extra, y una sesión de rehabilitación entre 2 y 6 euros cada vez. Multiplica por diez sesiones y ya hablamos de cifras serias.
Qué es Asisa Salud y a qué perfil apunta
Asisa Salud es la póliza general de la aseguradora con cuadro médico amplio en toda España. En su versión con copago, el asegurado paga una cantidad fija por acto médico utilizado, con la prima mensual más baja a cambio.
| Característica | Asisa Salud (con copago) |
|---|---|
| Modalidad | Asistencia sanitaria con copago por acto |
| Cuadro médico | Amplio, con presencia nacional y hospitales propios (grupo HLA) |
| Copago orientativo consulta | En torno a 3 € medicina general / especialista |
| Hospitalización | Habitación individual con acompañante |
| Carencias | Habituales: parto 8 meses, cirugías mayores 6 meses |
| Precio orientativo | Desde 35-45 €/mes para adulto joven sano |
Qué es DKV Integral con copago y qué ofrece de distinto
DKV Integral es la póliza más completa de DKV. Su variante con copago rebaja la prima mensual a cambio de una tarifa por acto, con una lista de servicios tecnológicos extra (segunda opinión médica, telemedicina y Quiero cuidarme Más) que Asisa cubre de forma más básica.
| Característica | DKV Integral con copago |
|---|---|
| Modalidad | Asistencia sanitaria con copago variable por acto |
| Cuadro médico | Amplio, especialmente fuerte en grandes capitales |
| Copago orientativo consulta | En torno a 4-5 € especialista; medicina general similar |
| Hospitalización | Habitación individual con acompañante |
| Extras | Telemedicina, segunda opinión internacional, app Quiero cuidarme Más |
| Precio orientativo | Desde 40-50 €/mes para adulto joven sano |
Copago por acto médico frecuente: la tabla que importa
Las cifras siguientes son orientativas 2025 y pueden variar según mediador, antigüedad de póliza y promociones. Confírmalas en el condicionado antes de firmar.
| Acto médico | Asisa Salud | DKV Integral con copago |
|---|---|---|
| Consulta medicina general | ~3 € | ~3-4 € |
| Consulta especialista | ~3 € | ~4-5 € |
| Analítica estándar | ~2-3 € | ~3-4 € |
| Radiografía simple | ~3 € | ~4-5 € |
| Ecografía | ~5-7 € | ~8-10 € |
| TAC | ~15-20 € | ~20-25 € |
| Resonancia magnética | ~20-25 € | ~25-30 € |
| Urgencias ambulatorias | ~6-8 € | ~8-12 € |
| Sesión rehabilitación | ~2-3 € | ~3-5 € |
| Hospitalización | Sin copago | Sin copago |
Mirando columna contra columna, Asisa cobra sistemáticamente menos por acto. La diferencia media ronda 1-3 € por consulta y 3-5 € por prueba de imagen. Parece poco. Luego verás que no lo es.
Simulación: gasto anual por perfil de uso
Vamos al grano. Tres perfiles reales, mismas tarifas de arriba.
Perfil 1 — Uso bajo (3 consultas + 1 analítica al año):
- Asisa: ~12 € de copago anual
- DKV Integral: ~17 € de copago anual
- Diferencia: 5 € al año. Irrelevante.
Perfil 2 — Uso medio (10 consultas + 2 analíticas + 2 ecografías + 1 radiografía + 1 urgencias):
- Asisa: ~55-65 € de copago anual
- DKV Integral: ~80-95 € de copago anual
- Diferencia: 25-30 € al año. Ya pesa.
Perfil 3 — Uso intensivo (20 consultas + 4 analíticas + 2 TAC o resonancias + 10 sesiones rehabilitación + 2 urgencias):
- Asisa: ~170-200 € de copago anual
- DKV Integral: ~240-290 € de copago anual
- Diferencia: 70-90 € al año. Esto ya corrige la prima.
Dónde gana DKV lo que pierde en céntimos
No todo es el ticket por consulta. DKV Integral incluye de serie la app Quiero cuidarme Más con telemedicina ilimitada, lo que para un asegurado que usa mucho el chat médico puede ahorrar varias visitas presenciales al año. También pesa su segunda opinión médica internacional, útil ante diagnósticos graves.
Asisa, en cambio, apoya más la asistencia en hospitales del grupo HLA, lo que da coherencia asistencial cuando el caso pasa de consulta a hospitalización — algo que en patologías crónicas se agradece.
Si vienes del debate sin copago para familias con hijos pequeños, ten claro que la lógica cambia por completo en cuanto introduces copago: aquí el ganador depende del número de visitas.
Cambios recientes y marco regulatorio
Ambas compañías revisan tarifas de copago anualmente y han ajustado ligeramente los importes de pruebas diagnósticas en los últimos meses. El condicionado particular manda siempre sobre cualquier tarifa publicitada. Consulta la DGSFP o un mediador colegiado para tu caso concreto, especialmente si vienes de una póliza antigua con copagos congelados.
Las carencias habituales (parto, cirugías programadas, trasplantes) aplican en ambas pólizas y se rigen por la Ley 50/1980 de Contrato de Seguro. Las exclusiones típicas incluyen tratamientos estéticos no reparadores, enfermedades preexistentes no declaradas y prácticas deportivas profesionales de riesgo.
Tabla resumen con puntuación
| Criterio | Asisa Salud | DKV Integral copago |
|---|---|---|
| Copago consultas | 9/10 | 7/10 |
| Copago pruebas imagen | 8/10 | 7/10 |
| Cuadro médico amplitud | 8/10 | 8/10 |
| Servicios digitales (telemedicina, app) | 7/10 | 9/10 |
| Hospitalización y seguimiento | 8/10 | 8/10 |
| Prima mensual orientativa | 9/10 | 7/10 |
| Nota global | 8,2 | 7,7 |
Veredicto por perfil
- Para joven sano con uso esporádico (menos de 5 visitas/año): Asisa Salud. La prima mensual es más baja y la diferencia de copago es anecdótica. Firma Asisa y punto.
- Para familia con hijos y uso medio-alto: Asisa Salud sigue ganando por euros, pero si valoras telemedicina para resolver dudas pediátricas sin desplazarte, DKV Integral compensa esa diferencia de 25-30 € anuales.
- Para autónomo o profesional con uso intensivo (fisioterapia, pruebas de imagen recurrentes): Asisa Salud, sin discusión. El ahorro anual en copagos supera los 70 €, al que se suma una prima base más barata.
- Para asegurado que viaja, quiere segunda opinión internacional y usa mucho la app médica: DKV Integral con copago. Aquí la diferencia de euros por acto se la come con creces el valor añadido digital.
FAQ
¿Qué pasa si tengo copago y me hospitalizan?
En ambas pólizas, la hospitalización no genera copago. El copago se aplica a actos ambulatorios: consultas, pruebas y urgencias no hospitalarias.
¿El copago de Asisa y DKV se descuenta del cuadro médico libre o sólo del concertado?
El copago aplica únicamente a prestaciones dentro del cuadro médico de cada aseguradora. Si acudes a un médico fuera de cuadro, no hablamos de copago sino de reembolso, que estas pólizas con copago no cubren salvo que se contrate módulo específico.
¿Puedo cambiar de Asisa a DKV o viceversa sin perder antigüedad para las carencias?
No automáticamente. Cada compañía aplica sus propias carencias desde la fecha de alta. Algunas, mediante acuerdos de mediador, respetan carencias cumplidas en la póliza anterior, pero no es la norma. Pregunta antes de firmar.
¿Me compensa un seguro con copago si estoy sano?
Normalmente sí: la prima mensual más baja y los pocos actos que generarás al año salen más baratos que el seguro sin copago. El punto de inflexión suele estar entre 15 y 20 actos médicos anuales — por encima de esa cifra, replantéatelo.

1 comentario
Pingback: Caser Activa Salud vs Mapfre Salud Élite para mayores de 60: cuál mantiene primas estables sin excluir patologías crónicas – Comparativa de Seguros