
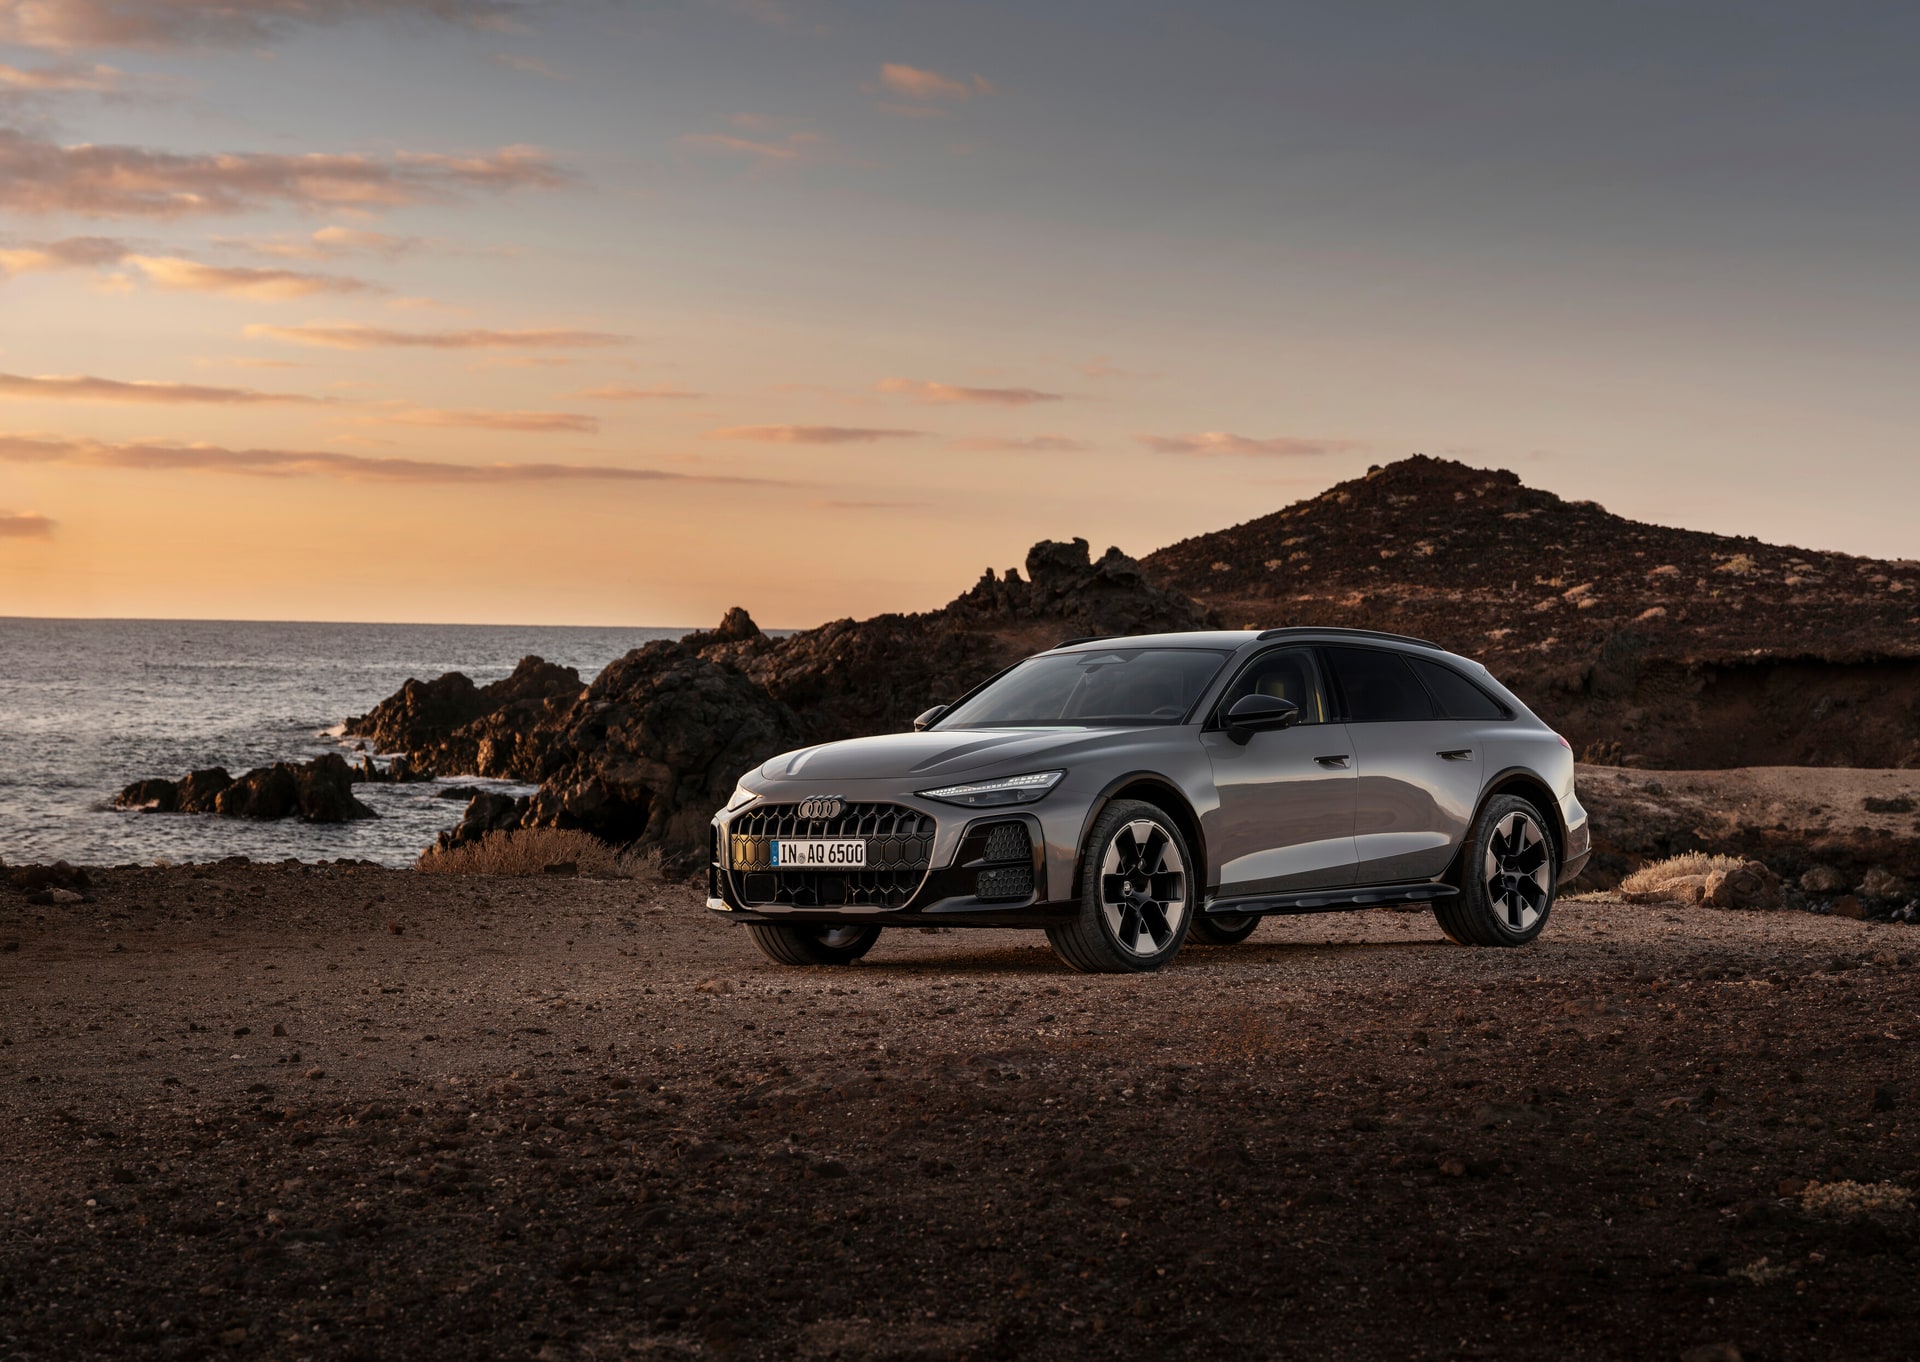
El granizo es, probablemente, el siniestro que más mal rollo da al propietario de un alta gama. No hay choque, no hay culpable, no hay parte amistoso. Hay un capó con cien bollos del tamaño de un garbanzo y una factura que, en un BMW Serie 5 o un Mercedes Clase E, se va con facilidad por encima de los 6.000 €. Y ahí es donde el todo riesgo deja de ser un papel y se convierte en una decisión económica real.
Hemos puesto frente a frente las dos pólizas de referencia para este perfil en España: Línea Directa Todo Riesgo y Mutua Madrileña Todo Riesgo. Mismo ramo, misma modalidad, mismo tipo de coche. Y una pregunta concreta: ¿cuál cubre mejor el granizo sin que la franquicia se lleve el ahorro por delante?
Por qué el granizo pesa tanto en un coche premium
En un utilitario, el granizo se tapa con PDR (debollonado sin pintura) y se olvida. En un alta gama con capó de aluminio, techo panorámico y pintura metalizada tricapa, el PDR no siempre vale. A veces hay que pintar paneles enteros, y en ciertos modelos directamente sustituir el techo. La factura no es lineal: en un Audi A6, un techo granizado puede costar más que el motor de un Dacia.
Esto convierte dos variables en decisivas: la franquicia aplicable al siniestro y si la aseguradora obliga o no a pasar por su red concertada, donde el peritaje suele tirar hacia PDR aunque el coche pida chapa y pintura oficial.
Qué dice cada compañía sobre fenómenos atmosféricos
Ambas incluyen los daños por granizo dentro de la cobertura de fenómenos atmosféricos del todo riesgo, no como garantía aparte. Es una cobertura voluntaria, no obligatoria —el seguro obligatorio en España cubre solo la responsabilidad civil frente a terceros, nada de daños propios—, y se rige por la Ley 50/1980 de Contrato de Seguro bajo supervisión de la DGSFP.
La diferencia no está en si lo cubren, sino en cómo lo liquidan.
Línea Directa: franquicia baja y gestión directa
Línea Directa trabaja con franquicias configurables —habitualmente 0 €, 150 €, 300 € o 600 €— y la elección pesa de forma clara en la prima. Para un alta gama, la franquicia 0 € encarece sensiblemente la póliza, pero elimina el disgusto en siniestros tipo granizo, donde el asegurado no tiene culpa de nada.
Su red de talleres concertada es amplia, aunque con los premium alemanes el usuario suele pedir servicio oficial. Línea Directa acepta taller elegido por el cliente —al menos sobre el papel—, con peritaje propio. En la práctica, si pides servicio oficial de Mercedes o BMW, el perito tiende a negociar primero con PDR y a autorizar chapa solo si no hay alternativa.
Mutua Madrileña: red premium y peritaje más generoso
Mutua Madrileña, en todo riesgo para gama alta, trabaja con franquicias desde 0 € hasta 600 € según modalidad y suele empujar al cliente hacia su red concertada, que incluye talleres oficiales de marcas premium en las principales capitales. Para un propietario de Clase E que quiere peritaje en servicio oficial Mercedes, es un argumento serio.
A nuestro juicio, el peritaje de Mutua Madrileña en fenómenos atmosféricos tiende a ser algo más generoso con la chapa y pintura cuando el PDR no deja el coche como estaba. Eso sí, la prima es, de media, superior a la de Línea Directa para el mismo perfil.
Comparativa directa
| Variable | Línea Directa Todo Riesgo | Mutua Madrileña Todo Riesgo |
|---|---|---|
| Modalidad | Todo riesgo con franquicia configurable | Todo riesgo con franquicia configurable |
| Franquicia habitual (€) | 0 / 150 / 300 / 600 | 0 / 150 / 300 / 600 según modalidad |
| Granizo (fenómenos atmosféricos) | Incluido en TR, sujeto a franquicia elegida | Incluido en TR, sujeto a franquicia elegida |
| Red de talleres | Concertada amplia + libre elección aceptada | Concertada con oficiales premium en grandes ciudades |
| Tendencia peritaje granizo | PDR primero, chapa si no procede | Más flexible hacia chapa y pintura oficial |
| Vehículo de sustitución | Según modalidad contratada | Según modalidad; gama equivalente en premium |
| Asistencia en carretera | Desde km 0 en modalidades superiores | Desde km 0 en modalidades superiores |
| Lunas | Reparación/sustitución sin franquicia habitual | Reparación/sustitución sin franquicia habitual |
| Defensa jurídica | Incluida | Incluida |
| Precio orientativo (BMW Serie 5, 40 años, Madrid, 10 años carnet) | Más competitivo en entrada | Prima superior pero con red premium |
Dónde gana cada una, sin medias tintas
Línea Directa gana si tu prioridad es minimizar la franquicia pagando menos prima. Para un conductor con buen historial que elige franquicia 0 € o 150 €, el coste total anual es, por lo general, inferior al de Mutua Madrileña con la misma configuración. Si vives en zona con granizadas habituales (zona centro, Aragón, parte de Levante), la ecuación es muy clara.
Mutua Madrileña gana si lo que te quita el sueño no es la prima sino que el coche vuelva como estaba del taller oficial. Su encaje con servicios oficiales premium y su mayor disposición a aprobar chapa y pintura cuando el PDR deja marcas visibles compensan la prima más alta, sobre todo en Audi A6 y Clase E con techo panorámico, donde el PDR mal hecho se nota a contraluz.
Cambios recientes a tener en cuenta
Ambas compañías han ajustado condiciones en los últimos ciclos de renovación, en línea con el resto del mercado tras los episodios de granizo severo del verano de 2022 y 2023. Han endurecido en algunos casos el peritaje y la antigüedad máxima para contratar todo riesgo. Antes de firmar, pide por escrito el detalle de fenómenos atmosféricos, la franquicia aplicable y si el taller oficial de tu marca está concertado en tu ciudad. No te fíes del comparador online a secas.
Veredicto por perfil
- Para joven conductor con alta gama heredado o de empresa (menos de 5 años de carnet, Serie 5 o A6): Línea Directa con franquicia 150 €. La prima de Mutua Madrileña se dispara en este perfil.
- Para familia con hijos y Clase E familiar como coche principal: Mutua Madrileña. El vehículo de sustitución de gama equivalente y la red oficial justifican la diferencia.
- Para autónomo con uso mixto profesional-personal de un premium: Línea Directa con franquicia 0 € en garantía de atmosféricos, revisando que el uso declarado permita la modalidad —el uso profesional intensivo puede quedar excluido en ambas si no se declara.
Antes de firmar, consulta con un mediador colegiado o la DGSFP si tienes dudas sobre tu caso concreto. Y si te mueves en el filo del todo riesgo en vehículos con años, échale un ojo a cómo se comportan Línea Directa y Pelayo con coches de más antigüedad: la lógica de franquicia cambia bastante.
Tabla resumen con puntuación
| Variable (1-10) | Línea Directa TR | Mutua Madrileña TR |
|---|---|---|
| Cobertura granizo | 8 | 9 |
| Franquicia asumible | 9 | 7 |
| Red talleres oficiales premium | 7 | 9 |
| Peritaje favorable al asegurado | 7 | 8 |
| Precio para perfil premium | 9 | 7 |
| Vehículo de sustitución | 7 | 8 |
| Asistencia en carretera | 8 | 8 |
| Media | 7,9 | 8,0 |
Preguntas frecuentes
¿El granizo entra siempre en el todo riesgo?
Sí, dentro de la cobertura de fenómenos atmosféricos que incluyen tanto Línea Directa como Mutua Madrileña en sus pólizas todo riesgo. No está cubierto en terceros ni en terceros ampliado estándar, salvo cláusula específica.
¿Puedo elegir taller oficial de BMW o Mercedes aunque mi aseguradora tenga red concertada?
Legalmente sí, por el principio de libre elección de taller recogido en la normativa de consumo. Otra cosa es que el peritaje acepte la factura completa del oficial: si está fuera de concertada, puede haber diferencia que asume el cliente.
¿La franquicia 0 € compensa en zonas con granizo frecuente?
Para alta gama, normalmente sí. Un siniestro de granizo en un Serie 5 o A6 supera con facilidad varios miles de euros, y la diferencia de prima entre franquicia 0 y 300 € se amortiza en el primer siniestro.
¿Han cambiado condiciones Línea Directa o Mutua Madrileña recientemente?
Ambas han ajustado condiciones de contratación y peritaje en los últimos ciclos tras las granizadas severas de los veranos recientes. Conviene pedir el condicionado actualizado y confirmar franquicia, red y vehículo de sustitución antes de firmar.

2 comentarios
Pingback: Génesis vs Línea Directa en todo riesgo con franquicia 300 € para conductor de 30-40 años – Comparativa de Seguros
Pingback: AXA vs Generali en todo riesgo con red de talleres concertada: cuál repara antes la chapa tras colisión urbana – Comparativa de Seguros