

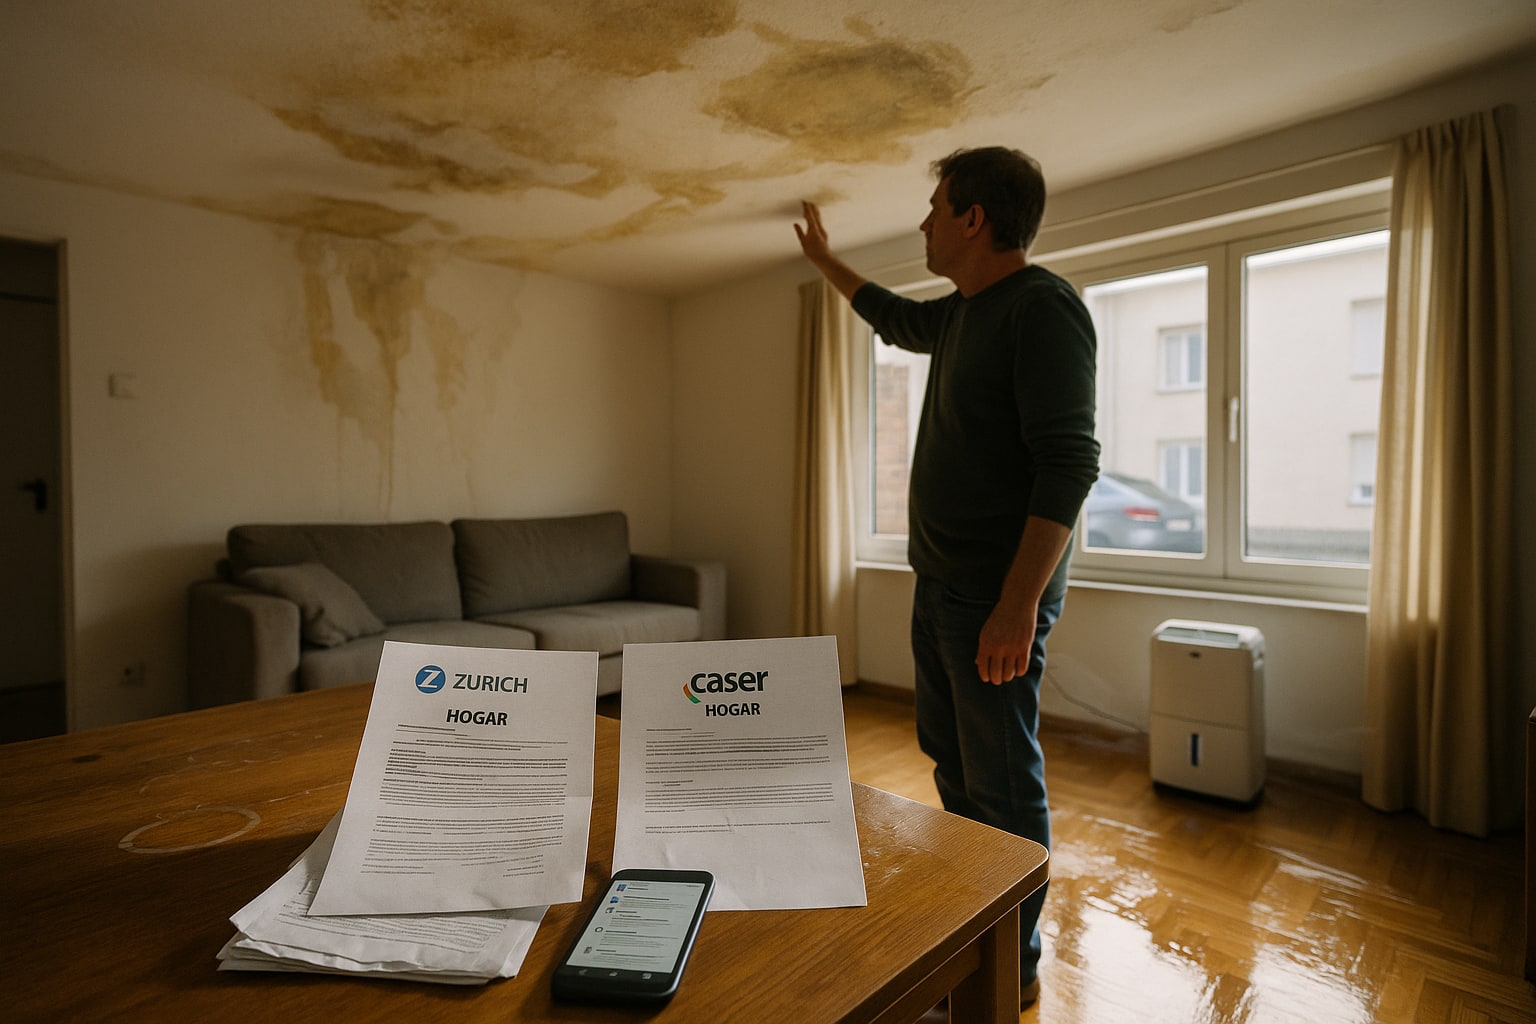
Un lunes por la mañana, mancha en el techo del salón. El vecino de arriba jura que "él no ha visto nada", pero la humedad avanza. ¿Quién paga? ¿Quién manda al perito? ¿Y sobre todo, cuánto vas a esperar sentado en tu sofá viendo cómo la pintura se abomba mientras las aseguradoras discuten entre ellas? Aquí es donde Zurich Hogar y Caser Hogar juegan partidos distintos, aunque el marcador final se parezca.
Por qué el daño por agua del vecino es el siniestro estrella del hogar en España
Es, con diferencia, el parte más frecuente en multirriesgo de hogar. Cañería empotrada que gotea, lavadora mal cerrada, silicona vieja del plato de ducha… el patrón se repite. Y el conflicto también: el asegurado del piso perjudicado quiere que le arreglen el techo ya, no dentro de dos meses cuando las compañías terminen de repartirse el muerto vía CICOS.
Ahí está la clave que muchos ignoran al firmar la póliza. El Convenio CICOS (Convenio de Indemnización Directa y de Prestaciones Sanitarias entre Entidades Aseguradoras, en su versión de daños por agua) permite que tu compañía te adelante la reparación y luego se cobre del seguro del causante. Sobre el papel, todas las grandes están adheridas. En la práctica, el ritmo con el que activan el peritaje y liberan al reparador cambia mucho de una a otra.
Zurich Hogar Óptimo: la lógica del perito rápido
Zurich apuesta por un modelo de tramitación bastante estandarizado. Abres el parte por app o teléfono, te asignan siniestro, y si el importe estimado entra dentro de los tramos que gestiona directamente vía CICOS, movilizan reparador de su red sin esperar al peritaje contradictorio con la compañía del vecino. Es rápido, sí, pero no siempre se vive tan fluido: cuando el daño supera cierto umbral —techos con escayola caída, parqué levantado en varias habitaciones— entra perito presencial y ahí el reloj se ralentiza.
Su red de reparadores es amplia en capitales de provincia. En pueblos medianos, depende de la zona. Y una cosa que a nuestro juicio hace bien: la comunicación por app con el estado del expediente. No tienes que llamar tres veces para saber si el pintor va a ir el jueves.
| Zurich Hogar Óptimo | Detalle |
|---|---|
| Continente (capital orientativo) | Configurable, habitual 80.000–200.000 € |
| Contenido (capital orientativo) | Configurable, habitual 20.000–60.000 € |
| Daños por agua | Incluidos, con adhesión a convenio CICOS |
| Franquicia daños por agua | Sin franquicia en modalidad estándar (verificar en condiciones particulares) |
| Asistencia 24h | Sí, red propia de fontanero/cerrajero |
| Localización de avería | Cubierta la búsqueda de la fuga |
| Gestión | App y teléfono, seguimiento del expediente en línea |
| Precio orientativo piso 90 m² urbano | Desde ~260 €/año |
Caser Hogar Total: peritaje pausado, red de gremios sólida
Caser tiene otro estilo. Más conservador en la apertura del expediente, más minucioso en el peritaje. En daños medios y grandes, es habitual que envíe perito antes de mover al reparador —lo que retrasa la primera visita del gremio, pero reduce discusiones posteriores sobre qué entra y qué no en la indemnización—. Para el asegurado impaciente, frustrante. Para el que quiere que la obra se haga bien a la primera, tranquilizador.
Su punto fuerte, honestamente, es la red de reparadores propia y la calidad media del acabado. En reformas post-siniestro con acabados delicados (gotelé, molduras, tarima flotante buena) suele salir mejor parada que competidores más rápidos pero más chapuceros.
| Caser Hogar Total | Detalle |
|---|---|
| Continente (capital orientativo) | Configurable, habitual 80.000–200.000 € |
| Contenido (capital orientativo) | Configurable, habitual 20.000–60.000 € |
| Daños por agua | Incluidos, con adhesión a convenio CICOS |
| Franquicia daños por agua | Sin franquicia en modalidad estándar (verificar particulares) |
| Asistencia 24h | Sí, red propia y gremios concertados |
| Localización de avería | Cubierta, con límites por siniestro |
| Gestión | Teléfono y oficina, app más limitada que Zurich |
| Precio orientativo piso 90 m² urbano | Desde ~280 €/año |
Cómo funciona realmente el adelanto: convenio CICOS al detalle
El CICOS es un acuerdo entre aseguradoras que permite indemnizar al asegurado perjudicado sin esperar a que la compañía del causante reconozca el siniestro. Tu aseguradora paga primero y después se subroga en tus derechos para reclamar al seguro del vecino. Lo dice el artículo 43 de la Ley 50/1980, de Contrato de Seguro: el asegurador que paga se subroga automáticamente en la posición del asegurado frente al responsable.
La pregunta operativa no es si te adelantan, sino cuándo. Zurich, en daños pequeños y medios (rango habitual bajo el umbral CICOS de tramitación directa), abre reparación en 48–72 h desde la peritación telefónica o por fotos. Caser tiende a tardar algo más en esa primera fase porque prioriza peritación presencial en cuanto el importe deja de ser evidente.
Franquicia, exclusiones y letra pequeña que sí importa
Ninguna de las dos aplica franquicia general en daños por agua en sus modalidades estándar de multirriesgo residencial, pero conviene revisar las condiciones particulares de tu póliza concreta: pueden aplicar franquicias específicas en localización de avería, en filtraciones desde cubierta o terraza, o en humedades por condensación (que no son "daño por agua" sino mantenimiento, y ambas las excluyen).
Exclusiones típicas que verás en las dos:
- Daño gradual o por falta de mantenimiento: silicona vieja, humedad continuada nunca reportada.
- Filtraciones por juntas de fachada o cubiertas comunitarias cuando corresponden a la comunidad de propietarios.
- Rotura de electrodomésticos sin daño por agua asociado (el aparato en sí no lo pagan salvo garantía específica).
- Uso profesional de la vivienda sin declarar.
Si el caso encaja en "humedad continuada del vecino de arriba que llevaba meses", entramos en territorio pantanoso — algo que ya analizamos comparando cómo tratan el daño gradual otras compañías del sector.
Cambios recientes en condiciones
Ambas compañías han ido ajustando sus condicionados en los últimos ejercicios, sobre todo en los baremos internos de tramitación directa CICOS y en los servicios de asistencia hogar 24h. Antes de firmar o renovar, pide siempre el condicionado general actualizado y las particulares — es lo único que te vincula legalmente frente a la compañía. La DGSFP publica y supervisa el marco regulatorio, pero cada póliza es su mundo.
Tabla resumen y puntuación
| Criterio | Zurich Hogar Óptimo | Caser Hogar Total |
|---|---|---|
| Velocidad de adelanto en siniestro pequeño/medio | 9/10 | 7/10 |
| Calidad del acabado de reparación | 7/10 | 9/10 |
| Red de reparadores en capital | 8/10 | 8/10 |
| Red en poblaciones medianas | 7/10 | 8/10 |
| Gestión digital / app | 9/10 | 6/10 |
| Franquicia daños por agua estándar | Sin franquicia | Sin franquicia |
| Peritaje presencial en daños grandes | 7/10 | 9/10 |
| Comunicación durante el expediente | 9/10 | 7/10 |
| Precio orientativo (piso 90 m²) | Desde ~260 €/año | Desde ~280 €/año |
| Nota global daños por agua del vecino | 8,2/10 | 7,8/10 |
Veredicto por perfil
Para el propietario joven de piso urbano que quiere resolver rápido y por app: Zurich Hogar Óptimo. La tramitación digital y la velocidad de apertura del expediente compensan que el acabado no sea siempre premium. Si la humedad es una mancha en el techo del salón, la quieres arreglada esta semana, no en octubre.
Para la familia con vivienda reformada, acabados cuidados y ganas de que la obra quede bien a la primera: Caser Hogar Total. Sí, tarda un poco más en arrancar. Pero el perito presencial y la red de gremios evitan la típica chapuza de "te lo pintan encima de la humedad todavía viva". Para el que sufre viendo obras mal hechas, es la opción sensata.
Para el propietario que alquila el piso y no vive allí, la balanza se inclina hacia Zurich por la gestión remota, aunque conviene comparar también coberturas específicas de arrendador, terreno donde otras aseguradoras juegan otras cartas.
Ninguna de las dos es "objetivamente mejor" en todo. Esto no va de cambiarse porque sí — si llevas años sin siniestros con una y estás cómodo, quedarte suele ser lo racional. Para dudas concretas sobre tu póliza actual, un mediador colegiado o la propia DGSFP son la vía correcta.
Preguntas frecuentes
¿Puedo obligar a mi aseguradora a adelantar la reparación aunque el vecino no lo reconozca?
Sí, si el siniestro entra dentro del convenio CICOS y tu póliza cubre daños por agua. La compañía paga y luego se subroga (art. 43 LCS) contra la aseguradora del causante. No dependes del reconocimiento del vecino para empezar la reparación.
¿Qué pasa si el vecino no tiene seguro de hogar?
Tu compañía te sigue indemnizando conforme a tu póliza. Después reclamará al vecino directamente como particular, no ya al asegurador. Puede tardar más en recuperar el dinero, pero a ti no te afecta: cobras igual.
¿Aplican franquicia Zurich o Caser en daños por agua?
En sus modalidades estándar residenciales, no aplican franquicia general en daños por agua. Sí pueden aplicarla en garantías accesorias como localización de avería o en modalidades específicas — revisa siempre las condiciones particulares antes de firmar.
¿Cuánto tarda una tramitación media por CICOS?
Depende del importe. Siniestros bajo el umbral de tramitación directa suelen resolverse en 2–6 semanas, incluida reparación. Cuando entra peritaje contradictorio con la compañía del causante, puede irse a 2–4 meses. Zurich tiende a ser más rápida en el arranque; Caser, más metódica en la ejecución.
