

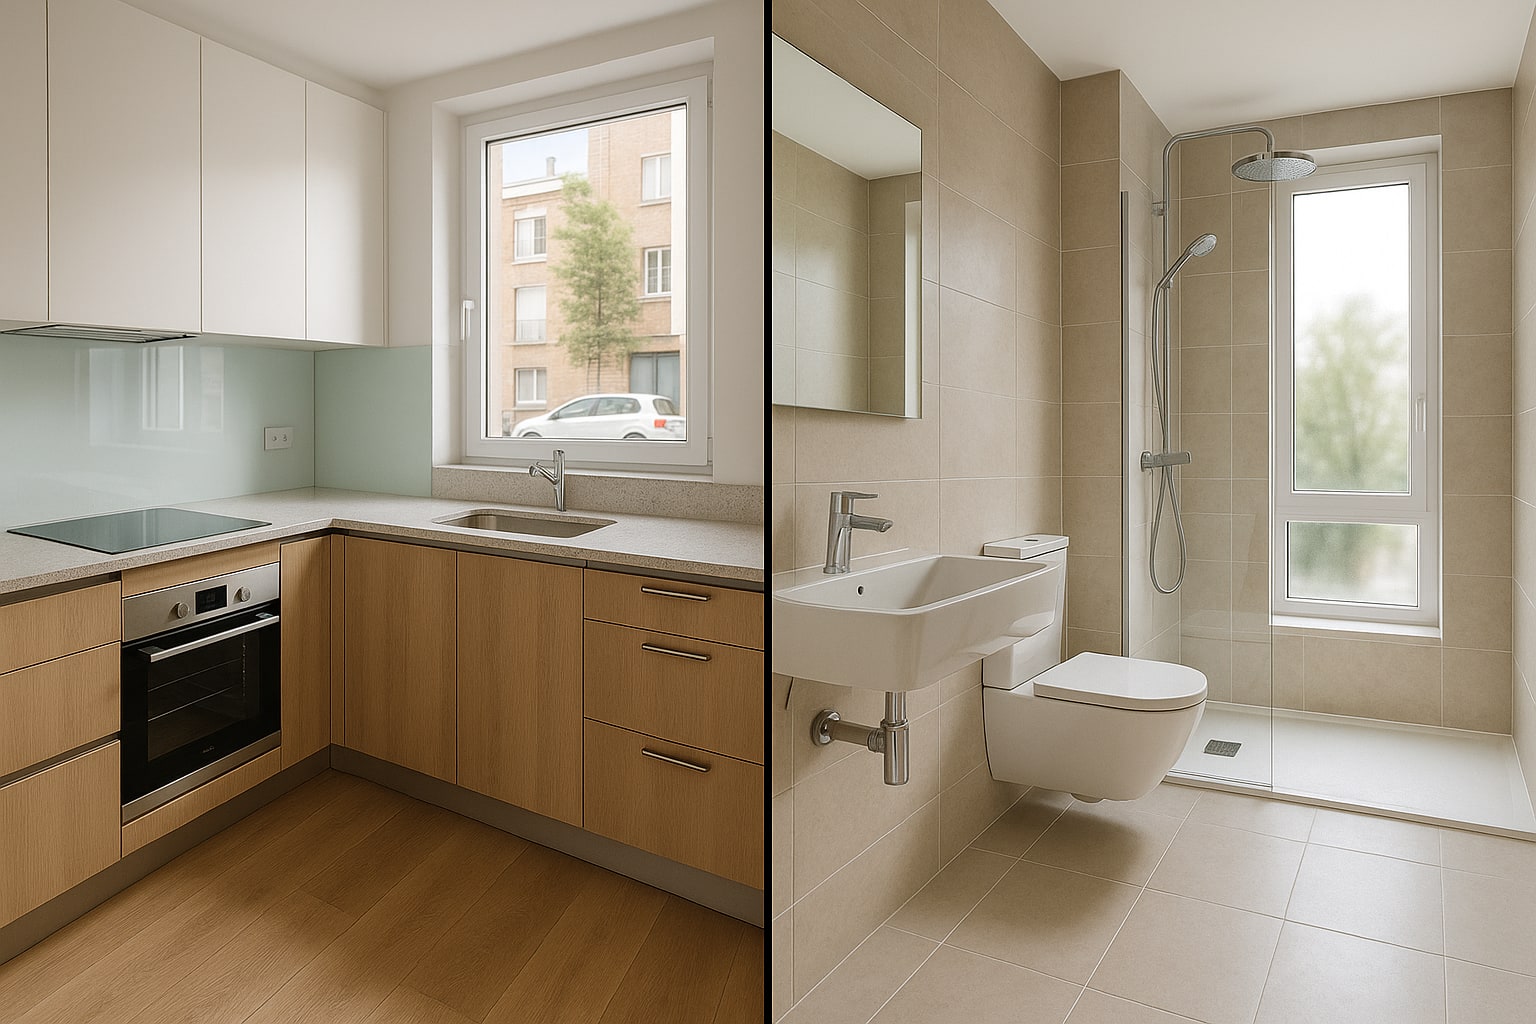
Reformar un piso en España cuesta hoy, tirando por lo bajo, entre 600 y 1.200 €/m² si hablamos de una intervención integral con cocina abierta, encimera Silestone o Dekton, electrodomésticos integrados, sanitarios suspendidos y mampara de vidrio templado. Cuando el propietario firma el último pago al constructor y se sienta a contratar el seguro de hogar, la pregunta que le quita el sueño es muy concreta: si mañana revienta un flexible bajo el fregadero, ¿la compañía me repone la encimera igual o me endosa una de melamina? Aquí es donde Catalana Occidente Hogar vs Mutua Madrileña Hogar deja de ser una comparativa de folleto y pasa a jugarse dinero real.
Por qué un piso reformado no es un piso "normal"
El seguro estándar se dimensiona pensando en acabados medios. Un piso recién reformado juega en otra liga: el metro cuadrado de encimera Dekton ronda los 350-500 €, un inodoro suspendido con cisterna Geberit empotrada supera los 800 € instalado, y una mampara a medida en vidrio de 8 mm no baja de 700 €. Si el capital de continente se calcula "por defecto" según el valor catastral, el infraseguro está servido y con él la regla proporcional del artículo 30 de la Ley 50/1980 de Contrato de Seguro.
Dicho de otra forma: no basta con marcar la casilla de hogar reformado. Hay que revisar sublímites por estancia, cláusula de reposición a nuevo y —esto lo olvida casi todo el mundo— la cobertura de daños estéticos, que es la que obliga a la aseguradora a reponer las baldosas de toda la cocina si solo se rompen dos y ya no se fabrica el modelo.
Catalana Occidente Hogar: el enfoque tradicional con peritaje humano
Catalana Occidente comercializa su multirriesgo bajo la modalidad Hogar Confort, con tres niveles (Básico, Confort y Élite). Para el perfil de piso reformado el escalón útil es el intermedio o el superior: el Básico se queda corto en sublímites de bienes especiales.
Su punto fuerte histórico es el peritaje presencial en siniestros por encima de 3.000 €. En reformas con acabados premium eso importa: un perito que va a casa y ve la encimera es más probable que acepte reponer con material equivalente que un tramitador telefónico trabajando con fotos.
| Característica | Catalana Occidente Hogar Confort |
|---|---|
| Continente | A valor de reconstrucción, revisable |
| Contenido | Hasta capital declarado, reposición a nuevo si <5 años |
| Daños por agua | Incluidos con localización de avería |
| Daños estéticos | Cubiertos con sublímite (revisar póliza) |
| Robo (contenido) | Sí, con límite por objeto de valor |
| Asistencia hogar 24h | Sí, red concertada de gremios |
| Franquicia general | Sin franquicia en modalidad estándar |
| Precio orientativo piso 90 m² reformado Madrid | 380-460 €/año |
Mutua Madrileña Hogar: pensada para vivienda urbana de gama media-alta
Mutua Madrileña entró tarde al ramo de hogar respecto a su feudo del auto, pero ha crecido muy rápido en Madrid, Barcelona y Valencia. Su producto se estructura por bloques opcionales, lo que permite subir contenido y añadir el módulo de bienes de especial valor sin disparar la prima. Para pisos reformados en capital, es una de las opciones que mejor encaja sobre el papel.
El talón de Aquiles: la gestión del siniestro tiende a ser más telefónica y con red propia de reparadores. Rápido, sí, pero el asegurado pierde control sobre qué instalador entra en casa. Si has pagado 12.000 € por una cocina firmada por un estudio de interiorismo, quizá no quieras que el fontanero de guardia elija el silicona.
| Característica | Mutua Madrileña Hogar |
|---|---|
| Continente | Capital declarado por el asegurado, revisable |
| Contenido | Reposición a nuevo con módulo específico |
| Daños por agua | Incluidos, con búsqueda de avería |
| Daños estéticos | Cubiertos según modalidad contratada |
| Robo (contenido) | Sí, con sublímite para joyas |
| Asistencia hogar 24h | Sí, con red propia de profesionales |
| Franquicia general | Habitualmente sin franquicia; consultar módulos |
| Precio orientativo piso 90 m² reformado Madrid | 320-410 €/año |
Los puntos donde cada una gana sin discusión
Catalana Occidente gana en: peritaje humano para siniestros con acabados no estándar y flexibilidad para trabajar con el gremio que el asegurado ya conoce (el mismo que hizo la reforma, muchas veces). Es la que mejor entiende que un baño con grifería termostática Hansgrohe no se arregla con una llave monomando de bricolaje.
Mutua Madrileña gana en: precio ajustado para el mismo capital declarado y rapidez de tramitación telefónica. Si el asegurado prioriza que el fontanero llegue esta tarde y no dentro de dos días, aquí tiene ventaja.
Cómo dimensionar el capital cuando vienes de reforma
Un error habitual: declarar contenido "por sensación". Para un piso de 90 m² recién reformado con cocina de diseño y baño nuevo, el contenido realista rara vez baja de 40.000-50.000 € sumando electrodomésticos, mobiliario, ropa, electrónica y textiles. Y el continente hay que calcularlo por coste de reconstrucción, no por precio de mercado del piso — que incluye suelo, y el suelo no arde.
Para un vistazo lateral, esta lógica de sublímites y peritaje también aplica cuando el problema entra por vía de terceros, algo que ya analizamos en el duelo entre Mapfre Hogar y Reale en daños por agua desde tuberías empotradas.
Daños estéticos: la cobertura que decide la partida
Aquí está el kit de la cuestión para un piso reformado. La cobertura de daños estéticos obliga a la aseguradora a reponer el conjunto de un revestimiento aunque solo se dañe una parte, cuando no es posible encontrar material idéntico. Sin ella, te arreglan la baldosa rota con una parecida y a otra cosa.
Ambas compañías la contemplan, pero con matices de sublímite anual que conviene revisar en condiciones particulares antes de firmar. No es una cobertura estándar automática: hay que pedirla expresamente y confirmar por escrito el tope en euros.
Cambios recientes que conviene tener presentes
Durante 2024 y 2025 varias aseguradoras han revisado sublímites de bienes de valor y ajustado primas al alza por el impacto de la DANA y otros episodios climáticos. Conviene pedir la última versión de condiciones generales al mediador y no fiarse de simulaciones antiguas. Ni Catalana Occidente ni Mutua Madrileña han anunciado retiradas de coberturas relevantes en el ramo hogar, pero sí ajustes de prima. Para el marco regulatorio, la referencia sigue siendo la Ley 50/1980 de Contrato de Seguro y la supervisión de la DGSFP.
Tabla resumen y puntuación
| Criterio (1-10) | Catalana Occidente Hogar Confort | Mutua Madrileña Hogar |
|---|---|---|
| Adecuación a piso reformado premium | 9 | 8 |
| Peritaje presencial en siniestros altos | 9 | 7 |
| Cobertura daños estéticos | 8 | 8 |
| Rapidez asistencia 24h | 7 | 9 |
| Flexibilidad de gremio | 9 | 6 |
| Precio orientativo | 7 | 9 |
| Media ponderada | 8,2 | 7,8 |
Veredicto por perfil
- Para el propietario que ha invertido más de 50.000 € en reforma con firma de interiorista, encimera Dekton y grifería premium: Catalana Occidente Hogar Confort. El peritaje humano y la flexibilidad de gremio justifican la diferencia de prima.
- Para la familia que acaba de reformar un piso urbano de gama media-alta y prioriza precio + rapidez telefónica: Mutua Madrileña Hogar. Cubre lo relevante y la asistencia responde bien.
- Para el autónomo o pareja joven que compra piso a reformar y quiere una póliza que crezca por módulos: Mutua Madrileña Hogar, por su estructura modular más fácil de escalar.
Antes de firmar, confirma por escrito con el mediador tres cosas: capital de continente a coste de reconstrucción, sublímite de daños estéticos en euros y si el módulo de bienes de valor exige tasación previa. Para dudas concretas, consulta con un mediador colegiado o directamente con la DGSFP.
Preguntas frecuentes
¿Tengo que declarar la reforma al seguro que ya tengo contratado?
Sí. La Ley de Contrato de Seguro obliga al tomador a comunicar la agravación o modificación del riesgo. Una reforma que aumenta el valor de continente y contenido debe notificarse y ajustar el capital, o la compañía podrá aplicar regla proporcional en caso de siniestro.
¿Qué significa exactamente "reposición a nuevo" para un baño reformado?
Que la aseguradora indemniza el coste de reponer los bienes por otros de características equivalentes sin descontar depreciación por antigüedad, siempre que el bien tenga menos de la edad que fije la póliza (habitualmente 5 años). Es la cláusula que evita que te paguen una mampara de segunda mano por una nueva.
¿La cobertura de daños estéticos cubre reponer toda la encimera si solo se rompe un trozo?
Depende del sublímite y de las condiciones. La cobertura obliga a extender la reparación al conjunto cuando no se puede casar el material con el existente, pero con un tope anual que hay que pactar por escrito. Sin cobertura específica, la aseguradora solo paga la pieza dañada.
¿Es mejor un seguro sin franquicia o uno con franquicia baja y prima más barata?
Para un piso reformado con acabados caros, sin franquicia suele compensar: los siniestros pequeños (una fuga bajo el fregadero, una baldosa rota) son los más frecuentes y con franquicia de 150-300 € acabas pagando de tu bolsillo casi todo. La franquicia tiene sentido en perfiles con muy pocos siniestros históricos.

2 comentarios
Pingback: AXA Hogar vs Generali Hogar para vivienda con videovigilancia y alarma conectada: cuál aplica mejor descuento por sistema antirrobo homologado – Comparativa de Seguros
Pingback: Catalana Occidente Hogar vs Mapfre Hogar en vivienda smart home: cuál asume mejor la reposición de dispositivos IoT tras un rayo – Comparativa de Seguros