

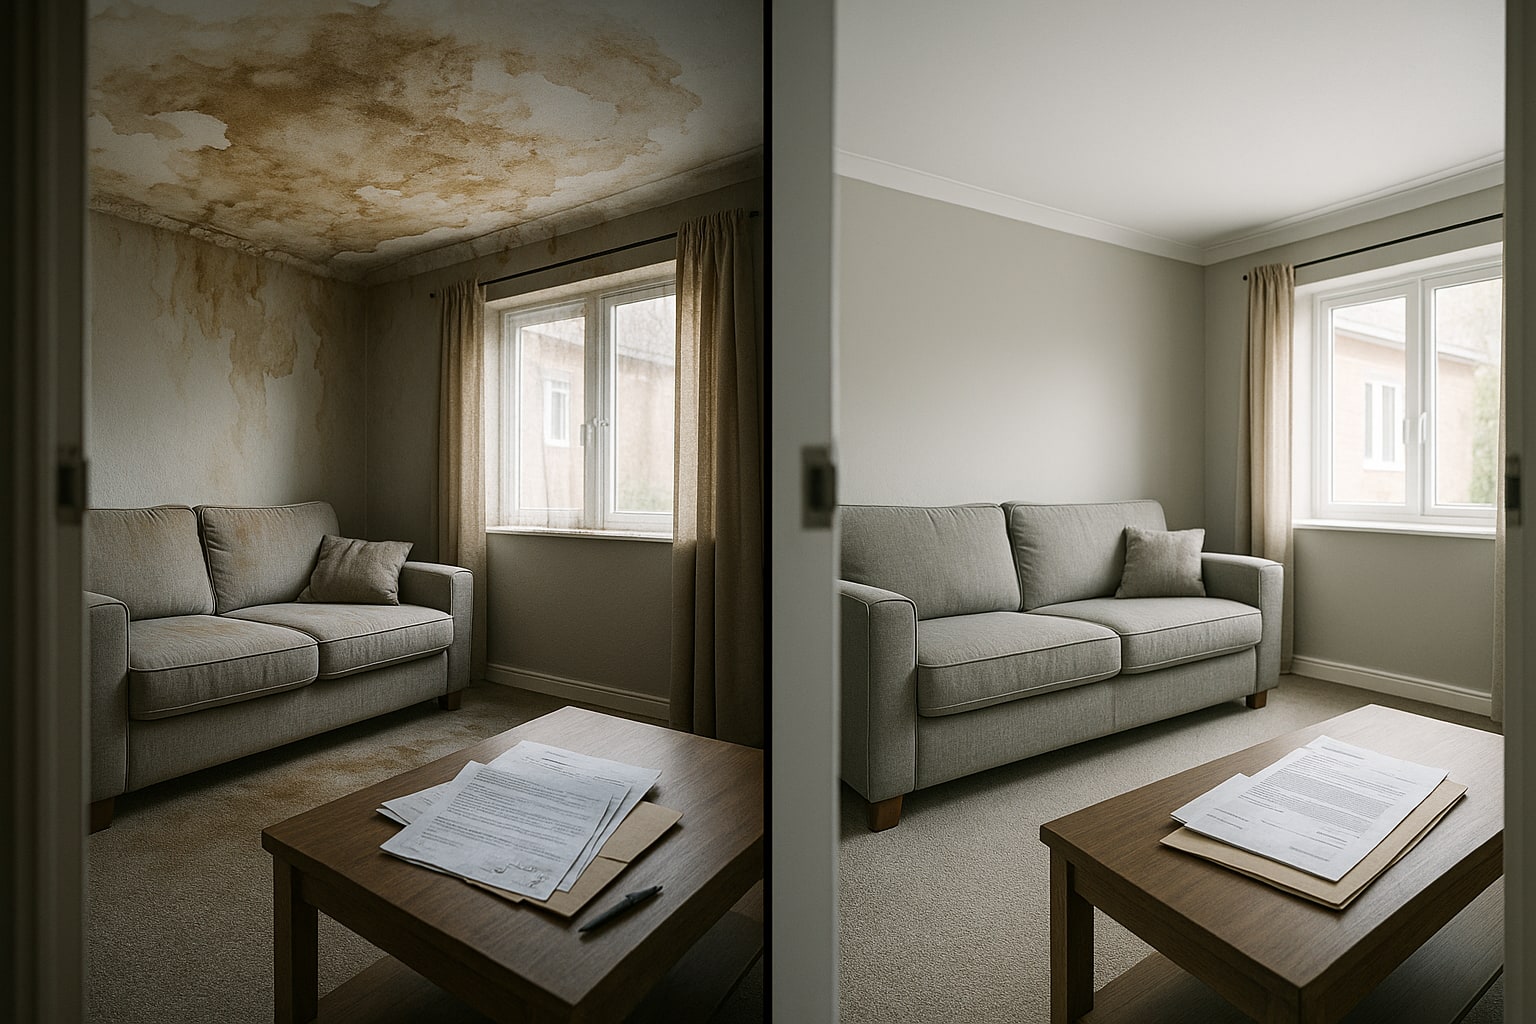
Una mancha en el techo del salón. Un rodapié que se ahueca. El vecino de arriba jura que "él no tiene nada", pero el agua sigue apareciendo. Este escenario —cotidiano hasta el aburrimiento en cualquier finca española— es donde se juega de verdad la calidad de un seguro de hogar. Y es donde Zurich y Santalucía, dos pesos pesados del ramo en España, siguen filosofías distintas de indemnización.
Vamos al grano: cuál firma mejor la póliza según tu caso.
Cómo funciona una fuga de agua del vecino en el seguro de hogar español
El marco es la Ley 50/1980 de Contrato de Seguro. Cuando la avería está en casa del vecino y el agua acaba en tu salón, hay tres pólizas potencialmente implicadas: la tuya (por daños en tu contenido y continente), la del vecino (por su responsabilidad civil) y la de la comunidad (si el origen es una bajante común). En la práctica, casi todas las aseguradoras españolas aplican el convenio CLEA entre compañías: tu seguro te indemniza primero y luego se entiende con el del vecino. Rápido para ti, invisible en el papeleo.
Eso sí, no todo va por CLEA. Cuando el daño supera cierto umbral o hay discusión sobre el origen, la reclamación se traslada al seguro del causante. Ahí es donde el tipo de póliza que hayas firmado marca la diferencia entre cobrar en dos semanas o pelear tres meses.
Zurich Hogar: enfoque técnico y búsqueda de avería sin franquicia habitual
Zurich comercializa en España su producto Hogar bajo la modalidad flexible por módulos. En daños por agua incluye búsqueda y localización de avería, reparación de la conducción rota y daños al contenido y continente. La red de profesionales concertados es amplia —fontaneros, albañiles, pintores— y en la mayoría de contrataciones estándar no aplica franquicia sobre daños por agua, aunque conviene revisar las condiciones particulares porque en algunos paquetes reducidos sí aparece un pequeño copago.
Su punto fuerte, a nuestro juicio, es la rapidez del peritaje cuando el daño estructural es evidente y la solvencia del grupo cuando la cifra sube. Su punto débil: la atención telefónica no siempre está a la altura del producto, y el trato es más "corporativo" que cercano.
| Zurich Hogar | Detalle |
|---|---|
| Continente / Contenido | Capitales configurables por el asegurado |
| Daños por agua | Incluidos, con búsqueda de avería |
| Franquicia daños por agua | Sin franquicia en modalidad estándar (verificar condiciones particulares) |
| RC familiar | Incluida en el módulo básico |
| Asistencia hogar 24h | Sí, red propia concertada |
| Técnicos incluidos | Fontanero, cerrajero, electricista, cristalero |
| Precio orientativo piso 90 m² Madrid | Desde ~230-320 €/año según capitales |
Santalucía Hogar: red propia, trato de mediador y foco en el asegurado medio
Santalucía juega otra liga en cuanto a modelo comercial. Su gran ventaja: mediador de zona, oficina física en casi cualquier capital de provincia y una red asistencial propia especialmente potente en daños por agua, que es —no por casualidad— el siniestro que más tramita el ramo hogar en España. La cobertura incluye búsqueda de avería, reparación y daños derivados, con especial cuidado en el trato al asegurado mayor de 55 años, que es su nicho histórico.
¿El pero? Sobre el papel, algunos límites internos por partida (por ejemplo, en gastos de localización o en reparación de la conducción del vecino que causa el daño) son algo más ajustados que los de Zurich en producto premium. Y la digitalización del parte, aunque ha mejorado en los últimos meses, sigue un escalón por debajo de las direct.
| Santalucía Hogar | Detalle |
|---|---|
| Continente / Contenido | Capitales configurables, con opción de valor a nuevo |
| Daños por agua | Incluidos, con búsqueda de avería y reparación |
| Franquicia daños por agua | Sin franquicia en modalidad estándar |
| RC familiar | Incluida, capital estándar de mercado |
| Asistencia hogar 24h | Sí, red propia + mediador de zona |
| Técnicos incluidos | Fontanero, cerrajero, electricista, cristalero, albañil |
| Precio orientativo piso 90 m² Madrid | Desde ~210-290 €/año según capitales |
Frente a frente: ¿qué cubre mejor cada una la fuga del vecino?
Aquí es donde las diferencias dejan de ser cosméticas. Cuando el agua viene del piso de arriba, tu póliza responde por tus daños: parquet, pintura, muebles, electrodomésticos afectados. Ninguna de las dos exige franquicia en su modalidad estándar para daños por agua, y ambas activan CLEA con la aseguradora del vecino.
La diferencia real está en tres puntos:
- Búsqueda de avería en vivienda ajena: Zurich tiende a cubrir con mayor holgura los trabajos de localización cuando hay que picar en casa del vecino y él no colabora, siempre que esté justificado técnicamente. Santalucía lo cubre también, pero con topes más conservadores.
- Peritaje presencial: Santalucía manda perito de zona con más agilidad en capitales medianas y pueblos grandes. Zurich, si vives en Madrid o Barcelona, va rápido; en un pueblo de 8.000 habitantes, no siempre.
- RC si la fuga la causas tú: aquí Zurich, en producto premium, ofrece capitales de RC familiar más altos, lo que importa si tu fuga arruina el parquet de roble del vecino.
Ya lo comentamos en su día al analizar Mapfre y Mutua Madrileña frente a este mismo siniestro: en daños por agua, el detalle de la letra pequeña pesa más que el precio de la prima.
Exclusiones típicas que ambas aplican (y conviene tener claras)
Ni una ni otra cubren:
- Filtraciones por falta de mantenimiento demostrable (juntas de silicona degradadas, humedades crónicas).
- Daños preexistentes a la contratación.
- Humedades por condensación o capilaridad del terreno.
- Fugas en piscinas salvo módulo específico.
- Daños derivados de obras sin comunicación previa a la aseguradora.
Si tu vecino lleva tres años ignorando una junta que gotea, ni Zurich ni Santalucía te van a rescatar. La póliza cubre el siniestro súbito e imprevisto, no la desidia.
Tabla resumen comparativa con puntuación
| Criterio | Zurich Hogar | Santalucía Hogar |
|---|---|---|
| Cobertura daños por agua | 9/10 | 8,5/10 |
| Búsqueda de avería (incluso en vecino) | 9/10 | 7,5/10 |
| Franquicia | Sin franquicia estándar — 9/10 | Sin franquicia estándar — 9/10 |
| RC familiar (capital) | 9/10 | 7,5/10 |
| Asistencia y red de técnicos | 8/10 | 9/10 |
| Trato personal / mediador | 6,5/10 | 9,5/10 |
| Rapidez peritaje capitales grandes | 9/10 | 8/10 |
| Rapidez peritaje ciudades pequeñas | 7/10 | 9/10 |
| Precio orientativo | 7,5/10 | 8,5/10 |
| Media ponderada | 8,2/10 | 8,4/10 |
Veredicto por perfil de asegurado
- Para joven propietario en ciudad grande con vivienda de valor medio-alto: Zurich Hogar. Capitales de RC más generosos, peritaje rápido en Madrid/Barcelona/Valencia y mejor cobertura de búsqueda de avería cuando el vecino no colabora.
- Para familia con hijos en piso estándar de capital de provincia: Santalucía Hogar. Mediador cercano, resolución telefónica más humana y precio ajustado. En daños por agua "de manual" resuelve sin fricción.
- Para propietario mayor de 60 años o en municipio pequeño: Santalucía Hogar, sin dudarlo. Su red territorial y el trato de oficina física siguen siendo un diferencial real, no un eslogan.
- Para vivienda de alto valor con reformas caras (parquet macizo, cocinas de diseño): Zurich Hogar en su modalidad premium, por el músculo indemnizatorio y el capital de RC.
Ambas han ajustado condicionados en los últimos ejercicios —Santalucía reforzó su red asistencial digital y Zurich revisó capitales en producto premium—, así que pide siempre condiciones particulares actualizadas antes de firmar. Y si el caso concreto es peliagudo, consulta con un mediador colegiado o con la DGSFP.
Preguntas frecuentes
¿A quién reclamo si el agua viene del piso de arriba: a mi seguro o al del vecino?
Primero a tu propio seguro. Por el convenio CLEA entre aseguradoras españolas, tu compañía te indemniza y luego se resarce con la del vecino. Solo si el daño excede los umbrales del convenio o hay disputa sobre el origen, la reclamación se traslada directamente al seguro del causante.
¿Zurich Hogar o Santalucía Hogar pagan la búsqueda de avería en casa del vecino?
Sí, ambas cubren la localización de la avería aunque haya que picar en la vivienda del vecino, siempre que esté técnicamente justificado. Zurich tiende a aplicar topes más holgados; Santalucía cubre con límites algo más conservadores pero suficientes en la mayoría de casos domésticos.
¿Hay franquicia en daños por agua en estas pólizas?
En modalidad estándar, ni Zurich Hogar ni Santalucía Hogar aplican franquicia sobre daños por agua. En paquetes reducidos o modalidades específicas puede existir un pequeño copago, por lo que hay que revisar las condiciones particulares antes de firmar.
¿Qué plazo tengo para dar el parte de una fuga de agua?
La Ley 50/1980 establece un plazo de 7 días desde que se conoce el siniestro para comunicarlo a la aseguradora. En la práctica, cuanto antes se abra el parte, más fácil es demostrar el origen y evitar discusiones sobre daños preexistentes.

1 comentario
Pingback: Santalucía Hogar vs Catalana Occidente Hogar: ¿cuál conviene si tu banco exige seguro con la hipoteca? – Comparativa de Seguros