
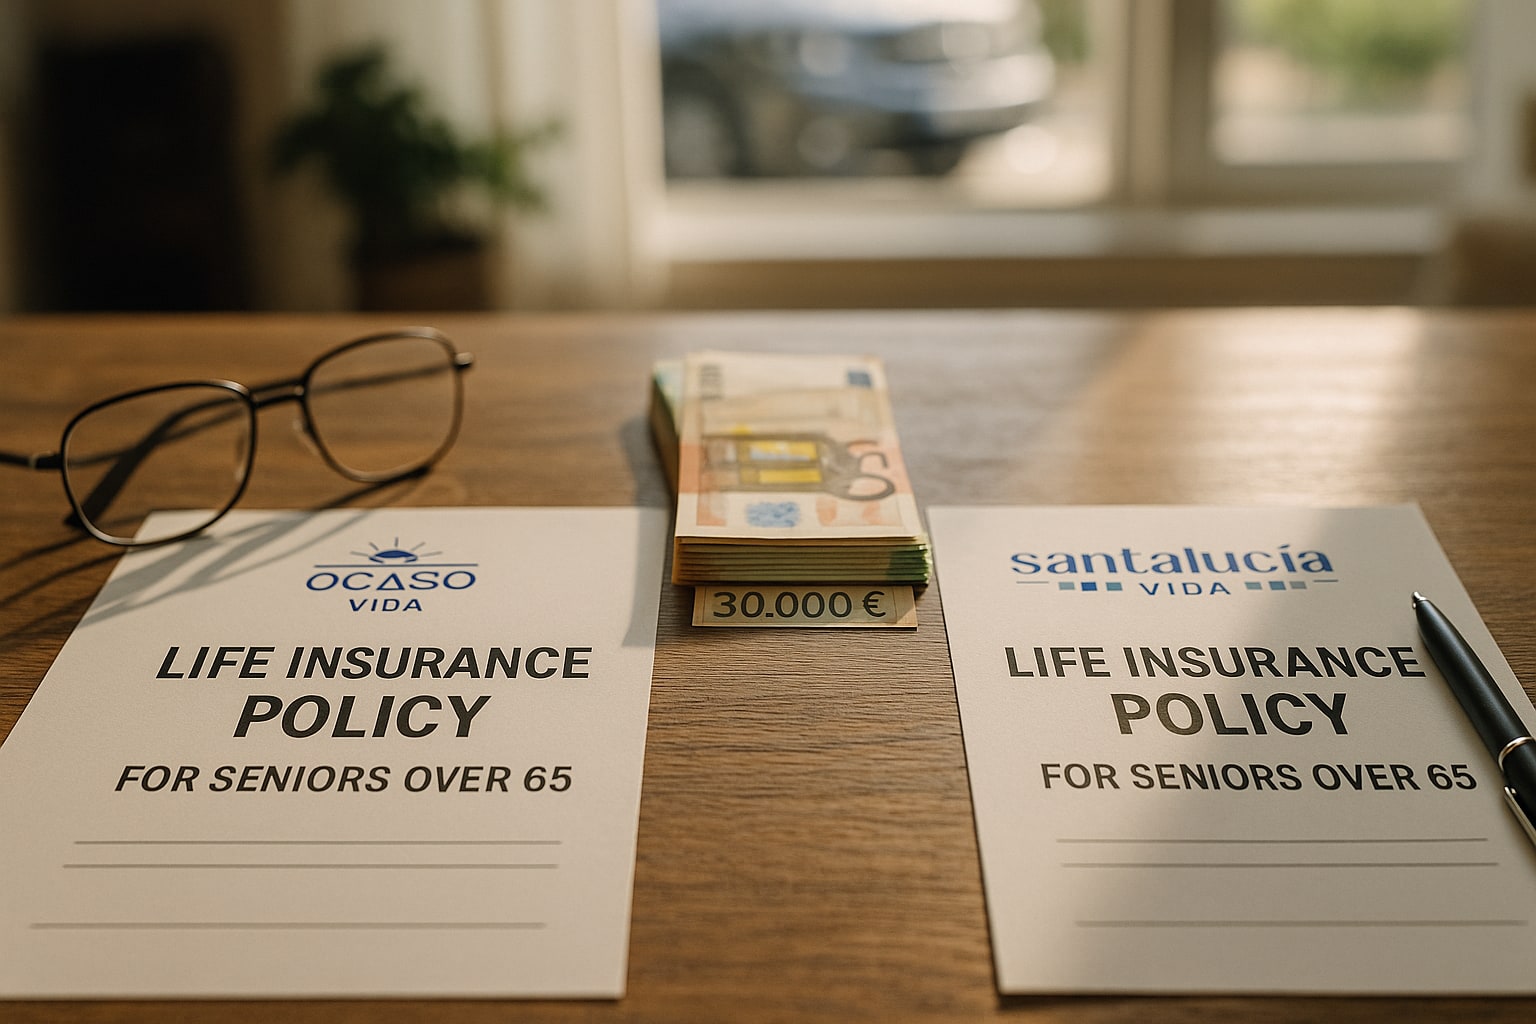
Llega un momento en que el seguro de vida deja de ser una red para la hipoteca y se convierte en otra cosa: un sobre cerrado con 30.000 € dentro para que los hijos no tengan que rebuscar. Ese es el escenario que planteamos aquí. Jubilado, casa pagada, ganas de dejar algo limpio y sin sustos. Y dos nombres sobre la mesa: Ocaso y Santalucía, las dos compañías españolas que mejor conocen ese perfil porque llevan décadas vendiendo decesos y vida en la misma cartera.
La pregunta incómoda es sencilla. ¿Cuál sigue admitiendo el alta pasados los 65, con qué condiciones, y a qué precio real llega el capital a los hijos tras pasar por Hacienda?
Por qué un mayor de 65 sin hipoteca aún contrata seguro de vida
No es un capricho. Cuando desaparece el préstamo, el seguro de vida cambia de función: ya no protege una deuda, protege una intención. Dejar liquidez inmediata para que los herederos afronten el Impuesto de Sucesiones, los gastos notariales o simplemente para repartir sin pelear. Un capital de 30.000 € es la cifra que más se repite en este perfil porque cubre esos frentes sin disparar la prima a niveles absurdos.
Eso sí, hay que tener claro el marco. La Ley 50/1980 de Contrato de Seguro rige estas pólizas, y la designación de beneficiarios en la póliza permite que el capital no entre en la masa hereditaria general — llega directo al beneficiario designado, aunque tribute por sucesiones.
Ocaso Vida: la vida entera con prima nivelada de toda la vida
Ocaso es una compañía histórica en el ramo de decesos y vida, con presencia capilar en toda España y una red de oficinas que a muchos jubilados les resulta familiar. Su producto de vida entera con prima nivelada es lo que encaja en este perfil: capital fijo, prima que no escala año a año como sí ocurre en la prima natural creciente, y cobertura vitalicia mientras se pague.
Lo bueno de Ocaso, a nuestro juicio, es la coherencia entre lo que ofrece en decesos y lo que ofrece en vida. Si el asegurado ya tiene póliza de decesos con ellos, la contratación del vida es prácticamente administrativa y el cuestionario médico suele ser más ligero que el de una entrada nueva en frío.
| Característica | Ocaso Vida Entera |
|---|---|
| Modalidad | Vida entera, prima nivelada |
| Capital fallecimiento | Desde 6.000 € hasta 60.000 € (tramos habituales) |
| Edad máxima contratación | Hasta 70 años (según cuestionario) |
| Permanencia | Vitalicia mientras se abone prima |
| Cuestionario médico | Simplificado hasta ciertos capitales |
| Prima orientativa 65 años, 30.000 € | ~650-850 €/año |
Santalucía Vida: el rival natural en el mismo cliente-tipo
Santalucía juega en la misma liga y con el mismo perfil de cliente. Su producto de vida —comercializado bajo la familia Protección Familiar y variantes— también permite modalidad de prima nivelada, capital fijo y contratación en edades altas. La diferencia práctica está en dos puntos: la red comercial (mediador de zona, muy presente en ciudades medias y pueblos grandes) y la política de admisión, que en los últimos meses ha ajustado tramos para mayores de 65 con capitales por encima de 30.000 €.
Sobre el papel, Santalucía suele ser algo más flexible con la edad de permanencia y algo más estricta con las declaraciones de salud si hay antecedentes cardiovasculares o oncológicos. En la práctica, el precio final depende mucho del cuestionario.
| Característica | Santalucía Vida Protección Familiar |
|---|---|
| Modalidad | Vida entera / temporal renovable, prima nivelada disponible |
| Capital fallecimiento | Desde 3.000 € hasta 60.000 € en la gama estándar |
| Edad máxima contratación | Hasta 74 años en algunas modalidades |
| Permanencia | Vitalicia según modalidad contratada |
| Cuestionario médico | Ampliado a partir de 65 con antecedentes |
| Prima orientativa 65 años, 30.000 € | ~700-900 €/año |
Edad máxima real: quién acepta al de 70 y quién al de 75
Aquí es donde se separan las aguas. Ocaso, en su vida entera clásica, suele cerrar la puerta a nuevos altas alrededor de los 70, con excepciones si el cliente ya está en cartera de decesos. Santalucía estira hasta los 74 en algunas variantes, aunque el capital admitido se recorta y el cuestionario se endurece. Para el asegurado de 75 años entrando en frío, ninguna de las dos es una vía fácil: en ese tramo lo habitual es reorientar al producto de decesos con capital adicional o a un vida temporal muy corto.
Una precisión útil: la edad de permanencia (hasta cuándo cubre la póliza) no es la misma que la edad de contratación. En vida entera con prima nivelada, la póliza sigue vigente de por vida siempre que se pague, y eso es precisamente lo que buscan los hijos como beneficiarios.
Coberturas efectivas cuando ya no hay hipoteca
Sin préstamo detrás, sobran garantías. La invalidez absoluta pierde peso —al jubilado ya no le protege ingresos futuros—, y las enfermedades graves entran en discusión porque suelen encarecer la prima sin aportar demasiado a este perfil. Nuestra recomendación: fallecimiento por cualquier causa como cobertura principal y, como mucho, doble capital por accidente si el sobrecoste es marginal. Todo lo demás, para un jubilado que solo quiere dejar 30.000 €, es maquillaje.
Prima orientativa y capital neto tras el Impuesto de Sucesiones
Los 30.000 € no llegan íntegros al bolsillo del hijo. Dependerá de la comunidad autónoma y del grado de parentesco, pero en Grupo II (hijos y cónyuge) las bonificaciones autonómicas van desde el 99% en Madrid o Andalucía hasta reducciones más modestas en otras regiones. Consulta con un mediador colegiado o con la DGSFP para tu caso; aquí solo damos el orden de magnitud.
| Edad contratación | Ocaso (prima anual orientativa) | Santalucía (prima anual orientativa) |
|---|---|---|
| 65 años | ~650-850 € | ~700-900 € |
| 70 años | ~950-1.200 € (si admite) | ~1.000-1.300 € |
| 75 años | Cerrado en vida entera nueva | Muy limitado, capital reducido |
Tabla resumen con puntuación
| Variable | Ocaso Vida | Santalucía Vida |
|---|---|---|
| Edad máxima contratación | 7/10 | 8/10 |
| Prima nivelada estable | 9/10 | 8/10 |
| Flexibilidad cuestionario médico | 8/10 | 7/10 |
| Red comercial y atención | 8/10 | 9/10 |
| Precio orientativo 65 años | 9/10 | 8/10 |
| Integración con póliza de decesos | 9/10 | 8/10 |
| Media | 8,3 | 8,0 |
Dónde gana cada una, sin equivalencia falsa
Ocaso gana en precio a los 65 con cuestionario limpio y en la integración con su cartera de decesos: si ya eres cliente, la contratación es fluida y la prima nivelada aguanta bien. Santalucía gana en edad de admisión —admite entradas más tardías— y en la capilaridad de su red de mediadores, que para un jubilado poco digital pesa más de lo que parece. Cambios recientes: ambas han ajustado condiciones de admisión para mayores de 65 en los últimos trimestres; conviene pedir oferta en firme antes de decidir.
En temporal renovable a largo plazo el debate es otro, y ya lo abordamos al comparar cómo evoluciona la prima nivelada en Caser y Ocaso. Para el perfil de admisión sin pruebas invasivas también resulta útil ver qué hace Santalucía frente a Mapfre a partir de 60 años.
Veredicto por perfil
- Jubilado de 65-68 años, sin patologías, cliente previo de decesos: Ocaso Vida Entera. Precio más contenido y trámite limpio.
- Jubilado de 70-74 años que entra nuevo, sin historial con ninguna compañía: Santalucía Vida Protección Familiar. Es la que más probablemente acepte el alta con 30.000 €.
- Jubilado de 75 años o con antecedentes de salud relevantes: ninguna de las dos en vida entera pura. Reorientar a decesos con capital ampliado o consultar con mediador colegiado alternativas específicas.
Preguntas frecuentes
¿Puedo contratar un seguro de vida de 30.000 € a los 70 años sin reconocimiento médico presencial?
Depende de la compañía y del historial. Tanto Ocaso como Santalucía admiten cuestionarios simplificados hasta ciertos capitales, pero pasados los 65 y con 30.000 € suele solicitarse declaración de salud detallada y, si hay antecedentes, informes complementarios.
¿El capital de 30.000 € llega íntegro a mis hijos?
No. Tributa por el Impuesto de Sucesiones, cuya cuantía depende de la comunidad autónoma de residencia del beneficiario y del grado de parentesco. En hijos (Grupo II) las bonificaciones autonómicas son elevadas en varias regiones, pero conviene calcularlo caso a caso.
¿Qué diferencia hay entre prima nivelada y prima natural creciente en un jubilado?
La prima nivelada mantiene el coste plano toda la vigencia; la natural creciente sube cada año conforme aumenta el riesgo por edad. Para un mayor de 65, la nivelada compensa casi siempre porque la creciente se dispara pasados los 75.
¿Puedo designar a un solo hijo como beneficiario aunque tenga varios?
Sí. La Ley de Contrato de Seguro permite designar libremente al beneficiario, y el capital no entra en el reparto hereditario general —aunque sí tributa. Otra cosa es el efecto emocional en la familia; ese cálculo lo dejamos al lector.
