

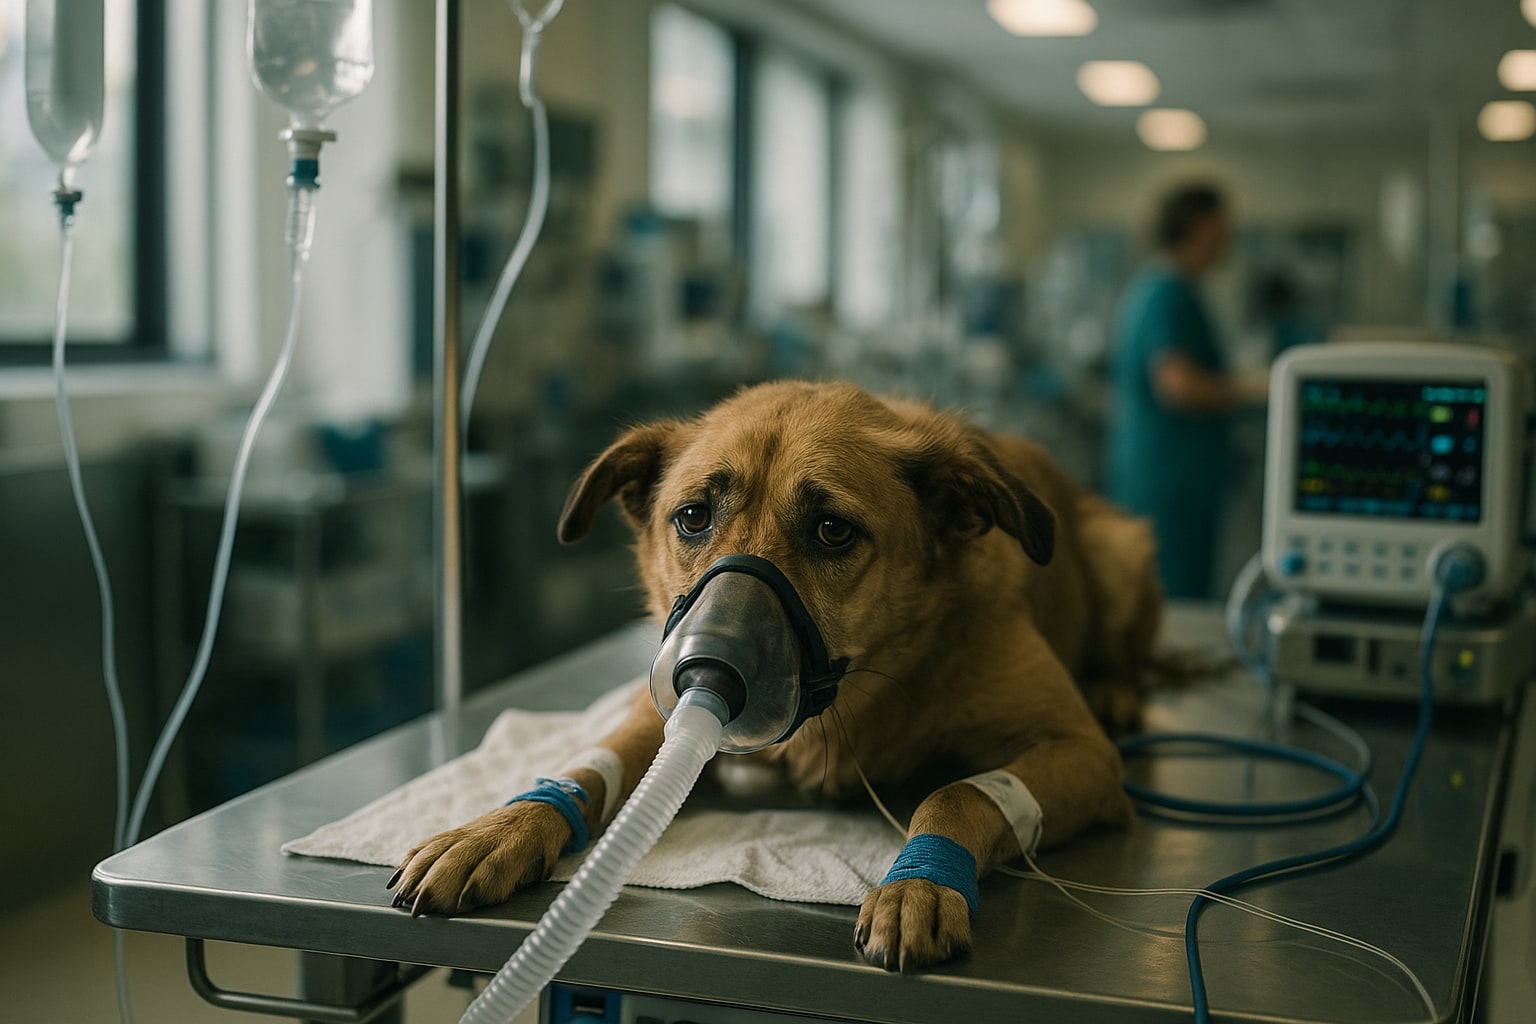
Un atropello no avisa. El perro se suelta un segundo, el gato se cuela por la ventana del bajo, y la factura de la clínica de urgencias empieza a correr desde el minuto uno: radiografías, TAC, cirugía si hay fractura pélvica, y varios días de UCI con monitorización. Ahí es donde un seguro de mascotas deja de ser un capricho para convertirse en la diferencia entre pagar 400 € o 4.000 €. Y ahí es donde Fatxa y Santalucía —dos de las opciones más consultadas en España para perros y gatos— se comportan de forma muy distinta.
Vamos al grano: no cubren igual, no indemnizan igual, y no todos los perfiles deberían firmar la misma póliza.
Por qué el atropello es el escenario que define un seguro de mascotas
La mayoría de contrataciones se hacen pensando en la vacuna, la desparasitación o la revisión anual. Error de perspectiva. Lo que quiebra la economía familiar no es la consulta de 45 €, es el ingreso de tres a siete días con oxígeno, sueroterapia continua, analgesia intravenosa y, muchas veces, cirugía traumatológica. Un perro mediano atropellado en Madrid puede irse fácilmente a 2.500-4.500 € en una clínica 24 horas. Un gato con neumotórax por caída y atropello posterior, más aún si necesita drenaje torácico.
Por eso la pregunta útil no es "¿cubre veterinario?", sino ¿cuántos días de UCI paga, con qué tope anual y qué franquicia me clavan por siniestro?
Fatxa: la apuesta digital con techo anual generoso
Fatxa se ha posicionado como la insurtech que quiere quitarle cuota a las aseguradoras tradicionales en el ramo de mascotas. Funciona 100% online, contratación rápida, y su propuesta gira en torno a un tope anual amplio para gastos veterinarios por accidente y enfermedad, con reembolso tras presentar factura de cualquier clínica (no hay cuadro cerrado, y esto es un punto a su favor si tu veterinario de confianza no está concertado con nadie).
En el escenario de atropello, la clave es que el reembolso incluye hospitalización y pruebas diagnósticas dentro del mismo límite anual, sin sublímite específico por día de UCI. Traducido: si tu tope es alto, puedes quemarlo entero en un solo ingreso grave si hace falta. Es flexible. Eso sí, aplica franquicia por siniestro en la modalidad estándar y un porcentaje de copago en algunas variantes —conviene leer las condiciones particulares antes de firmar, porque cambian según el plan elegido.
| Característica | Fatxa Mascotas |
|---|---|
| RC obligatoria | Incluida (perros, cumple Ley 7/2023) |
| Gastos veterinarios por accidente | Sí, dentro del tope anual contratado |
| Hospitalización / UCI | Cubierta dentro del límite anual, sin sublímite diario específico |
| Cuadro veterinario | Libre elección de clínica, sistema de reembolso |
| Franquicia / copago | Aplica según modalidad (consultar condiciones particulares) |
| Edad máx. contratación | Hasta 8-9 años según especie |
| Precio orientativo | Desde ~10-18 €/mes (perro mediano, plan básico) |
Santalucía Mascotas: el peso de la aseguradora tradicional
Santalucía juega otra liga en cuanto a marca y red comercial. Su producto de mascotas se estructura en varios niveles, y el que interesa para un escenario de atropello grave es el intermedio-alto, no el básico de RC + veterinario mínimo. Cubre urgencias 24h, hospitalización y cirugía, con una lógica más clásica de asegurador tradicional: sublímites por tipo de acto y tope anual definido.
En hospitalización por accidente, Santalucía suele operar con reembolso sobre factura de clínicas dentro de su red concertada o vinculada, lo que a veces facilita el trámite (no tienes que adelantar tanto dinero) pero a veces te obliga a mover al animal a una clínica que quizá no sea la que tú prefieres. Su ventaja objetiva frente a Fatxa: respaldo de una compañía con décadas de siniestralidad tramitada y oficinas físicas para gestionar reclamaciones. Su punto débil: menos flexibilidad si tu veterinario de confianza no está en su red.
| Característica | Santalucía Mascotas Plus |
|---|---|
| RC obligatoria | Incluida (perros, cumple Ley 7/2023) |
| Gastos veterinarios por accidente | Sí, con sublímites por tipo de acto |
| Hospitalización / UCI | Cubierta con tope anual definido y posible sublímite por siniestro |
| Cuadro veterinario | Red concertada + posibilidad de reembolso fuera de red (según plan) |
| Franquicia / copago | Según modalidad; consultar condiciones particulares |
| Edad máx. contratación | Habitualmente hasta 8 años |
| Precio orientativo | Desde ~12-20 €/mes (perro mediano, plan intermedio) |
Cómo se comportan en un ingreso real de 4 días en UCI
Pongamos el caso: perro de 15 kg atropellado un sábado por la noche, fractura de pelvis, contusión pulmonar, ingreso de cuatro días con analgesia, sueroterapia, oxígeno y radiografías de control. Factura estimada en una clínica 24h de capital de provincia: 2.800-3.500 €.
- Con Fatxa: si el tope anual contratado lo permite, cubre el ingreso completo por reembolso, aplicando la franquicia o copago que marque tu modalidad. La ventaja es que no te obliga a mover al animal.
- Con Santalucía: si la clínica está en red, agiliza el pago directo o el reembolso rápido; si no lo está, opera por reembolso con los sublímites que marque el condicionado. Puede que llegues al tope antes que con Fatxa si el sublímite por acto es ajustado.
En resumen operativo: Fatxa tiende a ser más flexible en la elección de clínica; Santalucía, más cómoda si tu veterinario habitual ya trabaja con ellos.
Puntos donde cada una gana sin discusión
Fatxa gana en:
- Libertad total de clínica —vital si vives en una zona donde la mejor urgencia 24h no está en la red de ninguna aseguradora tradicional.
- Contratación y gestión de siniestros digital, más rápida en el papeleo del día a día.
Santalucía gana en:
- Respaldo de compañía tradicional con oficina física —importante si prefieres tratar cara a cara la reclamación.
- Red concertada que evita adelantar tantos miles de euros de golpe cuando la clínica es de las suyas.
Exclusiones típicas que debes revisar antes de firmar
Ambas compañías —y esto es común en el ramo— suelen excluir o limitar: enfermedades y lesiones preexistentes a la contratación, razas consideradas PPP sin la documentación en regla, animales exóticos fuera del ámbito perro/gato, participación en peleas o actividades ilegales, y siniestros ocurridos durante el periodo de carencia (habitualmente 15-60 días para enfermedad y menor o inmediato para accidente, según póliza). La RC obligatoria en perros deriva de la Ley 7/2023 de protección animal y debe estar contratada sí o sí; el resto es voluntario.
Conviene, además, revisar si ha habido cambios recientes en condicionado o cuadro veterinario antes de firmar —las compañías del ramo mascotas están ajustando primas y coberturas con frecuencia desde la entrada en vigor de la nueva ley.
Tabla resumen y puntuación por variable
| Variable | Fatxa | Santalucía Mascotas |
|---|---|---|
| Cobertura UCI tras atropello | 8/10 | 7,5/10 |
| Libertad de clínica | 9/10 | 6,5/10 |
| Rapidez gestión digital | 9/10 | 7/10 |
| Red concertada y pago directo | 6/10 | 8/10 |
| Respaldo comercial y oficina física | 6/10 | 9/10 |
| Precio-cobertura en plan medio | 8/10 | 7,5/10 |
| Nota global | 7,7/10 | 7,6/10 |
Están muy parejas en nota, pero no en perfil.
Veredicto por perfil de asegurado
- Para dueño urbano con veterinario de confianza fuera de red: Fatxa. La libertad de elegir clínica y el reembolso ágil pesan más que el respaldo de marca.
- Para familia con niños y perro mediano en barrio residencial: Santalucía Mascotas Plus, si su red concertada incluye una clínica 24h cerca. La comodidad del pago directo vale su prima.
- Para dueño de gato indoor con salidas ocasionales al patio o terraza: Fatxa en modalidad intermedia. Buen tope anual y menos fricción digital, adecuado a un perfil de riesgo bajo-medio.
- Para hogar con perro senior próximo al límite de edad de contratación: revisa condicionado en ambas y valora Santalucía si el corte de edad y la carencia por enfermedad juegan a favor en tu caso concreto.
Si tienes un caso especial —raza PPP, patologías previas, más de un animal en casa— consulta con un mediador de seguros colegiado o revisa la información pública de la DGSFP antes de firmar. Esto no es consejo legal individualizado, es criterio comparado.
Y una obviedad que conviene recordar: cambiar de compañía no siempre ahorra. Depende de la edad del animal, del histórico de siniestros y de si has generado bonificaciones. Antes de saltar de una a otra, pide condiciones particulares por escrito y compara con la póliza que ya tienes en la mano.
Para quienes vinieron aquí desde el análisis anterior sobre perro viajero por Europa, el escenario cambia: en accidente grave doméstico, la ecuación no es la misma que en asistencia internacional. Y si te interesa el ángulo quirófano de urgencia, la comparativa de Santévet vs Caser en cirugía nocturna por torsión gástrica complementa bien esta pieza.
Preguntas frecuentes
¿Cuántos días de UCI veterinaria cubre un seguro de mascotas en España?
Depende de la póliza y del tope anual contratado. Ni Fatxa ni Santalucía suelen publicar un "máximo de días" fijo: lo que aplica es el tope anual de gastos veterinarios y, en algunos casos, sublímites por tipo de acto. Un ingreso de 4-7 días en UCI puede consumir buena parte del tope anual en planes básicos.
¿El seguro cubre el atropello si el perro se soltó de la correa?
Sí, el atropello se considera accidente cubierto siempre que no medie negligencia grave del propietario ni actividad excluida (peleas, caza sin licencia, etc.). La correa suelta puntualmente en un parque no invalida la cobertura, pero cada aseguradora valora el contexto. Revisa el condicionado.
¿Fatxa o Santalucía tienen carencias para accidentes?
En la mayoría de pólizas del ramo mascotas, las carencias para accidente son menores o inmediatas, mientras que las de enfermedad pueden ir de 15 a 60 días. Verifica siempre el condicionado particular firmado, porque hay variantes según plan.
¿La RC obligatoria del perro está incluida en estas pólizas?
Sí. Tanto Fatxa como Santalucía Mascotas incorporan la Responsabilidad Civil obligatoria exigida por la Ley 7/2023 de protección animal para propietarios de perros. Es el único componente legalmente obligatorio; el resto (veterinario, hospitalización, fisioterapia) es voluntario y depende del plan que contrates.
