

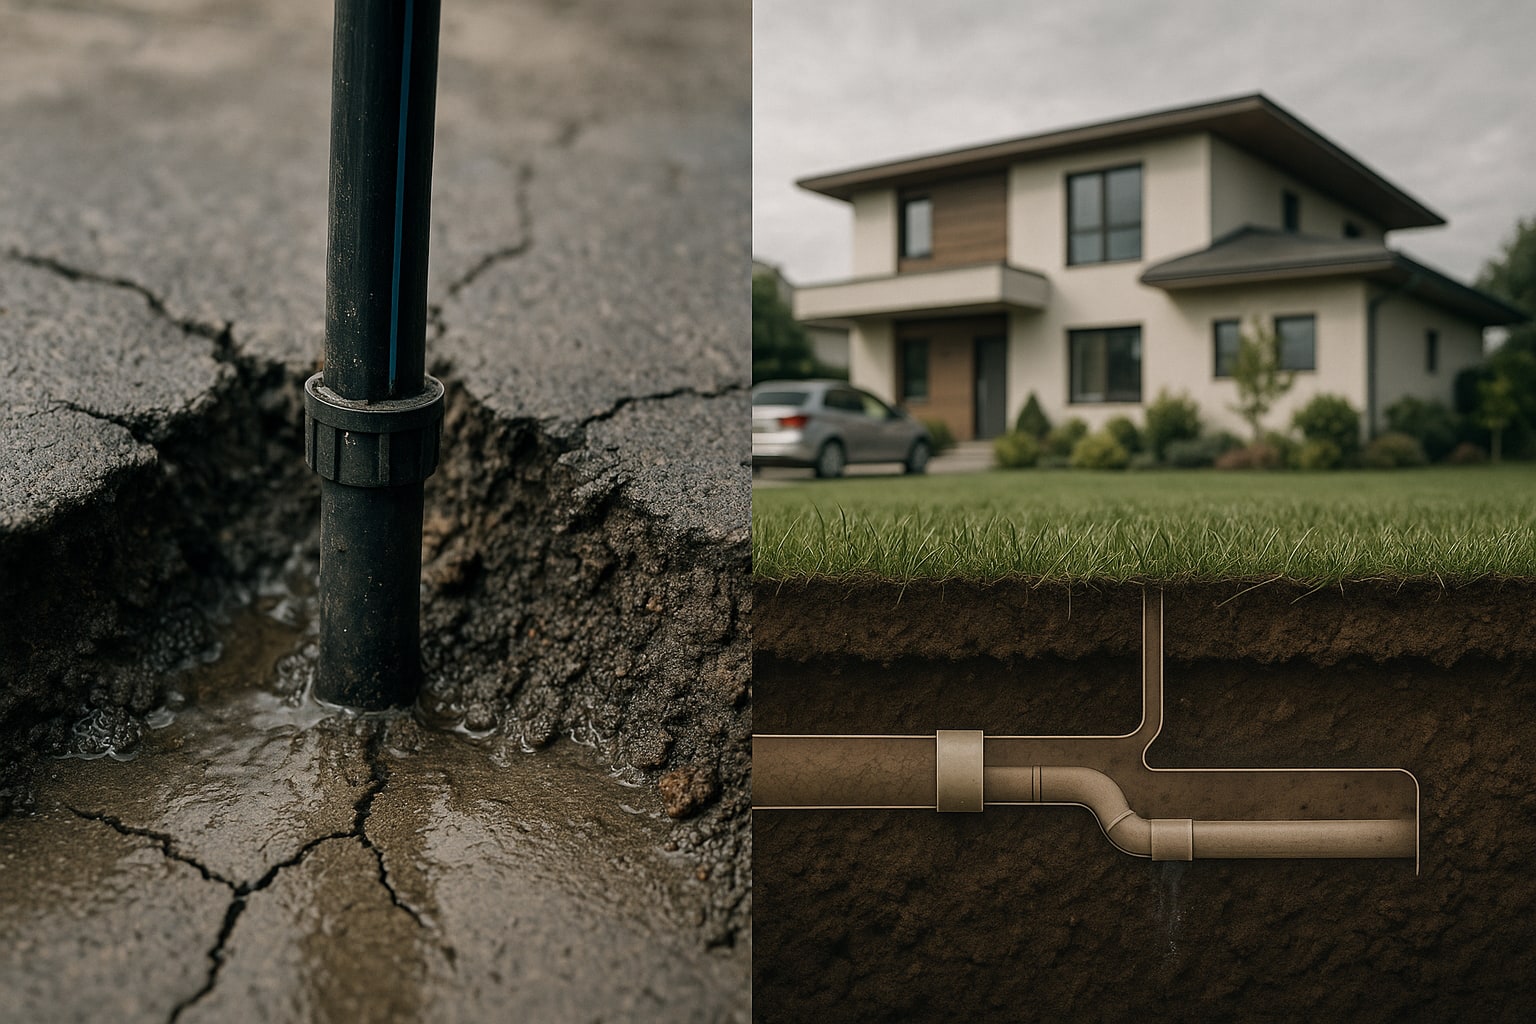
Un chalet unifamiliar no se asegura como un piso. Y no lo digo por decir: el 70% de los siniestros gordos que veo en vivienda aislada vienen de la misma zona gris — la red enterrada de fontanería, el riego automático, la acometida hasta el contador. Cuando eso revienta, no basta con secar y pintar. Hay que localizar la fuga bajo tierra, romper pavimento o césped, reparar el tubo y reponer la zanja. Cuatro facturas distintas. Y no todas las pólizas las pagan.
Aquí ponemos frente a frente dos productos que sí compiten de verdad en este perfil de vivienda: Allianz Hogar y Catalana Occidente Hogar Confort. Ambos son multirriesgo de gama media-alta pensados para unifamiliar, no formatos básicos. Comparar peras con peras.
Por qué el chalet unifamiliar es un caso aparte
En un piso, la comunidad se come buena parte del riesgo hidráulico exterior. En un chalet no hay comunidad que valga: la parcela es tuya, las tuberías bajo el césped son tuyas, y la acometida general desde la llave de paso hasta la vivienda — habitualmente — también. Si el aspersor del jardín pierde durante meses y te llega un recibo del agua de 900 €, esa reclamación va contra tu póliza. Nadie más.
El problema real no es el agua derramada. Es el pico y pala: localizar dónde pierde una tubería de polietileno enterrada a 40 cm bajo un jardín de 300 m² puede costar más que la propia reparación. Ahí es donde las pólizas se separan.
Qué cubre exactamente cada una en tubería exterior enterrada
Los cuatro conceptos que hay que mirar, por orden:
- Localización de la avería (cámara termográfica, geófono, gas trazador).
- Reparación de la tubería en sí.
- Reposición de la zanja, pavimento, césped o jardinería destrozada.
- Daños consecuenciales: sobreconsumo de agua facturado por la compañía suministradora.
Allianz Hogar, en su modalidad para vivienda unifamiliar, incluye la localización de la fuga sin sublímite específico en las gamas superiores y cubre expresamente tuberías exteriores dentro de la parcela hasta la acometida general, incluida la reposición del terreno. Es de lo más generoso del mercado en este punto. El talón de Aquiles: el sobreconsumo de agua suele venir con un sublímite anual concreto que conviene revisar en las condiciones particulares, porque en las especiales el rango es amplio.
Catalana Occidente Hogar Confort también cubre tubería exterior enterrada, pero históricamente ha sido más estricta con la distancia máxima desde la vivienda (algunas pólizas hablan de un perímetro definido dentro de la parcela) y con el tratamiento del riego automático, que en no pocas fichas técnicas se considera instalación accesoria — es decir, cubierta si se declara y se valora, pero no de oficio. A cambio, su gestión del peritaje en fugas enterradas es de las más rápidas: peritan y autorizan pico y pala sin obligar al asegurado a adelantar.
El riego enterrado: la trampa más habitual
Aquí es donde las pólizas se descuidan. El sistema de aspersores con electroválvulas, tuberías de goteo y programador no siempre entra dentro del continente por defecto. En muchos condicionados se cataloga como instalación de jardín o elemento accesorio de la parcela, y si no lo has declarado con su capital, la cobertura se queda corta o directamente no aplica.
- Allianz suele aceptar el riego enterrado como parte del continente cuando se declara en la contratación y se ajusta el capital de continente al alza. La reparación de la tubería del riego entra, la reposición del césped también, y el programador si es fijo a pared se considera contenido.
- Catalana Occidente lo trata con más literalidad: si el riego no figura declarado, no lo cubre. Con declaración expresa, sí, y su valoración de reposición vegetal (césped, arbustos) es razonable, aunque con un tope anual que se queda justo en jardines grandes.
Ni una ni otra son la panacea. Pero si tu chalet tiene 200 m² de césped con riego programado, esto hay que negociarlo en póliza, no darlo por hecho.
Comparativa directa: coberturas, franquicias y sublímites
| Característica | Allianz Hogar (unifamiliar) | Catalana Occidente Hogar Confort |
|---|---|---|
| Continente (capital orientativo chalet) | Desde 200.000 €, ajustable | Desde 180.000 €, ajustable |
| Contenido | Hasta 60.000 € en gama alta | Hasta 50.000 € en gama alta |
| Tuberías exteriores enterradas | Cubiertas dentro de la parcela hasta acometida | Cubiertas con límite de distancia desde la vivienda |
| Localización de fuga (pico y pala) | Sin sublímite en gama alta | Cubierta, con peritaje ágil |
| Reposición de zanja / pavimento | Incluida | Incluida, con tope por siniestro |
| Riego enterrado | Cubierto si se declara continente ampliado | Cubierto solo con declaración expresa |
| Sobreconsumo de agua | Sublímite anual (revisar particulares) | Sublímite anual, generalmente inferior |
| Franquicia daños por agua | Sin franquicia en la mayoría de modalidades | Sin franquicia estándar; opcional para primar más baja |
| RC familiar | Hasta 600.000 € | Hasta 500.000 € |
| Asistencia hogar 24 h | Sí, con red propia | Sí, red propia consolidada |
| Precio orientativo chalet 200 m² | 480–620 €/año | 420–560 €/año |
Dónde gana claramente cada una
Allianz gana en: amplitud de perímetro cubierto dentro de la parcela y ausencia de sublímite específico en localización de la fuga en las gamas altas. Si tu jardín es grande y la acometida entra por el fondo de la finca, Allianz se estira más.
Catalana Occidente gana en: precio y velocidad de peritaje. La prima final para un chalet medio suele salir entre un 10% y un 15% por debajo, y su cuadrilla de peritos hidráulicos autoriza el pico y pala sin las mismas idas y venidas administrativas. Para quien ha sufrido un siniestro largo con otra compañía, esto se nota.
Aviso relevante: ninguna de las dos ha comunicado en los últimos meses cambios estructurales en el condicionado de daños por agua para vivienda unifamiliar, pero los sublímites de sobreconsumo y jardín se actualizan anualmente. Lo que se firmó en 2023 puede no ser lo que hoy renueva. Pídelo por escrito antes de recibo.
Exclusiones típicas que hay que tener en la cabeza
En daños por agua, ambas compañías —como el resto del mercado— excluyen:
- Filtraciones por humedad continuada o mantenimiento deficiente (el clásico "daño gradual"). Si el aspersor llevaba dos años perdiendo, olvídate.
- Obras sin licencia o instalaciones no ejecutadas por profesional titulado.
- Piscinas y su vaso (van por cobertura separada).
- Roturas por heladas cuando no se han vaciado los circuitos en zonas donde es exigible.
Un matiz que muchas veces se pasa por alto: si el chalet está desocupado más de 30 días seguidos sin cerrar la llave general, la cobertura de daños por agua puede quedar limitada. Casa de fin de semana, léelo dos veces. Algo que ya vimos con el enfoque contrario en el análisis de Adeslas Hogar vs Mapfre en localización de la fuga.
Ficha resumen por producto
| Allianz Hogar (modalidad unifamiliar) | Dato |
|---|---|
| Modalidad | Multirriesgo hogar, gama Confort / Óptima |
| Franquicia daños por agua | 0 € en modalidad estándar |
| Asistencia 24 h | Fontanero, cerrajero, electricista incluidos |
| Red técnica | Propia, con reparadores homologados |
| Punto fuerte | Perímetro parcela amplio, pico y pala sin sublímite |
| Punto débil | Prima más alta y sobreconsumo con tope |
| Catalana Occidente Hogar Confort | Dato |
|---|---|
| Modalidad | Multirriesgo hogar, gama Confort |
| Franquicia daños por agua | 0 € estándar; opcional con franquicia para rebajar prima |
| Asistencia 24 h | Incluida, con técnicos concertados |
| Red técnica | Propia consolidada, peritaje ágil |
| Punto fuerte | Precio competitivo y rapidez autorizando excavación |
| Punto débil | Riego enterrado no cubierto sin declaración expresa |
Tabla comparativa con puntuación
| Variable | Allianz Hogar | Catalana Occidente Hogar |
|---|---|---|
| Cobertura tubería exterior enterrada | 9 | 7 |
| Localización de fuga (pico y pala) | 9 | 8 |
| Riego enterrado | 8 | 6 |
| Reposición zanja / jardín | 8 | 7 |
| Sobreconsumo de agua | 7 | 6 |
| Velocidad de peritaje | 7 | 9 |
| Precio orientativo | 6 | 8 |
| Asistencia 24 h | 8 | 8 |
| Media | 7,75 | 7,4 |
Veredicto por perfil de asegurado
- Chalet con jardín grande (más de 400 m²) y riego automático extenso: Allianz Hogar. Cubre más metros de tubería enterrada dentro de la parcela y no discute el pico y pala. Pagas 60-100 € más al año, pero un solo siniestro serio te devuelve la diferencia diez veces.
- Vivienda unifamiliar estándar (parcela de 200-300 m², riego básico): Catalana Occidente Hogar Confort. Sale más barata, la asistencia responde rápido y el peritaje no te hace esperar. Declara el riego en póliza y listo.
- Segunda residencia o casa de fin de semana: Catalana Occidente, pero con dos avisos — declarar la desocupación real y contratar la ampliación de vivienda no permanente. Sin eso, cualquiera de las dos te va a poner pegas en un siniestro por helada o fuga prolongada no detectada.
Detalle final: contratar cualquiera de estas pólizas sin la mediación de alguien que conozca a fondo el condicionado del ramo hogar es jugar con fuego. Un mediador colegiado o una consulta directa a la DGSFP ante dudas concretas de tu caso ahorra disgustos. La Ley 50/1980 de Contrato de Seguro os ampara a ambos, pero los sublímites los pone la letra pequeña, no la ley.
Preguntas frecuentes
¿Cubre el seguro de hogar una fuga en la tubería del riego enterrado del jardín?
Depende. Allianz la cubre dentro de la parcela si el continente está bien dimensionado. Catalana Occidente exige declaración expresa del riego como instalación accesoria. Sin esa declaración, la reparación corre por cuenta del propietario.
¿Quién paga la excavación del jardín para localizar una fuga enterrada?
En ambas compañías la localización de la fuga y el pico y pala están cubiertos, siempre que el origen sea un siniestro amparado (rotura súbita, no daño gradual). Allianz no aplica sublímite específico en gama alta; Catalana Occidente cubre con tope por siniestro. La reposición posterior del terreno, césped o pavimento también entra.
¿Se puede reclamar el sobreconsumo de agua facturado por la compañía suministradora?
Sí, pero con sublímite anual en ambas. Hay que aportar el histórico de consumo y el recibo anómalo, y justificar que el exceso viene del siniestro cubierto. En chalets con piscina o riego intenso, este apartado es el que más discusiones genera con el perito.
¿Qué exclusiones típicas hay que vigilar en daños por agua de un chalet?
Filtraciones por humedad continuada o falta de mantenimiento, daños en el vaso de la piscina (van por cobertura aparte), roturas por helada cuando no se vaciaron los circuitos, y siniestros ocurridos con la vivienda desocupada más de 30 días sin cerrar la llave general. Todo lo demás, con la póliza bien contratada, está amparado.
