

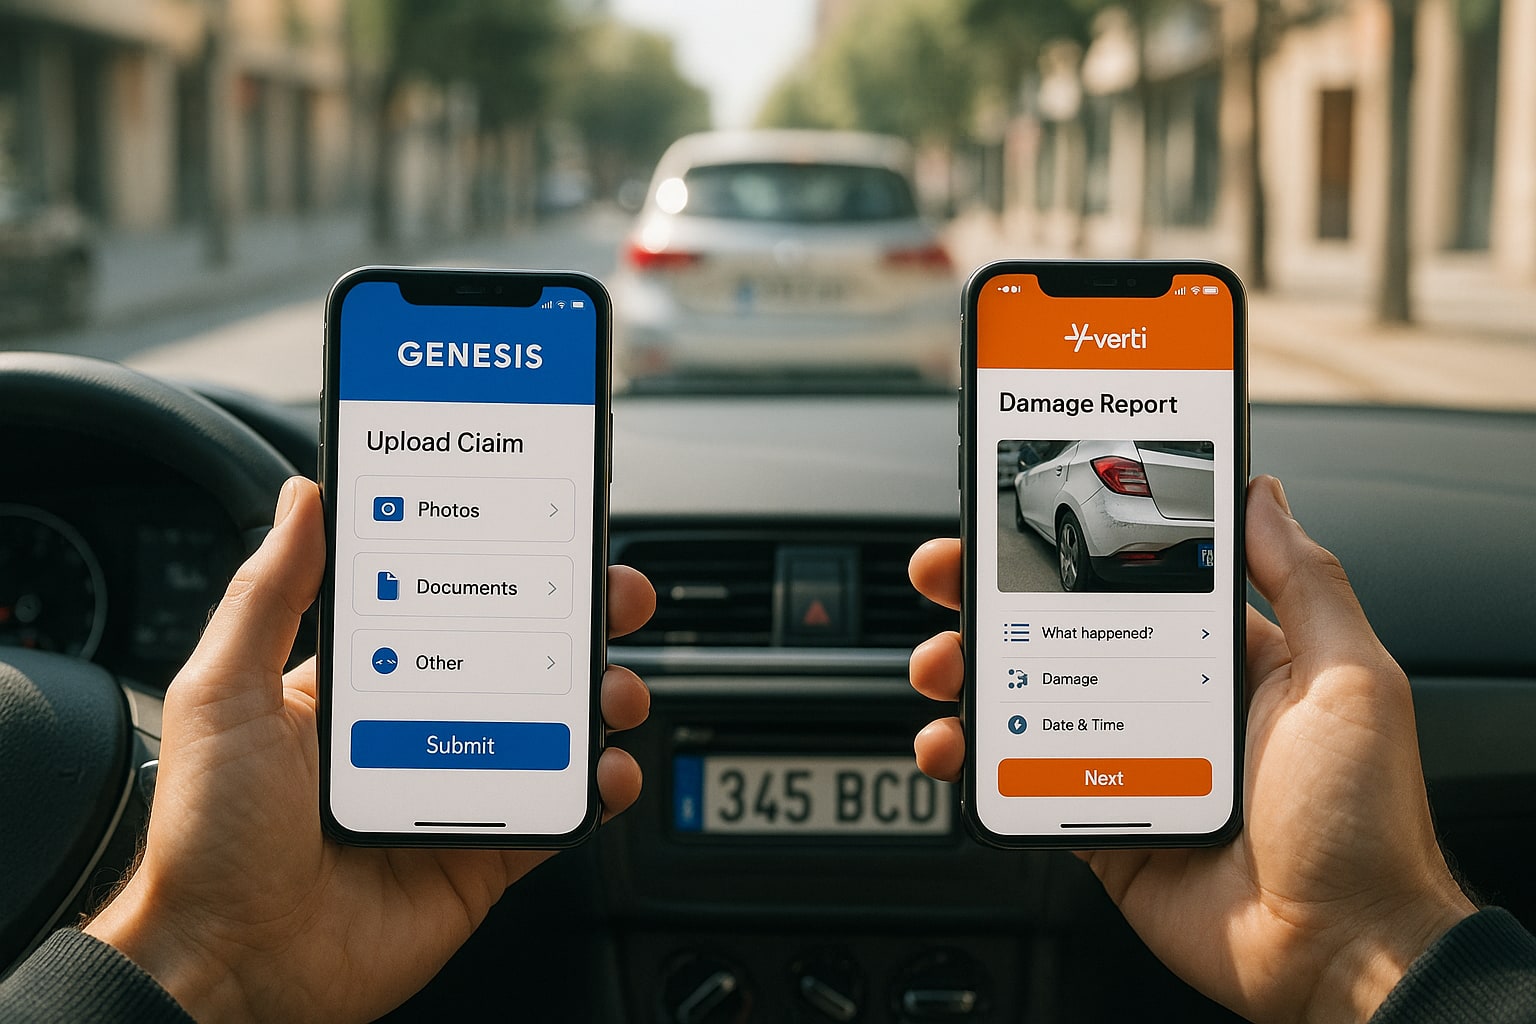
Hay un perfil de conductor que ya no quiere hablar por teléfono con su aseguradora. Ni para dar un parte, ni para pedir una grúa, ni para saber en qué taller está su coche. Quiere abrir la app, subir cuatro fotos, firmar el parte amistoso en pantalla y que le vayan avisando por push. Punto. Para ese perfil, dos nombres se repiten en España: Génesis y Verti. Ambas nacieron digitales, ambas presumen de app y ambas venden todo riesgo con y sin franquicia. Pero no gestionan el siniestro igual.
Vamos al grano: ¿cuál de las dos deja realmente cerrar el parte por app sin descolgar el móvil?
El contexto: por qué el canal app pesa más que el precio
Un todo riesgo online rara vez se decide por 30 € arriba o abajo. Se decide por lo que pasa el día que te dan un golpe en el parking. Ahí es donde el canal digital vale su peso: si la app funciona, ahorras la llamada, el tiempo de espera y la fricción de repetir tu matrícula tres veces. Si no funciona, acabas marcando el 900 igual que con cualquier aseguradora tradicional. Ese es el verdadero campo de batalla entre Génesis vs Verti todo riesgo online.
Antes de entrar en el detalle, un recordatorio útil: el seguro obligatorio es el de responsabilidad civil (Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor). Todo lo demás —daños propios, lunas, robo, asistencia desde el km 0— es voluntario. Y todo lo que firmes cae bajo la Ley 50/1980 de Contrato de Seguro y la supervisión de la DGSFP.
Génesis: la app que empujó Mapfre al mundo directo
Génesis pertenece al grupo Mapfre y opera como marca 100% directa. Su propuesta digital gira en torno a la app "Génesis Seguros", desde la que se puede declarar un siniestro, subir fotos, consultar el estado del expediente y localizar taller concertado. La videoperitación existe y se ofrece para daños materiales sencillos: el perito conecta por videollamada, ve los daños y da la valoración sin desplazamiento. En la práctica, funciona bien con abolladuras y roces; con daños estructurales, sigue haciendo falta taller físico.
El punto fuerte de Génesis, a nuestro juicio, es la red concertada heredada del grupo Mapfre. Eso se traduce en talleres en prácticamente cualquier capital de provincia, algo que una aseguradora nativa digital pura tarda años en construir. El punto flojo: la app es correcta, pero no es la más pulida del mercado. Cumple, no enamora.
| Característica | Génesis Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | Desde 300 € según modalidad contratada |
| Asistencia en carretera | Desde km 0 en modalidad ampliada |
| Red de talleres | Concertada del grupo Mapfre (amplia cobertura nacional) |
| Gestión digital del siniestro | App con parte, fotos, videoperitación y seguimiento |
| Atención | App + teléfono + área cliente web |
| Precio orientativo (conductor 35 años, coche medio) | Desde 450-600 €/año |
Verti: nacida digital, pensada para no llamar
Verti es filial de MAPFRE también —sí, ambas comparten matriz, aunque compiten como marcas separadas— y su ADN es más nativo digital. La app Verti está diseñada para que el usuario declare el siniestro sin pasar por el call center: parte amistoso digital, subida de fotos guiada paso a paso, geolocalización del vehículo para pedir grúa, notificaciones push del estado del expediente y chat interno con el gestor. La videoperitación también está disponible y, por lo que se ve en la práctica, tiene un flujo más limpio dentro de la app que el de Génesis.
Donde Verti pierde puntos es en la red física: al no arrastrar el peso territorial de Mapfre, en ciudades pequeñas o pueblos el taller concertado más cercano puede quedar lejos. En Madrid o Barcelona, irrelevante. En un pueblo de Teruel, decisivo.
| Característica | Verti Todo Riesgo |
|---|---|
| Modalidad | Todo riesgo con y sin franquicia |
| Franquicia orientativa | Desde 300 € según modalidad |
| Asistencia en carretera | Desde km 0 según modalidad |
| Red de talleres | Concertada más reducida, con opción de taller libre |
| Gestión digital del siniestro | App con parte amistoso digital, videoperitación, chat y push |
| Atención | App + chat + teléfono |
| Precio orientativo (conductor 35 años, coche medio) | Desde 420-580 €/año |
Declarar siniestro sin teléfono: dónde gana cada una
Si el criterio es cerrar el parte de principio a fin desde el móvil, Verti lleva ventaja. Su flujo de parte amistoso digital está mejor integrado: rellenas los datos, el otro conductor firma en pantalla, subes las fotos y el expediente queda abierto sin marcar un solo número. El chat con gestor sustituye a la llamada en el 80% de los casos.
Génesis, en cambio, sigue tirando algo más del teléfono para casos con contraparte compleja o daños de cierta envergadura. Su app resuelve lo básico, pero cuando el siniestro se complica el sistema empuja al usuario a llamar. Eso sí, cuando llamas te atienden bien y con criterio Mapfre detrás.
En videoperitación, empate técnico: las dos la ofrecen, las dos funcionan para daños superficiales, y las dos derivan a taller cuando el golpe es serio. La diferencia real está en cómo te comunican el resultado —Verti por push casi inmediato, Génesis con un plazo algo más largo—.
Exclusiones que conviene tener claras
Ninguna de las dos cubre la conducción bajo efectos del alcohol o drogas, el uso del vehículo para actividad profesional no declarada (VTC, reparto, autoescuela) ni los daños intencionados. Tampoco los siniestros preexistentes, obvio. Si usas el coche para Uber o Cabify y no lo has declarado, cualquiera de las dos rechazará el parte. Punto no negociable.
Sobre cambios recientes: ambas compañías han ido reforzando funciones de app y videoperitación en los últimos meses, pero conviene revisar las condiciones particulares en el momento de contratar, porque los flujos digitales se actualizan con frecuencia. Para casos de vehículo de segunda mano con cierto kilometraje, hicimos un análisis específico en la comparativa de Génesis vs Verti con franquicia de 300 € que complementa esta pieza.
Tabla resumen y puntuación
| Criterio | Génesis | Verti |
|---|---|---|
| App: parte 100% sin llamar | 7/10 | 9/10 |
| Videoperitación integrada | 7/10 | 8/10 |
| Notificaciones push y chat | 7/10 | 9/10 |
| Red de talleres concertados | 9/10 | 7/10 |
| Atención telefónica de refuerzo | 8/10 | 7/10 |
| Precio orientativo | 7/10 | 8/10 |
| Nota global autogestión digital | 7,5/10 | 8,5/10 |
Veredicto por perfil
- Conductor urbano joven que no quiere llamar nunca: Verti. Su app cierra el parte sin fricción y las push funcionan.
- Familia en ciudad media o zona rural con dos coches: Génesis. La red de talleres del grupo Mapfre pesa más que la interfaz.
- Autónomo con vehículo de uso mixto (particular declarado, no comercial): Génesis, por respaldo en incidencias complejas; siempre con la actividad correctamente declarada en la póliza.
Y una última cosa: antes de firmar, revisa las condiciones particulares y, si tu caso tiene aristas (vehículo compartido, uso ocasional profesional, conductor adicional novel), consulta con un mediador colegiado o directamente con la DGSFP. Cambiar de compañía no siempre ahorra —depende de tu histórico de partes y del bonus acumulado—.
FAQ
¿Puedo declarar un siniestro en Verti o Génesis sin llamar por teléfono?
Sí, ambas permiten abrir el parte desde la app subiendo fotos y datos del contrario. Verti está algo más pulida para cerrar el proceso completo sin llamada; Génesis suele derivar a teléfono en casos complejos.
¿La videoperitación sustituye siempre la visita al taller?
No. Funciona para daños superficiales (roces, abolladuras, lunas menores). Para daños estructurales, mecánicos o de chapa profunda, ambas aseguradoras derivan a taller concertado.
¿Génesis y Verti son la misma empresa?
Ambas pertenecen al grupo MAPFRE, pero operan como marcas independientes con productos, tarifas y apps distintas. Compiten entre sí en el canal directo.
¿Qué pasa si uso el coche para reparto o VTC sin declararlo?
Cualquier siniestro relacionado con esa actividad puede ser rechazado. El uso profesional debe declararse expresamente en la póliza; de lo contrario, la aseguradora puede aplicar exclusión conforme a la Ley 50/1980 de Contrato de Seguro.
